
포스코퓨처엠189,300원 ▲+2.16%이 16일 글로벌 자동차 업체와의 대규모 인조흑연 음극재 장기 공급계약 체결 소식을 전하며, 시장의 관심이 집중되고 있습니다. 이에 따라 키움증권은 포스코퓨처엠[003670]의 목표주가를 기존 15만5천원에서 29만원으로 대폭 상향 조정하였으며, 투자의견도 ‘아웃퍼폼’에서 ‘매수’로 한 단계 높였습니다. 이는 실적 부진 국면을 벗어나 회복세에 진입하는 것으로 해석되고 있습니다.
권준수 연구원은 “포스코퓨처엠의 매출은 올해 하반기부터 회복이 시작될 것이며, 내년부터 본격적인 성장세를 기대할 수 있다”고 설명하였습니다. 특히 미국 얼티엄셀즈의 재가동, 현대차향 물량 회복, 삼성SDI향 출하 확대 등 여러 고객사와의 수주 기대감이 실적 회복의 배경으로 작용하고 있습니다. 얼티엄셀즈는 LG에너지솔루션과 미국 제너럴모터스(GM)의 합작법인으로, 전기차 수요의 정체기에 일시적 공급 축소를 겪었으나, 이번 계약으로 향후 수주 확보 기대가 높아지고 있습니다.
또한, 포스코퓨처엠은 기존 하이니켈 양산라인의 개조 작업이 올해 4분기부터 시작될 예정이어서 하반기 LFP(리튬인산철) 양극재 수주 기대도 유효하다고 평가받고 있습니다. 이와 함께 음극재 사업의 전략적 가치도 주목받고 있는데, 포스코퓨처엠은 국내 유일하게 양·음극재를 동시에 생산하는 업체로서, 나트륨이온(SIB) 대응을 위한 연구도 진행 중입니다. 비록 아직 구체적 로드맵이 확정되지 않아 단기 실적 기여는 제한적이지만, 확정 시 빠른 시장 진입이 가능하다는 점이 강점입니다.
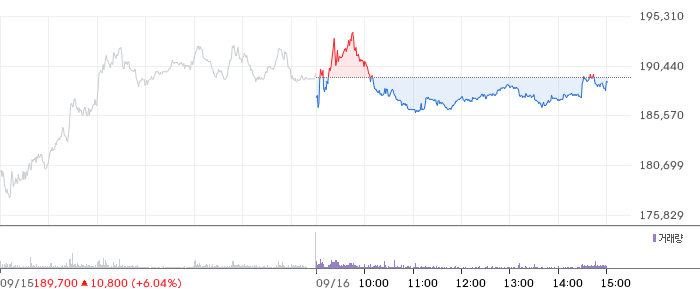
이번 계약 체결과 목표가 상향은 포스코퓨처엠의 실적 회복 기대를 뒷받침하는 중요한 신호로 볼 수 있습니다. 특히, 글로벌 공급망 재편과 친환경차 확대 추세 속에서 음극재 및 양극재 사업의 전략적 가치는 점차 부각되고 있습니다. 다만, 신기술 개발과 시장 경쟁 심화, 글로벌 경기변동 등 리스크 요인 역시 존재하는 만큼, 투자자들은 신중한 판단이 필요할 것으로 보입니다. 앞으로 포스코퓨처엠이 어떤 성과를 보여줄지 관심이 집중되고 있으며, 지속적인 시장 모니터링이 요구됩니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
