LG화학·한화솔루션·OCI 등 석유화학업체 담합 의혹, 경영진 구속 여부 초미의 관심

LG화학·한화솔루션·OCI 등 석유화학업체 담합 의혹, 경영진 구속 여부 초미의 관심
공유하기

중동 지역 긴장 상황을 틈타 15조 원 규모의 석유화학제품 가격을 담합한 혐의로 국내 주요 석유화학업체들의 전·현직 경영진 8명이 법원의 판단을 기다리고 있습니다. 이번 사건은 국내 석유화학시장에 큰 파장을 일으킬 것으로 보이며, 검찰은 이들이 시장 질서를 교란하고 막대한 부당이익을 챙긴 정황을 집중 조사하고 있습니다.

서울중앙지법 이지영 영장전담 부장판사는 18일 오전 장영수 전 PKC 대표에 대한 구속 전 피의자 심문을 시작으로, 오후까지 나머지 7명에 대한 영장실질심사를 순차적으로 진행할 예정입니다. 앞서 서울중앙지검 공정거래조사부는 지난 14일 독점규제 및 공정거래법 위반 혐의로 이들에 대한 구속영장을 청구하였으며, 검찰은 이들이 PVC, 가소제, 가성소다, 염산 등 8개 품목의 가격을 수년간 사전에 담합했다고 보고 있습니다. 담합 규모는 15조 원을 넘어서는 것으로, 지난 7월 적발된 14조 2000억 원 규모의 정유사 유가 담합 사건을 뛰어넘는 역대 최대 규모입니다.

검찰은 이번 사건이 중동전쟁 발발 이후 나프타 원료 수급 불안정을 이용하여 국내 석유화학 가격을 인위적으로 높이고, 시장 질서를 교란한 정황이 분명하다고 보고 있습니다. 특히 PVC는 건축자재, 파이프, 의료기기 등 다양한 산업에 사용되는 기초 소재로, 가격 담합이 현실화될 경우 건설과 제조업체의 원가 부담은 물론 최종 소비자 물가에도 상당한 영향을 미칠 것으로 예상됩니다.
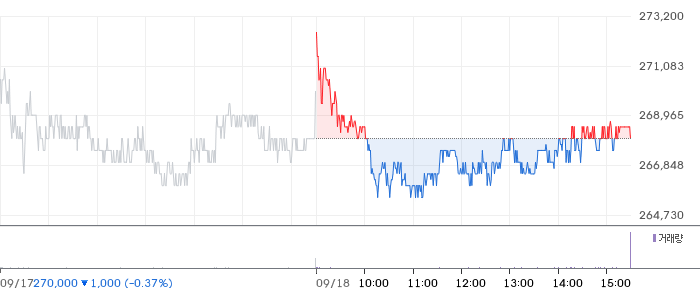
LG화학 일봉 차트

📊 LG화학 (051910) 기술적 분석 — 4시간봉(4H) 기준

🟡 RSI — RSI(14)는 45.08로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.

🔴 MACD — MACD(-1434.07)가 시그널선(-334.26) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(274,938원) 대비 -2.9%, 60봉선(270,525원) 대비 -1.3%입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(274,938원) 부근에서 거래 중이며, 밴드 폭 9.7%로 보통 수준입니다.

🟢 Williams %R — Williams %R은 -89.86로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 상승 1개, 하락 1개, 중립 3개로 혼조세입니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 LG화학 펀더멘탈 정보

💰 LG화학 (051910) 펀더멘탈 분석

LG화학는 Basic Materials 섹터의 Chemicals 업종에 속합니다. LG화학의 현재 시가총액은 18.81조 원입니다. Forward PER은 12.4배로 시장의 향후 실적 전망을 반영하고 있습니다.

PEG 비율 1.13로, 성장 기대가 주가에 상당 부분 반영된 상태입니다. PBR 0.59배는 장부가치 대비 할인 거래 중으로, 자산 가치 대비 저평가 구간입니다. 주당순이익(EPS)은 -19,319원을 기록하고 있습니다.

배당수익률은 0.75%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. LG화학는 52주 범위(224,000원~437,500원)에서 중하위권에 위치하고 있습니다. 당일 거래량 29K주는 평균(210K) 대비 절반 이하로, 관망세가 짙습니다.

25명의 애널리스트 평균 의견은 ‘매수'(1.7/5.0)입니다. 애널리스트 평균 목표가는 401,800원(현재가 대비 +51.3%)입니다. 목표가 범위는 260,000원~540,000원입니다. 다음 실적발표 예정일은 2026-10-29입니다.

LG화학는 순이익률 -3.2%로 적자 상태, ROE -5.7%을 보이고 있습니다. 매출 성장률 19.0%로 안정적인 성장을 보이고 있습니다. 부채비율은 82.5%로 적정 수준입니다.

LG화학의 주요 소유구조는 내부자 보유 35.0%, 기관 보유 35.1%입니다. 베타 1.47로 시장 변동에 다소 민감한 편입니다.


LG화학 주가는 52주 최고치 가격인 437,500원을 기준으로 38.3% 하락한 265,500원 부근까지 눌린 상황입니다. 52주 최저가(224,000원)에서는 +20.5% 수준으로 반등한 상태입니다.

25명의 애널리스트 컨센서스는 ‘매수’이며, 평균 목표주가는 401,800원으로 현재가 대비 +51.3%의 상승 여력을 제시하고 있습니다. (목표가 범위: 260,000원 ~ 540,000원)

중장기적으로 꾸준한 매수관점 스탠스로 관심을 가져볼만 합니다. 관련 뉴스와 분기 실적 흐름을 꼼꼼하게 체크하면서 접근하는 것을 권장합니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (하나증권, 유진투자증권, 신한투자증권, iM증권)
 네이버 리포트 보기 →

📄 최근 하나증권 리포트: “전지 소재의 실적 방향성은 우상향”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

한국은행이 발표한 자료에 따르면, 중동발 유가 충격으로 석유제품 가격이 급등하면서 3월 국내 생산자물가가 약 4년 만에 가장 큰 폭으로 상승한 것으로 나타났습니다. 검찰은 지난달 5일 관련 업체 사무실과 관계자들을 압수수색하며 강제수사에 착수했고, 이후 핵심 피의자들을 소환 조사하는 등 강도 높은 수사를 진행 중입니다. 이번 구속영장 심사 결과는 국내 석유화학업계 전반에 큰 영향을 미칠 전망으로, 시장 참여자들의 관심이 집중되고 있습니다.

이와 같은 사건은 국내 석유화학업체들의 투명성 확보와 시장 공정성 유지에 중요한 계기가 될 수 있습니다. 동시에, 정부와 검찰이 강력한 조치를 통해 불공정 행위에 대한 경각심을 높이고 있으며, 앞으로의 법적 판단이 실제 시장에 어떤 영향을 미칠지 귀추가 주목됩니다.

이번 사건이 최종적으로 어떤 결과를 가져올지, 관련 업체들의 경영 전략과 시장 경쟁 구도에 어떤 변화가 생길지 여러 전문가들의 관심이 집중되고 있으며, 시장 안정화를 위해서는 투명한 기업 문화 정착과 정부의 감시 강화가 필수적임이 다시 한번 강조되고 있습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇


⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.

댓글 남기기