
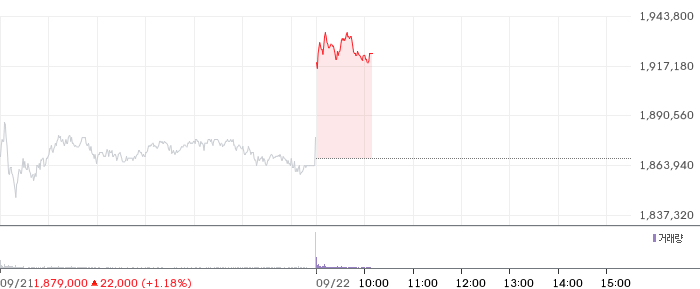
최근 삼성전자의 급등으로 인해 국내 증시가 활기를 띠고 있으며, 투자자들은 추석 연휴를 앞두고 관망세를 유지할지 아니면 지금이 매수 적기인지를 고민하고 있습니다. 이번 영상에서는 특히 반도체 산업의 슈퍼사이클에 편승할 수 있는 ‘텐배거’ 유망주들을 집중 조명하며, 소부장(소재·부품·장비) 분야의 핵심 종목들을 상세히 분석합니다. HBM(High Bandwidth Memory), 차세대 CXL(Compute Express Link), 양자보안 관련주 등 저평가된 대장주들이 외인과 기관의 매집 대상이 되고 있다는 점이 부각되며, 전문가들이 추천하는 매수 타점과 대응 전략도 함께 제시됩니다. 이를 통해 하반기 증시 수익 극대화를 노리는 투자자들의 참고 자료로 활용될 수 있도록 구성된 영상입니다.
📌 주요 내용
이 영상은 최근 증시의 강한 상승세를 이끈 삼성전자 등 대형주를 비롯하여, 반도체 산업의 글로벌 슈퍼사이클 기대감에 힘입어 떠오르고 있는 소부장 핵심 유망주들을 집중 조명합니다. 특히, HBM 관련주와 차세대 CXL 기술 관련 기업들이 외국인과 기관의 매집 대상이 되고 있다는 점이 부각되며, 이들 종목이 저평가된 대장주로서 향후 성장 잠재력을 갖추고 있다고 분석합니다. 영상에서는 이러한 종목들의 정확한 매수 타점과 함께, 하반기 증시에서 수익을 극대화할 수 있는 전략적 대응 방안도 상세히 다루고 있습니다. 또한, 최근 증시의 급등 배경과 함께 추석 연휴 기간 동안 시장 전망에 대한 전문가 의견도 함께 소개되어, 투자자들이 현 시점에서 어떤 포지션을 취하는 것이 유리한지에 대한 인사이트를 제공하는 것이 특징입니다.
📊 시장 배경
최근 글로벌 반도체 시장은 공급망 재편과 첨단 기술 경쟁 심화로 인해 슈퍼사이클 기대감이 높아지고 있습니다. 삼성전자와 SK하이닉스 등 한국 대형 반도체 기업들이 강한 실적 개선을 보이며 시장의 주목을 받고 있으며, 외국인과 기관 투자자들도 관련 종목들을 집중 매수하는 모습이 관찰됩니다. 특히, HBM과 CXL 등 차세대 메모리 및 인터페이스 기술이 산업 전반에 걸쳐 핵심 기술로 부상하면서, 관련 기업들이 저평가 상태임에도 불구하고 성장 잠재력을 인정받아 시장의 관심이 집중되고 있습니다. 이러한 배경은 글로벌 공급망 재편, 첨단 기술 경쟁, 그리고 정부의 반도체 육성 정책과 맞물려 향후 수년간 지속될 것으로 전망됩니다. 따라서 이번 영상은 이러한 시장 흐름과 함께, 관련 종목들의 투자 기회와 위험 요인까지 폭넓게 분석하는 내용을 담고 있습니다.
💡 투자 시사점
이번 영상은 반도체 및 소부장 관련 핵심 유망주들이 글로벌 슈퍼사이클 기대와 함께 저평가 상태임을 고려할 때, 장기적 성장 가능성을 갖춘 종목들에 대한 투자가 유망하다는 점을 시사합니다. 특히, 외인과 기관이 집중 매수하는 종목들은 향후 강한 상승 모멘텀을 기대할 수 있으며, 적절한 매수 타점과 대응 전략을 세우는 것이 중요합니다. 또한, 이번 기회에 기술적 분석과 시장 전망을 병행하여 포트폴리오를 재조정하는 것도 고려할 만합니다. 다만, 글로벌 경기 변동성과 기술 경쟁 심화 등 리스크 요인도 함께 검토하여 신중한 투자 판단이 필요하다는 점도 잊지 말아야 합니다.
🎯 시청 포인트
이 영상은 반도체 및 소부장 산업의 최신 시장 동향과 함께, 전문가들이 추천하는 핵심 유망주들의 매수 시점과 전략을 상세히 설명하는 점이 큰 강점입니다. 특히, 글로벌 슈퍼사이클 기대와 관련 기술의 성장 가능성을 분석하여, 투자자들이 하반기 시장에서 수익을 극대화할 수 있는 실질적 정보를 얻을 수 있습니다. 또한, 추석 연휴 기간 동안 시장 전망을 미리 파악하고, 적절한 대응 전략을 세우는 데 도움을 주기 때문에, 관련 업종에 관심이 있는 투자자라면 반드시 시청해야 할 영상입니다.
⚠️ 투자 유의사항
본 콘텐츠에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.