단일종목 레버리지 ETF 국감 본격화

단일종목 레버리지 ETF 국감 본격화
공유하기

오는 10월 8일 시작되는 국정감사에서 단일종목 레버리지 상장지수펀드(ETF)가 정치권의 집중 조명을 받게 되었습니다. 야권은 이번 사태의 책임 소재를 강하게 따지고 있으며, 금융당국과 증권업계도 방어 전략을 모색하며 긴장하고 있습니다. 특히, 상품 도입 과정과 정책 결정 배경, 투자자 손실에 대한 책임이 핵심 쟁점으로 부상하고 있습니다.


정무위원회는 금융위원회, 산업은행, 기업은행을 대상으로 한 감사 일정을 10월 8일 확정했으며, 금융감독원과 금융부문 종합감사는 이후 일정 조율 중입니다. 최대 관심사는 상품 도입 당시 시장 충격을 가정한 ‘스트레스 테스트’ 실시 여부와 정책 결정 과정입니다. 야권은 관련 회의 참석자와 발언 내용을 집중적으로 요구하며, 특히 1월 13일 김용범 당시 대통령실 정책실장이 유관기관과 업계 관계자를 불러 비공개 간담회를 가진 사실에 주목하고 있습니다.

이 자리에서 단일종목 레버리지 ETF가 한국 증시로 유인하는 수단으로 제시되었으며, 김 실장은 간담회 직후 금융위에 관련 상품 도입을 지시했다고 밝혔습니다. 이후, 금융위는 1월 28일 회의에서 상품 도입 근거를 마련하는 방안을 논의했고, 일부 위원들은 투자 손실 시나리오와 영향 분석의 필요성을 제기하였습니다. 그러나 이례적으로 신속히 제도 마련에 나선 배경과 관련 정책의 적절성에 대해 의문이 제기되고 있습니다.
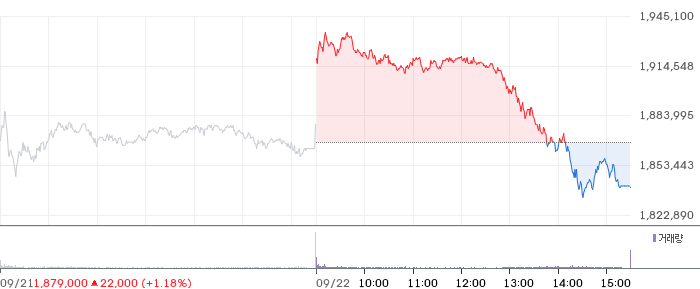
SK하이닉스 일봉 차트

📊 SK하이닉스 (000660) 기술적 분석 — 4시간봉(4H) 기준

🟢 RSI — RSI(14)는 61.36로 강세 구간에서 상승 모멘텀이 유지되고 있습니다.

🟢 MACD — MACD(34783.33)가 시그널선(26577.51) 위에서 히스토그램 양수(+8205.82)를 유지하며 강한 상승 모멘텀입니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(1,791,000원) 대비 +4.1%, 60봉선(1,674,192원) 대비 +11.3%입니다.

🔴 볼린저밴드 — 볼린저밴드 상단 근처(밴드 내 81.4% 위치)에서 거래 중이며, 밴드 폭 13.0% 수준입니다.

🔴 Williams %R — Williams %R은 -11.87로 과매수 구간(-20 이상)입니다. 단기 고점 형성 가능성에 유의가 필요합니다.

📋 종합: 기술적 분석 5개 요소 중 상승 2개, 하락 2개, 중립 1개로 혼조세입니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 SK하이닉스 펀더멘탈 정보

💰 SK하이닉스 (000660) 펀더멘탈 분석

SK하이닉스는 Technology 섹터의 Semiconductors 업종에 속합니다. SK하이닉스의 현재 시가총액은 1347.39조 원입니다. SK하이닉스의 PER은 8.22배로 상당히 저평가된 수준입니다.

Forward PER는 3.9배로, 현재 PER(8.22배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다. PEG 비율 0.20로, 성장성 대비 매우 저평가된 상태입니다. PBR 4.98배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다.

주당순이익(EPS)은 224,313원을 기록하고 있습니다. 배당수익률은 0.16%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. SK하이닉스는 52주 범위(333,000원~3,002,000원)에서 상위 7% 구간에 위치하며 고점 영역입니다.

당일 거래량 2.3M주는 평균(5.1M) 대비 절반 이하로, 관망세가 짙습니다. 37명의 애널리스트 평균 의견은 ‘강력 매수'(1.3/5.0)입니다. 애널리스트 평균 목표가는 3,184,026원(현재가 대비 +72.2%)입니다. 목표가 범위는 1,535,000원~5,300,000원입니다.

다음 실적발표 예정일은 2026-10-27입니다. SK하이닉스는 순이익률 85.6%로 높은 수익성, ROE 92.7%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 256.8%로 고성장세를 이어가고 있습니다.

부채비율 8.0%로 재무 건전성이 매우 양호합니다. SK하이닉스의 주요 소유구조는 내부자 보유 20.2%, 기관 보유 39.2%입니다. 베타 2.39로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.


SK하이닉스 주가는 52주 최고치 가격인 3,002,000원을 기준으로 37.4% 하락한 1,849,000원 부근까지 눌린 상황입니다.

37명의 애널리스트 컨센서스는 ‘강력 매수’이며, 평균 목표주가는 3,184,026원으로 현재가 대비 +72.2%의 상승 여력을 제시하고 있습니다. (목표가 범위: 1,535,000원 ~ 5,300,000원)

중장기적으로 꾸준한 매수관점 스탠스로 관심을 가져볼만 합니다. 관련 뉴스와 분기 실적 흐름을 꼼꼼하게 체크하면서 접근하는 것을 권장합니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (미래에셋증권, 한화투자증권, 하나증권)
 네이버 리포트 보기 →

📄 최근 미래에셋증권 리포트: “HBM 고객 다변화 본격화”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

업계 역시 긴장 상태입니다. 금융투자협회와 한국거래소는 상품 도입 과정에 대한 질의에 응답할 예정이며, 증권사 대표와 금융사 경영진이 증인으로 소환될 가능성도 제기되고 있습니다. 특히, 미래에셋증권과 한국투자증권, 삼성증권 등의 증인 채택이 논의되고 있으며, 이들이 대통령실 방침에 따라 움직였는지 여부가 핵심 쟁점입니다.

이번 국감은 정책 결정 과정과 업계의 역할, 그리고 금융시장 구조의 문제점을 짚어보는 계기가 될 것으로 보입니다. 정책 결정의 투명성과 책임 소재를 명확히 하는 것이 앞으로의 시장 안정성을 높이기 위한 중요한 방안이 될 것입니다. 투자자들은 이번 국감 결과와 정책 변화에 귀를 기울이며, 시장 전반의 리스크 관리에 신경 써야 할 시점입니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기