
국내 배터리 기업들이 정부의 ESS(에너지저장장치) 수주 경쟁에 본격 뛰어들면서 시장 규모가 2조원대를 넘어설 것으로 전망되고 있습니다. 기후에너지환경부는 22일 2026년 ESS 중앙계약시장 입찰 규모를 기존 540메가와트(MW)에서 1180MW로 대폭 확대한다고 발표하였으며, 이로 인해 경쟁이 더욱 치열해질 것으로 예상되고 있습니다.
이번 정부 발표에 따르면, 육지 1100MW와 제주 80MW를 포함한 총 1180MW의 발전사업자를 선정하는 이번 입찰은 11월 11일 마감되며, 선정된 사업자는 2029년 2월까지 ESS를 구축해야 합니다. 과거와 비교해 보면, 지난해 1차 입찰은 540MW 규모였으며, 올해 2월 발표된 2차 입찰에서는 565MW가 낙찰되어 이미 상당히 규모가 커졌음을 알 수 있습니다. 기존 입찰이 약 1조원 규모였던 점을 고려할 때, 올해 수주 규모는 2조원대를 넘어설 가능성이 높아졌습니다.
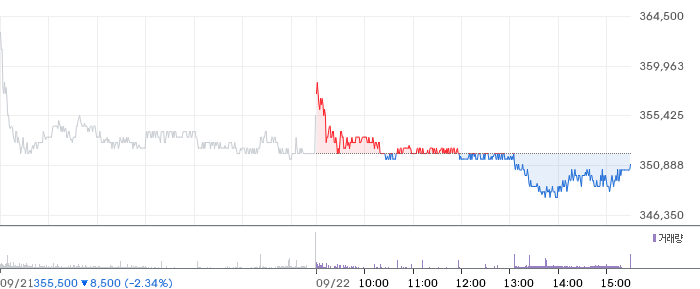
중앙계약시장 확대에 힘입어 LG에너지솔루션350,500원 ▼-0.43%, 삼성SDI, SK온 등 3대 배터리 업체들의 수주전도 관심을 받고 있습니다. 앞선 두 차례 입찰에서는 삼성SDI와 SK온이 번갈아 최대 물량 확보에 성공했으며, 지난해 7월 종료된 1차 입찰에서는 삼성SDI가 전체 물량의 76%를 차지하였고, LG에너지솔루션은 24%, SK온은 한 건도 수주하지 못하는 상황이 벌어졌습니다.
당시 삼성SDI는 니켈·코발트·알루미늄(NCA) 배터리를 적용한 ESS로 경쟁사들을 앞섰으며, 반면 LG에너지솔루션과 SK온은 리튬인산철(LFP) 배터리로 경쟁했습니다. 올해 2월 발표된 2차 입찰에서는 SK온이 총 565MW 가운데 284MW를 확보하며 점유율 50%로 최대 사업자가 되었고, 삼성SDI는 202MW, LG에너지솔루션은 79MW를 각각 확보하였습니다. 1·2차 입찰의 수주 점유율은 삼성SDI가 56%, SK온이 25%, LG에너지솔루션이 19%로 집계되어 있으며, 경쟁 구도에 변화가 감지되고 있습니다.
정부는 이번 ESS 사업 대상 변전소도 확장하는 방안을 추진 중입니다. 기존에는 계통관리변전소에 한정했으나, 올해부터는 전국 계통 상황을 분석하여 ESS 연계 필요성이 인정되는 다른 변전소까지 포함시켜서, 계통 과부하를 완화시키는 데 큰 도움을 줄 것으로 기대되고 있습니다. 특히 제주 지역에는 풍력발전 비중이 높아 야간에도 충전 수요가 발생하는 특성을 반영해, 장수명 ESS 도입을 위한 25년 계약 방식이 도입됩니다. 기존 계약기간이 15년에 불과했는데, 이번에는 하루 두 차례 충·방전을 25년 동안 수행할 수 있는 설비를 대상으로 한 계약이 추가된 것입니다.
이번 정부 정책 변화와 확대는 2023년부터 올해 상반기까지 세 차례에 걸쳐 총 1196MW 규모의 ESS 사업자를 선정하는 데 기여했으며, 올해 입찰까지 포함하면 중앙계약시장을 통한 ESS 구축 규모는 2GW를 넘어설 것으로 보여집니다. 이는 국내 배터리 산업의 성장과 친환경 에너지 전환이 가속화되고 있음을 보여주는 신호로, 배터리 업체들의 경쟁력 확보와 시장 확대에 긍정적인 영향을 미칠 것으로 기대됩니다.
전문가들은 이번 정부의 ESS 확대 정책이 친환경 에너지 전환을 촉진하는 데 중요한 역할을 할 것으로 보고 있으며, 배터리 기업들이 수주 경쟁에서 우위를 확보하기 위해 기술력과 제품 다양성 확보에 힘쓸 것이라고 분석하고 있습니다. 그러나 시장 규모가 크게 확장됨에 따라 경쟁이 치열해지고, 가격 경쟁과 공급망 안정성 확보 등 여러 변수도 함께 고려해야 하는 만큼, 기업들은 지속적인 혁신과 시장 대응력이 중요한 시점입니다. 앞으로 정부 정책과 산업 동향을 면밀히 관찰하는 것이 투자 전략 수립에 중요한 포인트가 될 것입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
