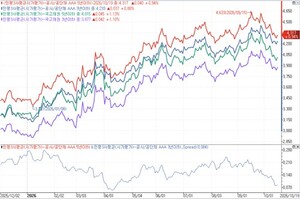
국고채 금리의 큰 폭 하락에도 불구하고 크레디트(신용) 시장의 투자 심리는 여전히 위축된 모습입니다. 특히 ‘AAA’ 공기업들이 5년물 채권 입찰에서 유찰 사례를 기록하며, 시장의 경계감이 높아지고 있습니다. 외국인 매수세가 국고채 강세를 이끌고 있지만, 국내 기관 투자자들은 위험 회피와 관망세를 유지하며, 2~3년물에 집중하는 모습입니다.
한국수력원자력(AAA)은 2년과 3년물 채권을 각각 2,100억 원과 700억 원어치 발행하기로 했으며, 가산금리(스프레드)는 각각 35bp, 40bp로 책정되었습니다. 이는 민평 대비 4~8bp 낮은 수준으로 형성된 금리지만, 5년물은 발행을 하지 않기로 결정했습니다. 지난주에는 한국전력공사와 한국동서발전도 5년물 발행 계획을 철회하는 사례가 있었습니다. 이러한 유찰은 크레디트 시장의 투자 심리 악화와 함께, 3년과 5년 구간 금리 차이인 스프레드가 축소된 것도 영향을 미치고 있습니다.
지난달 28일과 16일 기준으로 국고채 3년물과 5년물 간 금리차는 각각 22.6bp와 13.4bp로 줄어들었으며, ‘AAA’ 공기업의 3년과 5년물 민평 금리 차도 16.8bp에서 8.1bp까지 좁혀졌습니다. 채권 딜러들은 금리 차이 확대가 크레디트 채권의 투자 매력을 높이는데 중요한 역할을 한다고 분석하며, 현재 시장은 3년물과 2~3년 구간에 집중하는 경향이 강합니다. 반면, 5년물은 투자자들의 기대 기대와 달리 관심이 낮아지고 있습니다.
국내 기관 투자자들은 여전히 시장의 불확실성을 우려하며, 크레디트물에 대한 적극적 매수보다는 관망세를 유지하고 있습니다. 외국인들은 국고채 강세를 주도하는 모습이지만, 국내 투자자들은 여전히 조심스럽게 시장을 지켜보고 있는 상황입니다. 한편, 국고채 금리 하락으로 인해 발행 비용이 낮아지면서 일부 공사채의 조달 부담은 다소 완화된 모습입니다. 지난달 28일과 16일 기준으로 3년물 민평 금리는 각각 4.452%와 4.196%로 하락하며, 발행사의 부담이 감소하는 모습이 나타나고 있습니다. 앞으로 크레디트 시장은 ‘AAA’ 공사채와 은행채 수급 흐름, 그리고 연말 조달 계획에 따라 변동성이 계속될 것으로 보입니다.
전문가들은 금리 차 확대와 시장의 위험선호 회복이 시장 안정의 핵심 요소임을 지적하며, 현재의 유동성 환경과 글로벌 금리 동향이 중요한 변수로 작용할 것으로 분석하고 있습니다. 투자자들은 단기물 중심의 시장 흐름과 함께, 향후 금리 차 확대를 기대하며 시장 움직임을 주의 깊게 살펴볼 필요가 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.