대한항공, 산은 보증으로 3억달러 유로본드 성공적 발행

대한항공, 산은 보증으로 3억달러 유로본드 성공적 발행
공유하기

대한항공26,550원 ▲+1.14%이 한국산업은행의 지급 보증을 바탕으로 3억달러 규모의 유로본드(RegS) 발행에 성공하였습니다. 이번 채권은 5년 만기 고정금리부채권으로, 북빌딩(수요예측)에서 주문이 예상보다 많아 스프레드를 25bp 낮추는 성과를 거두었습니다. 가산금리(스프레드)는 미국 국채금리보다 65bp 더 붙었습니다. 산업은행은 무디스, S&P, 피치로부터 각각 ‘Aa2’, ‘AA’, ‘AA-‘ 등급을 받아 AA급 신용도를 확보하며, 대한항공의 신용보강 역할을 충실히 수행하였습니다.


올해 하반기 들어 대한항공은 외화채권 조달을 활발히 진행 중입니다. 지난 7월 한국수출입은행 보증으로 200억엔 규모의 사무라이본드 발행을 완료했고, 8월에는 KB국민은행의 신용보증을 활용하여 3억달러 유로본드 발행을 성공시켰습니다. 이번에 산은 보증을 통한 3억달러 조달이 두 번째 외화채권 조달로, 글로벌 시장 내 조달 행보를 이어가고 있습니다. 참고로, 올해 대한항공의 만기 도래 외화채권은 약 2억1천780만달러 규모였습니다.

글로벌 채권시장 전반의 변동성 증가와 금리 상승, 중동 사태, 프랑스 시위 등 여러 변수로 인해 투자심리와 수요가 위축되고 있습니다. 이로 인해 한국물에 대한 흥행세는 둔화되었으며, 투자자들이 요구하는 뉴이슈어프리미엄(NIP)은 높아지고 있습니다. 그럼에도 불구하고 대한항공은 은행권의 보증을 적극 활용하며 글로벌 조달을 지속하고 있으며, 한국의 다른 기업들도 정부보증을 통해 외화채권 발행을 확대하는 모습입니다.
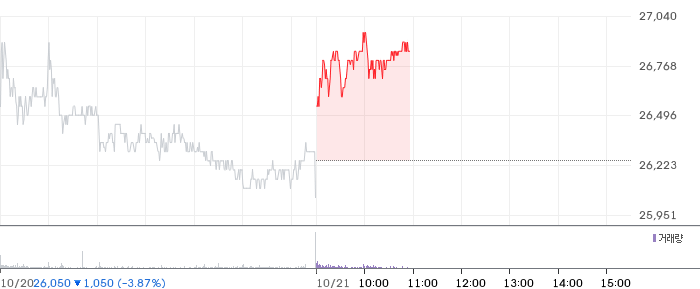
대한항공 일봉 차트

📊 대한항공 (003490) 기술적 분석 — 4시간봉(4H) 기준

🔴 RSI — RSI(14)는 30.59로 약세 구간에서 하락 압력이 이어지고 있습니다.

🔴 MACD — MACD(-1005.91)가 시그널선(-559.08) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(29,228원) 대비 -9.2%, 60봉선(29,613원) 대비 -10.3%입니다.

🟢 볼린저밴드 — 볼린저밴드 하단 근처(밴드 내 11.8% 위치)에서 거래 중이며, 반등 시도 가능성이 있습니다.

🟢 Williams %R — Williams %R은 -87.96로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 상승 2개, 하락 2개, 중립 1개로 혼조세입니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 대한항공 펀더멘탈 정보

💰 대한항공 (003490) 펀더멘탈 분석

대한항공는 Industrials 섹터의 Airlines 업종에 속합니다. 대한항공의 주요 소유구조는 내부자 보유 28.3%, 기관 보유 26.0%입니다.


대한항공의 현재 시가총액은 9.87조 원입니다. Forward PER은 7.7배로 시장의 향후 실적 전망을 반영하고 있습니다. PBR 0.94배는 장부가치 대비 할인 거래 중으로, 자산 가치 대비 저평가 구간입니다.

주당순이익(EPS)은 -693원을 기록하고 있습니다. 배당수익률은 2.80%로 소폭의 배당을 제공하고 있습니다. 대한항공는 52주 범위(21,000원~32,500원)에서 중상위권에 위치합니다. 52주 최고가 대비로는 19.8% 낮은 수준입니다.

당일 거래량 29K주는 평균(2.7M) 대비 절반 이하로, 관망세가 짙습니다. 11명의 애널리스트 평균 의견은 ‘매수'(1.5/5.0)입니다. 증권가가 제시한 평균 목표가는 36,727원로 현재가와 +38.3% 차이가 납니다. 최저 32,000원에서 최고 42,000원까지 제시됐습니다.

대한항공는 순이익률 -1.0%로 적자 상태, ROE -7.4%을 보이고 있습니다. 매출 성장률 16.4%로 안정적인 성장을 보이고 있습니다. 부채비율이 228.9%로 높은 수준이며, 금리 환경 변화에 따른 재무 리스크에 주의가 필요합니다.

베타 0.85로 시장과 비슷한 변동성을 보이고 있습니다.

중장기적인 관점에서 매수로 관심을 가져볼만한 수준입니다. 분할 매수 전략으로 접근한다면 리스크를 낮추면서도 충분한 수익 기회를 노려볼 수 있는 구간입니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (iM증권, 한화투자증권, 하나증권, 미래에셋증권)
 네이버 리포트 보기 →

📄 최근 iM증권에서 ‘매수’ 의견의 리포트를 발표했습니다. 자세한 내용은 리포트 보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

전반적인 금융 시장의 불확실성 속에서도 대한항공과 같은 기업들이 외화채권 발행을 계속하는 것은, 여전히 글로벌 시장에서의 자금 조달이 회사의 성장 전략에 중요한 역할을 하고 있음을 보여줍니다. 다만, 투자자들의 수요가 둔화된 상황에서는, 기업들은 요구하는 프리미엄이 높아지고 있어 조달 비용 상승이 불가피할 수 있습니다. 앞으로도 글로벌 금융 시장의 흐름과 기업들의 자금 조달 전략이 어떻게 변화할지 주목할 필요가 있습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기