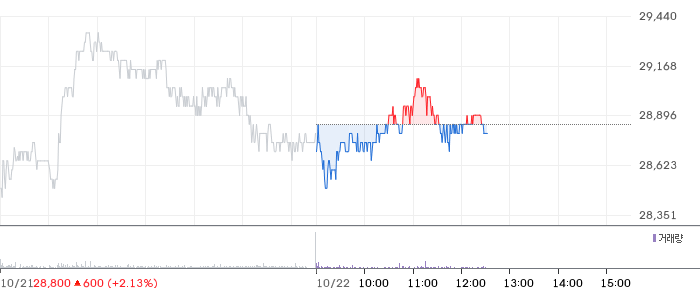
한국전력28,850원 +0.00%의 재무구조 개선이 예상보다 더딘 가운데, 2028년으로 예정된 사채발행한도 축소를 유예하는 방안이 현실적이라는 분석이 제기되고 있습니다. 만약 한도가 예정대로 축소된다면 약 19조2천억 원의 사채 상환 부담이 발생하게 되는데, 이는 한전이 충분히 해소할 수 있는 규모가 아니기 때문에 재무 건전성 확보가 쉽지 않다는 관측입니다.
신한투자증권 연구원들은 한전의 자본금과 적립금이 2022년 말 이후 확대되었지만, 여전히 자본 확충이 충분하지 않으며, 이에 따라 사채발행한도 정상화 유예가 가장 현실적인 방안이라고 밝혔습니다. 2022년 말 이후 한전의 자본금과 적립금은 약 28조4천억 원으로 예상되며, 이로 인한 2배 한도인 56조8천억 원과 비교하면, 같은 시점 사채 잔액인 76조원보다 19조2천억 원 차이가 발생합니다.
이 차액을 채우기 위해서는 수익성 개선이나 자본 확충이 필요하지만, 최근 전력 판매 마진이 줄고 있어 이익이 기대만큼 늘어나지 않는 상황입니다. 실제로 한전은 에너지 가격 상승에도 불구하고 흑자를 유지했지만, 순이익은 지난해 6.8조원 목표에 비해 올해 1.7조원, 내년은 5조원으로 전망이 낮아지고 있습니다. 추가 전기료 인상도 쉽지 않아 재무구조 정상화가 제한적일 것으로 보입니다.
이 연구원들은 한전이 사채발행한도 유예를 통해 재무 건전성 관련 우려를 완화시킬 수 있다고 분석하고 있습니다. 하지만 유예 과정에서 나타날 수 있는 매도 압력, 즉 투자심리 위축과 함께 일부 채권 매도 물량이 출회될 가능성에 주의가 필요하다고 지적합니다. 특히, LH와 함께 공사채 상대 약세를 주도할 수 있어 투자 시 신중한 접근이 요구됩니다.
이러한 분석은 한전의 재무구조 개선이 얼마나 중요한지 보여줍니다. 재무 건전성을 확보하지 못하면 향후 채권시장에서의 신뢰도 저하와 함께 기업의 자금 조달 부담이 커질 수 있기 때문에, 정책 변화와 수익성 개선이 병행되어야 할 것으로 보입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.