LG화학, 대산 BPA 사업 매각 협상 진행 중

LG화학, 대산 BPA 사업 매각 협상 진행 중
공유하기

LG화학229,000원 ▼-3.78%이 충남 대산공장에서 생산하는 비스페놀A(BPA) 사업의 매각은 아직 최종 계약이 체결되지 않은 상태임이 확인되었습니다. 23일 석유화학 업계에 따르면, LG화학과 국도화학은 현재 대산 BPA 사업 매각을 위한 협의를 이어가고 있으며, 구체적인 거래 조건이 확정되지는 않았습니다.

이번 협의 대상인 BPA 사업은 연간 생산능력 16만5000톤 규모로, 양사는 합작법인(JV)을 설립한 뒤 국도화학이 단계적으로 지분을 인수하는 방안을 검토하고 있습니다. 그러나 아직 계약 체결과 관련된 구체적인 사항은 확정되지 않은 상황입니다. BPA는 폴리카보네이트와 에폭시수지 등에 널리 사용되는 석유화학 중간재로, 글로벌 공급 과잉과 수익성 저하 문제를 겪고 있습니다.

최근 중국의 생산설비 증설과 자급률 상승으로 인해 글로벌 공급이 과잉 상태를 보이면서 수익성이 악화되고 있습니다. 국도화학은 이번 사업 재편을 통해 에폭시수지의 핵심 원료인 BPA의 수직계열화를 강화하여 원료 확보의 안정성을 높이고 경쟁력을 갖추고자 하는 전략을 추진 중입니다. 만약 이번 사업을 직접 생산하게 된다면, 원료 조달의 안정성과 원가 경쟁력 확보가 기대됩니다.
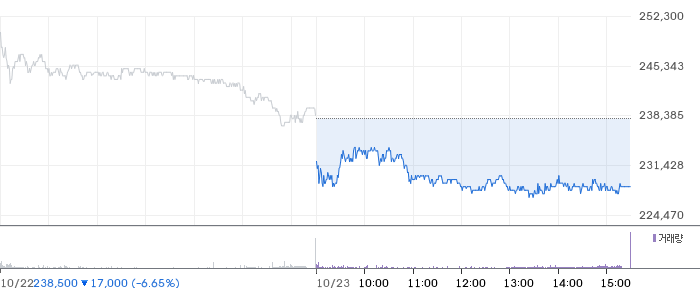
LG화학 일봉 차트

📊 LG화학 (051910) 기술적 분석 — 4시간봉(4H) 기준

🔴 RSI — RSI(14)는 35.4로 약세 구간에서 하락 압력이 이어지고 있습니다.

🔴 MACD — MACD(-6084.96)가 시그널선(-3104.30) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(259,663원) 대비 -11.8%, 60봉선(265,854원) 대비 -13.9%로 중장기 하락 추세입니다.

🟢 볼린저밴드 — 볼린저밴드 하단(233,177원) 이탈. 밴드 폭 20.4%로 기술적 반등 가능성이 있는 구간입니다.

🟢 Williams %R — Williams %R은 -100로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 3개가 하락, 2개가 상승, 0개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 LG화학 펀더멘탈 정보

💰 LG화학 (051910) 펀더멘탈 분석

LG화학는 Basic Materials 섹터의 Chemicals 업종에 속합니다. LG화학의 주요 소유구조는 내부자 보유 35.0%, 기관 보유 35.8%입니다.


LG화학의 현재 시가총액은 16.13조 원입니다. Forward PER은 11.3배로 시장의 향후 실적 전망을 반영하고 있습니다. PEG 비율 1.13로, 성장 기대가 주가에 상당 부분 반영된 상태입니다.

PBR 0.50배는 장부가치 대비 할인 거래 중으로, 자산 가치 대비 저평가 구간입니다. 주당순이익(EPS)은 -19,319원을 기록하고 있습니다. 배당수익률은 0.88%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다.

LG화학는 52주 범위(224,000원~437,500원)에서 하위 13% 구간으로 저점 근처입니다. 당일 거래량 267K주는 평균(207K) 수준입니다. 증권가 23곳의 투자의견을 모으면 ‘매수'(1.8/5.0)로 요약됩니다.

증권가가 제시한 평균 목표가는 386,478원로 현재가와 +68.8% 차이가 납니다. 최저 260,000원에서 최고 540,000원까지 제시됐습니다. LG화학의 다음 실적발표일은 2026-11-05로, 약 2주 남았습니다. 어닝시즌을 앞둔 포지션 조정에 주의가 필요합니다. LG화학는 순이익률 -3.2%로 적자 상태, ROE -5.7%을 보이고 있습니다.

매출 성장률 19.0%로 안정적인 성장을 보이고 있습니다. 부채비율은 82.5%로 적정 수준입니다. 베타 1.50로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (삼성증권, 하나증권, 유진투자증권, 신한투자증권)
 네이버 리포트 보기 →

📄 최근 삼성증권 리포트: “3Q26 preview – 자회사 서프라이즈 영향”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

이처럼 석유화학 업계는 공급 과잉과 수익성 저하 문제에 직면한 가운데, 기업들은 사업 재편과 포트폴리오 최적화를 통해 경쟁력 강화를 추진하고 있습니다. 이번 매각 협상은 시장 내 공급 체인 안정과 수익성 회복을 위한 중요한 분기점이 될 것으로 보입니다.

이와 별개로, AI 기술의 발전이 게임업계에 새로운 변화를 가져오고 있으며, 최근 스팀넥스트페스트에는 평소보다 두 배 가까운 8000여 개의 신작 게임이 공개되었습니다. 이는 게임 사용자 수의 증가와 시장 확장 가능성을 보여주는 지표로 해석되고 있습니다. 또한, 독일의 폭스바겐그룹 산하 스카니아(Scania AB) 역시 글로벌 시장에서 중형 트럭을 공급하며 성장세를 이어가고 있습니다. 이러한 업계 동향은 전통 제조업과 첨단 기술이 만나는 접점에서 시장의 다양한 변화가 일어나고 있음을 보여줍니다.

이러한 시장 흐름 속에서 LG화학의 이번 사업 재편은 공급망 안정화와 수익성 강화라는 두 마리 토끼를 잡는 전략적 움직임으로 평가됩니다. 앞으로도 글로벌 공급 과잉 문제와 친환경, 고부가가치 사업에 대한 기업들의 집중이 지속될 것으로 예상됩니다. 투자자들은 이번 협상이 실질적인 계약으로 이어질지, 그리고 이를 통해 LG화학이 어떻게 포트폴리오를 조정할지 주목할 필요가 있습니다.

결론적으로, 석유화학 업계는 공급 과잉과 수익성 저하라는 도전에 직면했으며, 기업들은 사업 재편과 공급망 강화로 대응하고 있습니다. LG화학의 이번 협상은 향후 시장 경쟁력 확보와 지속 가능성 강화를 위한 중요한 분기점이 될 것으로 보입니다. 투자자들은 이 움직임이 업계 전반에 미칠 영향을 주의 깊게 관찰하는 것이 필요합니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇


⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.

댓글 남기기