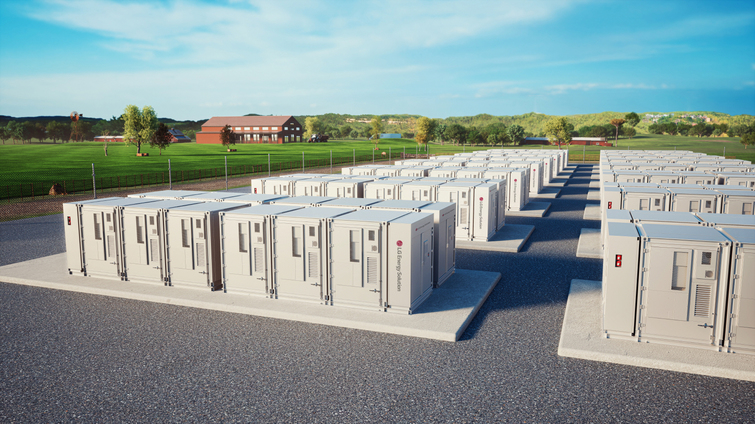
세계 재생에너지 신규 발전설비가 5년 만에 감소할 가능성이 제기된 가운데, 에너지저장장치(ESS) 신규 설치량은 올해 45% 증가할 것으로 예상됩니다. 발전소를 짓는 속도보다 전력망을 확장하는 속도가 느려지면서, 재생에너지 산업의 중심축이 발전설비에서 전력망과 저장장치로 이동하고 있습니다.
핵심은 발전량 자체가 아니라 생산된 전기를 필요한 시간과 장소로 옮길 수 있느냐입니다. 태양광과 풍력은 날씨와 시간대에 따라 출력이 달라지는 만큼, 전력망과 ESS가 뒷받침되지 않으면 설비를 늘려도 실제 활용도가 떨어질 수 있습니다.
💎 재생에너지 증설을 늦추는 전력망
국제재생에너지기구(IRENA)에 따르면 지난해 세계 신규 재생에너지 발전설비 증가량은 692GW로 사상 최대치를 기록했습니다. 누적 설비용량도 5149GW로 전년보다 15.5% 늘었습니다. 하지만 올해는 중국의 설치량 감소와 시장 포화, 전력망 부족, 무역장벽이 동시에 작용하면서 신규 설비 증가세가 꺾일 수 있습니다.
BNEF는 세계 태양광 신규 설치량이 지난해 655GW에서 올해 584GW로 10.8% 줄어들 수 있다고 내다봤습니다. 특히 지난해 세계 신규 재생에너지 설비의 약 64%를 차지했던 중국의 변화가 큽니다. 중국 국가에너지국은 올해 1~9월 신규 태양광 설치량이 110.83GW로 전년 동기보다 약 54% 감소했다고 발표했습니다.
지난해 중국에서는 전력 판매가격 제도 개편을 앞두고 사업자들이 기존 제도를 적용받기 위해 발전소 완공을 서두르면서 설치량이 일시적으로 늘었습니다. 올해는 이 같은 기저효과에 시장 포화와 계통 부족이 겹쳤습니다. 다만 기존 설비가 계속 가동되고 신규 설비도 추가되는 만큼, 전체 태양광 발전량 자체는 증가할 여지가 있습니다.
💎 출력제어와 가격 잠식의 현실
전력망에 여유가 없으면 발전량을 강제로 줄이는 출력제어가 발생합니다. 낮 시간대 태양광 발전이 한꺼번에 몰리면 공급이 수요를 웃돌아 도매가격이 하락하는 가격 잠식 효과도 나타납니다. 이는 발전사업자의 수익성을 낮추고, 신규 발전소의 경제성 판단에도 영향을 주는 요인입니다.
국제에너지기구(IEA)는 2025년 기준 전력망 연결을 기다리는 재생에너지 발전사업이 최소 1700GW, 대규모 배터리 사업이 600GW에 이른다고 밝혔습니다. 또 2035년까지 세계 전력망의 전력 수송 능력을 최소 30% 확대해야 한다고 분석했습니다. 재생에너지 산업의 병목이 패널과 터빈 공급에서 송전선, 변압기, 배전망으로 옮겨갔다는 의미입니다.
💎 ESS가 전력망의 완충재가 됩니다
ESS는 낮에 생산한 전기를 저장했다가 전력 수요가 커지는 저녁 시간에 공급하는 장치입니다. 전력망의 피크 부담을 낮추고, 시간대별 전기 가격 차이를 활용해 전력 판매 수익을 높이는 역할도 수행합니다. 중국 국가에너지국에 따르면 올해 6월 말 중국의 ESS 누적 설치량은 153GW로 전년 동기보다 61% 증가했으며, 중국 정부는 2030년까지 이를 300GW로 확대할 계획입니다.
세계 시장도 빠르게 커지고 있습니다. BNEF는 올해 신규 ESS 설치량이 출력 기준 188GW, 저장용량 기준 535GWh로 지난해보다 45% 늘어날 것으로 예상했습니다. 내년 신규 설치량은 209GW까지 확대될 수 있습니다. 발전설비 증설이 주춤해도 전력망 안정성과 시간대별 전력 활용을 위해 저장장치 수요가 커지는 구조입니다.
💎 국내 기업의 기회와 과제
한국은 중국과 달리 태양광 신규 설치량이 지난해 3.1GW에서 올해 3.5GW로 늘어날 것으로 예상됩니다. 그러나 호남 일부 지역에서는 전력망 부족으로 신규 발전사업의 계통 연결이 2034년 이후로 밀렸습니다. 기후에너지환경부는 전력망 수용 한도가 초과할 때만 발전량을 줄이는 유연접속을 도입해 호남의 태양광 수용 용량을 2.6GW 확대하고, 2030년까지 배전망 ESS와 변전소 ESS를 활용해 태양광 발전설비를 각각 3GW와 1.6GW 추가 연결할 계획입니다.
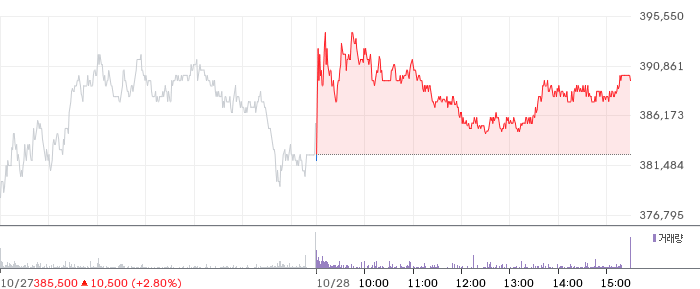
국내 배전망 ESS 사업에서는 LG에너지솔루션388,000원 ▲+1.44%과 HD현대일렉트릭이 운영사업자로 선정됐고, 삼성SDI 배터리는 전체 물량의 약 66%에 채택됐습니다. 32개 배전선로에 총 640MWh 규모의 ESS를 구축해 태양광 182.4MW를 추가 연결하는 사업입니다. HD현대일렉트릭은 지난해 수주한 전남 신안 안좌도 ESS 사업 매출이 반영되면서 3분기 매출 1조1799억원, 영업이익 2845억원을 기록했습니다.
LG에너지솔루션은 배터리 제조 역량을 바탕으로 ESS 시장 확대와 연결되는 기업입니다. 다만 ESS 사업은 배터리 가격, 화재 안전성, 프로젝트 수익성, 정책 변화에 영향을 받기 때문에 설치량 증가가 곧바로 이익 증가로 이어지는지는 사업별로 확인할 필요가 있습니다. HD현대일렉트릭과 삼성SDI뿐 아니라 장기적으로 변압기와 배전기기를 공급하는 LS ELECTRIC도 전력망 투자 확대와 연결될 수 있으며, LS ELECTRIC은 3분기 매출 1조8778억원, 영업이익 2335억원을 기록했습니다.
💎 투자 시사점
이번 흐름은 재생에너지 산업을 단순히 태양광 패널 설치량으로만 평가하기 어렵다는 점을 보여줍니다. 앞으로는 발전소 수주와 함께 송전망 증설, 변압기 공급, 배전망 ESS 운영, 배터리 안전관리까지 가치사슬을 나눠 살펴봐야 합니다. 반대로 전력망 인허가 지연과 출력제어, 가격 잠식, 중국 시장의 정책 변화는 관련 기업의 실적 변동성을 키울 수 있습니다. 재생에너지 시대의 경쟁력은 얼마나 많이 생산하느냐보다, 생산한 전기를 얼마나 안정적으로 저장하고 전달하느냐에서 갈릴 수 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.