
미국 전기차 구매 세액공제 종료가 전기차 수요뿐 아니라 배터리 소재 기업의 실적에도 직접적인 부담으로 나타나고 있습니다. EcoPro BM은 전기차용 양극재 출하 감소로 올해 3분기 시장 기대치를 밑돌았고, 증권가는 목표주가를 기존 10만원에서 9만원으로 낮췄습니다.
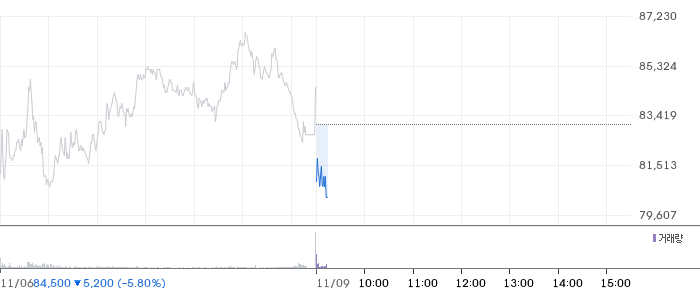
9일 iM증권은 EcoPro BM에 대한 투자의견 ‘보유’를 유지하면서 목표주가를 10% 하향 조정했습니다. 지난 6일 종가 8만3100원과 비교하면 새 목표주가까지의 상승 여력은 8.3%입니다. 다만 이 수치는 실적 회복의 가시성보다 현재 기업가치 부담을 함께 고려해야 해, 단순한 상승 여력만으로 해석하기는 어렵습니다.
💎 전기차 양극재가 실적 발목
EcoPro BM의 올해 3분기 연결 기준 매출액은 5580억원으로 전년 동기보다 11% 감소했습니다. 영업이익은 120억원으로 76% 급감했으며, 전 분기와 비교해도 매출액은 3%, 영업이익은 33% 줄었습니다. 시장 예상치였던 매출액 6010억원과 영업이익 155억원을 모두 밑돈 결과입니다.
영업이익률은 약 2%로 전 분기보다 소폭 낮아졌지만 흑자 기조는 이어갔습니다. 문제는 이익의 절대 규모입니다. 전기차용 양극재는 출하량이 줄었고, 미국에서는 구매 세액공제 종료 이후 현지 전기차 수요가 둔화했습니다. 유럽에서도 완성차 업체의 신차 출시 과정에서 주요 배터리 셀 고객사의 시장점유율이 낮아지면서 EcoPro BM의 공급 물량이 감소했습니다.
💎 비전기차 수요가 일부 방어
모든 사업이 약했던 것은 아닙니다. 전동공구와 데이터센터용 배터리 백업장치 수요가 늘면서 관련 양극재 매출은 전 분기보다 약 16% 증가했습니다. 삼성SDI의 국내 중앙계약시장 공급 확대에 힘입어 에너지저장장치(ESS·전력을 저장했다가 필요할 때 사용하는 설비)용 양극재 매출도 일시적으로 회복됐습니다.
양극재 판매가격은 원재료인 금속 가격 상승분이 반영되며 전 분기 대비 약 6% 올랐습니다. 하지만 원·달러 환율 하락과 헝가리 공장의 일시적인 가동 중단에 따른 비용이 발생하면서 가격 상승이 수익성 개선으로 연결되지는 못했습니다. 가격을 올려도 판매량과 가동률, 환율이 동시에 뒷받침되지 않으면 이익 방어가 제한적이라는 점을 보여줍니다.
💎 4분기에도 회복은 제한적
iM증권은 EcoPro BM의 4분기 연결 기준 매출액을 5150억원, 영업이익을 89억원으로 제시했습니다. 매출액은 전년 동기보다 4% 늘지만 전 분기보다는 8% 줄고, 영업이익은 전년 동기보다 79%, 전 분기보다 26% 감소하는 수준입니다. 전동공구와 데이터센터용 양극재 수요가 견조하더라도 전기차용 출하 감소를 상쇄하기에는 부족하다는 판단입니다.
미국 전기차 구매세액공제 종료에 따른 수요 부진과 유럽 완성차 업체들의 신차 출시에 따른 고객사 공급 물량 변화로 양극재 출하 감소세가 이어질 전망
미국 전기차 구매 세액공제 종료에 따른 수요 부진과 유럽 완성차 업체들의 신차 출시로 고객사 공급 물량이 바뀌면서 양극재 출하 감소가 이어질 것이라는 의미입니다.
💎 중장기 성장 동력의 조건
헝가리 공장과 인도네시아 니켈 제련사업 BNSI는 중장기적으로 중요한 변수입니다. 헝가리 공장은 지난 6월 니켈·코발트·알루미늄(NCA) 양극재 양산을 시작했으며, 유럽 전기차 시장 회복과 현지 생산 요건 강화에 대응하는 거점 역할이 기대됩니다.
BNSI는 2027년 2분기 가동을 목표로 하고 있습니다. 핵심 원재료인 니켈 조달 안정성과 하이니켈 양극재의 원가 경쟁력 강화에 기여할 수 있지만, 초기 생산 수율과 공장 가동률이 안정되기까지 시간이 필요합니다. BNSI 실적은 내년부터 EcoPro BM 연결 실적에 반영될 예정이지만, 단기간에 수익성을 크게 끌어올리는 변수로 보기는 어렵습니다.
💎 숫자가 보여주는 핵심 과제
iM증권은 EcoPro BM의 올해 연간 매출액을 2조2550억원으로, 전년보다 11% 감소하는 수준으로 제시했습니다. 영업이익은 600억원으로 전년보다 53% 줄어드는 수준입니다. 결국 회사의 회복 여부는 전기차 수요 자체보다 고객사별 공급 물량 변화, 헝가리 공장 가동 안정화, 니켈 사업의 원가 효과가 실제 실적에 언제 반영되는지에 달려 있습니다.
EcoPro BM은 비전기차 분야의 수요와 신규 생산 거점을 통해 방어력을 확보하고 있지만, 현재 실적은 여전히 전기차용 양극재에 크게 좌우되고 있습니다. 미국 정책 변화와 유럽 고객사 조정이 동시에 나타난 상황에서, 투자자가 확인해야 할 지표는 매출 성장률보다 출하량 회복과 영업이익률 개선입니다. 참고 자료는 iM증권 리포트와 원문 기사입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
