한국콜마, K-인디뷰티 수출 탄력

한국콜마, K-인디뷰티 수출 탄력
공유하기

K-인디뷰티의 해외 수요가 한국콜마103,200원 ▼-5.23%의 실적을 끌어올리고 있습니다. 다만 핵심 자회사 HK이노엔의 부진으로 3분기 영업이익은 시장 기대치를 밑돌아, 성장의 속도와 수익성 개선을 함께 살펴볼 필요가 있습니다.


한국콜마의 3분기 연결 매출액은 8천282억원, 영업이익은 819억원으로 전년 동기보다 각각 21%, 41% 증가했습니다. 영업이익은 신한투자증권 산출치 900억원과 시장 컨센서스 916억원보다 약 10% 낮았습니다. HK이노엔의 실적이 예상보다 부진했던 점이 주요 요인이었으며, 나머지 생산 법인은 대체로 시장 기대에 부합했습니다.

💎 한국 법인이 성장의 중심
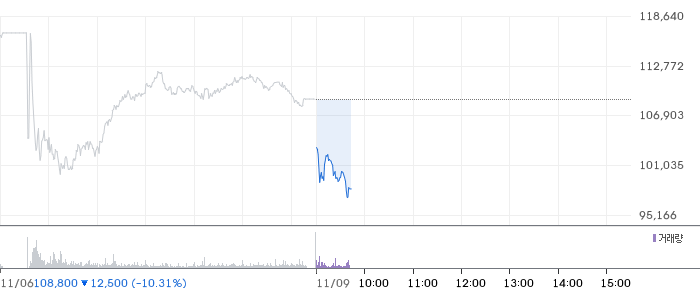
한국콜마 일봉 차트

📊 한국콜마 (161890) 기술적 분석 — 4시간봉(4H) 기준

🔴 RSI — RSI(14)는 33.72로 약세 구간에서 하락 압력이 이어지고 있습니다.

🔴 MACD — MACD(-4972.74)가 시그널선(-4852.16) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(117,118원) 대비 -11.9%, 60봉선(131,909원) 대비 -21.8%입니다.

🟢 볼린저밴드 — 볼린저밴드 하단(104,819원) 이탈. 밴드 폭 21.0%로 기술적 반등 가능성이 있는 구간입니다.

🟢 Williams %R — Williams %R은 -86.54로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 상승 2개, 하락 2개, 중립 1개로 혼조세입니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 한국콜마 펀더멘탈 정보

💰 한국콜마 (161890) 펀더멘탈 분석

한국콜마는 Consumer Defensive 섹터의 Household & Personal Products 업종에 속합니다. 한국콜마의 주요 소유구조는 내부자 보유 38.3%, 기관 보유 26.3%입니다.


한국콜마의 현재 시가총액은 2.41조 원입니다. 한국콜마의 PER은 13.02배로 합리적인 밸류에이션을 보이고 있습니다. Forward PER 10.6배는 현재 PER(13.02배)보다 낮아, 시장이 실적 성장을 기대하고 있음을 시사합니다.

PBR 2.40배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 7,832원을 기록하고 있습니다. 배당수익률은 0.85%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다.

최근 1년 주가 밴드(55,200원~171,500원)에서 한국콜마는 중간보다 위쪽에 있습니다. 52주 최고가 대비로는 36.6% 낮은 수준입니다. 당일 거래량 3K주는 평균(346K) 대비 절반 이하로, 관망세가 짙습니다. 증권가 23곳의 투자의견을 모으면 ‘강력 매수'(1.3/5.0)로 요약됩니다.

목표가 컨센서스는 169,522원(현재가 대비 +64.3%)입니다. 목표가 범위는 120,000원~200,000원입니다. 한국콜마는 순이익률 6.3%로 소폭 흑자, ROE 14.1%로 양호한 자본 효율을 보이고 있습니다. 매출 성장률 17.8%로 안정적인 성장을 보이고 있습니다.

부채비율은 73.4%로 적정 수준입니다. 베타 0.86로 시장과 비슷한 변동성을 보이고 있습니다.

가격 조정이 상당히 진행된 구간이나, 추가 하락 가능성도 배제할 수 없어 실적 확인 후 단계적 접근이 필요합니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (키움증권, 신한투자증권, 한화투자증권, SK증권)
 네이버 리포트 보기 →

📄 최근 키움증권 리포트: “본업천재”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

법인별 매출 성장률은 한국 별도 기준 35%, 중국 -5%, 미국 122%, 캐나다 -12%, 연우 35%, HK이노엔 -0.2%를 기록했습니다. 특히 한국 법인은 선케어와 스킨케어를 중심으로 신규 고객사를 넓히면서 수익성도 개선했습니다. 국내 매출 비중은 선케어가 32%대, 스킨케어가 48%대이며, 미국 법인은 기저효과로 세 자릿수 성장률을 나타냈습니다.

💎 수출 수요와 공급망 변수

수출 비중이 높은 고객사를 확보한 점은 긍정적입니다. 튜브 용기 수급이 타이트해졌지만 현재 매출을 훼손할 수준은 아닌 것으로 판단됩니다. 반면 중국 법인은 일부 고객사의 주문량이 기대에 미치지 못해 고정비 부담이 커졌고, 신규 고객 주문 증가가 이를 보완할 과제로 남아 있습니다.

💎 한국콜마의 시장 위치

한국콜마는 한국 법인을 중심으로 4분기 실적 모멘텀을 이어갈 수 있는지가 핵심입니다. 신한투자증권은 2026~2027년 실적 산출치와 목표주가를 유지했으며, 목표주가는 화장품 OEM사와 같은 12개월 선행 PER 16배를 적용해 산출했습니다. 향후에는 신규 고객 확보가 실제 주문 증가로 이어지는지, HK이노엔의 회복이 연결 실적의 부담을 줄이는지가 기업가치의 중요한 점검 항목입니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기