
한국앤컴퍼니21,500원 ▼-12.42%의 올해 3분기 영업이익이 전년 동기 대비 51.5% 감소했습니다. 핵심 계열사인 한국타이어의 지분법이익이 줄어든 데다, 자체 배터리 사업까지 적자로 돌아서면서 지주회사와 제조사업 양쪽에서 수익성 부담이 동시에 커졌습니다.
한국앤컴퍼니가 9일 공시한 잠정 실적을 보면 3분기 연결 기준 매출은 3268억원, 영업이익은 665억원입니다. 매출은 전년 동기보다 15.0% 감소했고, 영업이익 감소 폭은 매출보다 훨씬 컸습니다. 당기순이익도 465억원으로 64.1% 줄었습니다. 매출 감소보다 이익 감소가 가파르다는 점에서 단순한 외형 축소보다 비용과 투자손익 구조의 변화가 실적에 더 크게 작용했습니다.
💎 지분법이익 감소가 직격탄
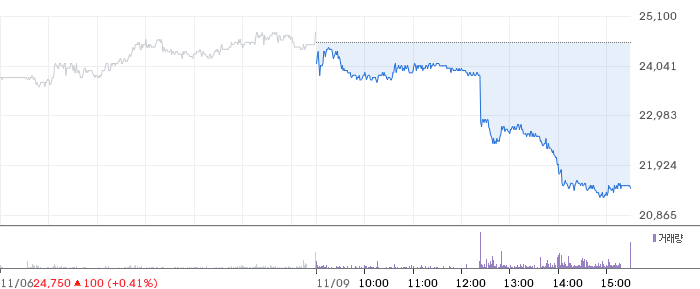
한국앤컴퍼니 실적의 핵심 변수는 한국타이어에서 발생하는 지분법이익입니다. 지분법이익은 보유한 계열사의 순이익 가운데 지분에 해당하는 몫을 장부에 반영하는 방식입니다. 3분기 한국앤컴퍼니의 지분법이익은 639억원으로, 지난해 같은 기간의 1164억원보다 45.1% 감소했습니다.
한국타이어는 고부가가치 타이어 판매 확대에 힘입어 영업이익이 증가했지만, 환손실 등의 영향으로 순이익은 감소했습니다. 한국앤컴퍼니 입장에서는 계열사의 영업 경쟁력이 일부 유지됐더라도, 최종 순이익 감소가 지분법손익에 반영되면서 연결 실적을 끌어내리는 결과로 이어졌습니다. 미국 관세 부담과 생산 차질까지 더해지면서 지주부문 매출은 922억원으로 35.8% 감소했고, 영업이익은 695억원으로 43.7% 줄었습니다.
💎 배터리 사업은 흑자에서 적자로
자체 배터리 사업인 에너지솔루션(ES) 사업본부도 실적 악화를 피하지 못했습니다. 3분기 매출은 2346억원으로 전년 동기 대비 2.7% 감소했지만, 영업손익은 지난해 136억원 흑자에서 올해 30억원 적자로 전환됐습니다. 외형 감소 폭보다 수익성 하락 폭이 큰 이유는 주문 감소와 생산 차질, 비용 상승이 동시에 발생했기 때문입니다.
한국앤컴퍼니는 미국 관세와 지정학적 분쟁에 따른 주문 감소를 배터리 사업 부진의 원인으로 설명했습니다. 대전공장 화재로 생산이 중단되고 가동률이 낮아지면서 제조원가 부담도 커졌습니다. ES사업본부의 매출원가율은 지난해 3분기 88.3%에서 올해 92.5%로 상승했습니다. 매출 100원 가운데 원가로 지출되는 금액이 4.2원 늘어난 셈이어서, 판매량이 크게 줄지 않더라도 이익을 확보하기 어려운 구조가 됐습니다.
판매관리비 역시 같은 기간 146억원에서 205억원으로 증가했습니다. 원가율 상승과 판매관리비 증가가 겹치면서 배터리 사업은 매출 방어보다 비용 구조 정상화가 먼저 필요한 상황입니다. 전분기와 비교해도 매출은 3.7%, 영업이익은 33.6% 감소했으며, 영업이익률은 지난해 3분기 35.6%에서 올해 20.3%로 15.3%포인트 낮아졌습니다.
💎 AGM 확대가 실적 회복의 시험대
한국앤컴퍼니는 고부가가치 제품인 AGM 배터리 생산 확대를 통해 수익성 개선을 추진하고 있습니다. AGM은 시동 성능과 충·방전 내구성이 높아 일반 배터리보다 부가가치를 높일 수 있는 제품군입니다. 미국 테네시공장의 AGM 배터리 연간 생산능력은 지난해 60만대에서 올해 190만대 수준으로 확대하는 계획이며, 전체 배터리 생산능력에서 AGM 제품이 차지하는 비중은 올해 21.2%까지 높이는 것을 목표로 하고 있습니다.
다만 생산능력 확대만으로 이익 회복이 보장되는 것은 아닙니다. 실제 주문이 늘고 공장 가동률이 안정되며, 관세와 물류·제조 비용을 제품 가격에 얼마나 반영할 수 있는지가 함께 확인돼야 합니다. 특히 대전공장 생산 차질이 해소되지 않거나 지정학적 변수로 주문 감소가 이어지면 고부가 제품 비중 확대 효과가 제한될 수 있습니다.
💎 누적 실적이 보여주는 과제
올해 1~3분기 누적 매출은 1조447억9400만원으로 전년 동기 대비 6.5% 감소했고, 누적 영업이익은 2883억3500만원으로 14.7% 줄었습니다. 연간 실적 흐름을 판단할 때는 계열사 지분법이익의 회복 여부와 ES사업본부의 적자 해소 여부를 따로 살펴볼 필요가 있습니다. 한국앤컴퍼니는 지주부문과 배터리 제조부문이 서로 다른 변수에 노출돼 있어, 한쪽의 개선만으로 전체 수익성이 빠르게 회복되기는 어렵습니다.
한국앤컴퍼니의 3분기 실적은 계열사 이익에 의존하는 지주회사 구조와 제조사업의 비용 경쟁력이 동시에 시험받고 있음을 보여줍니다. AGM 생산 확대가 단순한 설비 증설에 그치지 않고 판매 증가와 원가 안정으로 이어질지, 그리고 한국타이어의 환율 관련 부담이 완화될지가 이후 실적을 가르는 핵심 변수입니다. 참고 자료는 한국앤컴퍼니가 9일 공시한 3분기 잠정 실적입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
