
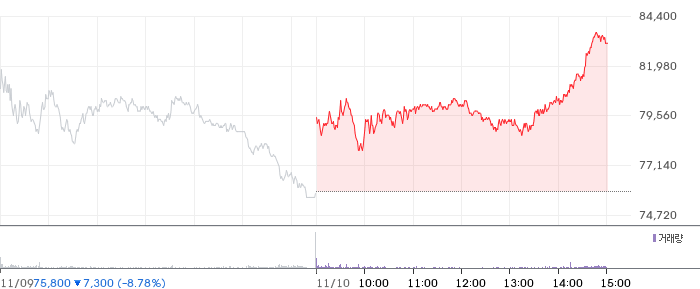
에코프로비엠81,800원 ▲+7.77%의 실적 회복에 다시 제동이 걸렸습니다. 하나증권은 목표주가를 기존 15만4000원에서 11만2000원으로 낮췄지만, 투자의견은 그대로 유지했습니다. 숫자만 보면 목표주가가 4만2000원 내려간 만큼 단기 실적 부담을 상당히 크게 반영한 조정입니다.
이번 조정의 핵심은 2026년 4분기 손익입니다. 하나증권은 에코프로비엠의 4분기 연결 매출을 5102억원, 영업손실을 103억원으로 제시했습니다. 매출은 전년 동기보다 3% 증가하지만 직전 분기와 비교하면 9% 감소하고, 영업이익률은 -2.0%를 기록할 것으로 내다봤습니다. 외형이 유지되는 가운데 수익성이 후퇴하는 ‘매출보다 이익의 질’ 문제가 부각되고 있습니다.
💎 유럽 출하 부진이 실적 압박
하나증권이 꼽은 첫 번째 요인은 유럽 고객사의 전기차용 양극재 출하 부진입니다. 양극재는 전기차 배터리의 핵심 소재로, 고객사의 차량 생산과 배터리 가동률이 둔화되면 소재 업체의 출하량과 공장 가동 효율도 함께 영향을 받습니다. 이번 사례는 전기차 산업의 성장률만 보는 것보다, 실제 고객사의 주문 흐름과 재고 수준을 확인해야 한다는 점을 보여줍니다.
두 번째 요인은 비교 기준의 변화입니다. 3분기 실적에는 재고평가손실 환입과 개발비 자산화 효과가 반영됐지만, 4분기에는 이 효과가 사라질 수 있습니다. 재고평가손실 환입은 과거 비용으로 인식했던 손실 일부가 되돌려지는 회계 효과이며, 개발비 자산화는 연구개발 비용 일부를 즉시 비용 처리하지 않고 자산으로 기록하는 방식입니다. 두 효과가 소멸하면 실제 판매 흐름이 크게 변하지 않아도 손익계산서의 이익 규모가 낮아질 수 있습니다.
💎 3분기 실적도 이미 둔화
에코프로비엠의 3분기 연결 매출은 5579억원, 영업이익은 120억원이었습니다. 회사가 지난 5일 공시한 잠정실적 기준으로 매출은 전년 동기 대비 10.7% 감소했고, 영업이익은 76.2% 줄었습니다. 매출 감소보다 영업이익 감소 폭이 훨씬 큰 만큼, 판매량뿐 아니라 제품 가격, 원가, 재고 관련 항목이 수익성에 복합적으로 작용하고 있습니다.
특히 3분기 영업이익 120억원에서 4분기 영업손실 103억원으로 전환된다는 계산은 분기 실적의 변동성이 상당하다는 사실을 드러냅니다. 이익 규모가 크지 않은 상태에서는 출하량 변화나 일회성 회계 항목 하나만으로도 흑자와 적자가 바뀔 수 있습니다. 따라서 시장이 확인해야 할 지표는 매출액 자체보다 양극재 출하량, 고객사 가동률, 재고 부담, 그리고 영업이익률 회복 여부입니다.
💎 중장기 출하 확대 가능성
하나증권이 목표주가를 낮추면서도 투자의견을 유지한 배경에는 삼성SDI의 유럽 신규 프로젝트 진입에 따른 중장기 출하 증가 가능성이 있습니다. 단기적으로는 유럽 고객사의 출하 부진과 비용 효과 소멸이 부담이지만, 신규 프로젝트가 실제 양산과 발주 확대로 이어지면 판매 기반이 넓어질 수 있다는 논리입니다.
다만 신규 프로젝트 진입 가능성은 현재 실적이 아니라 앞으로 확인해야 할 사업 변수입니다. 고객사의 프로젝트 일정, 양산 시점, 공급 물량, 수익성 조건이 구체화되기 전까지는 단기 손익 부담과 중장기 성장 동력을 분리해서 봐야 합니다. 목표주가 하향은 당장의 이익 감소를 반영한 조치이고, 투자의견 유지는 향후 출하 확대 여지를 반영한 판단으로 해석할 수 있습니다.
💎 투자 시사점
에코프로비엠은 현재 ‘전기차 소재 성장’이라는 큰 산업 흐름과 ‘유럽 출하 및 수익성 둔화’라는 단기 현실이 충돌하는 구간에 놓여 있습니다. 목표주가가 15만4000원에서 11만2000원으로 낮아진 것은 성장 기대만으로 기업가치를 평가하기 어려워졌다는 의미이며, 향후 실적에서는 매출 회복보다 영업이익률의 정상화가 더 중요한 판단 기준이 됩니다.
결국 확인할 질문은 하나입니다. 삼성SDI의 유럽 신규 프로젝트가 실제 출하 증가로 연결되기 전에, 에코프로비엠이 유럽 고객사의 부진과 일회성 효과 소멸을 얼마나 안정적으로 견딜 수 있을지입니다. 단기 실적의 바닥을 확인하는 과정과 중장기 공급 확대의 실체를 동시에 점검해야 하는 시점입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
