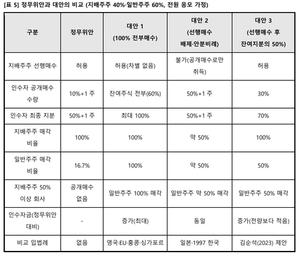
소액주주 보호와 인수자의 자금 부담을 동시에 고려한 의무공개제도의 제3의 절충안이 제시됐습니다. 기존 대주주 지분을 먼저 인수한 뒤, 남은 주식의 절반 이상을 추가로 사들이는 방식으로, ‘전량 인수’와 ‘50%+1주’ 방식 사이의 간극을 줄이자는 취지입니다.
💎 핵심은 일반주주의 실질적 기회입니다
법무법인 한누리 부설 여의도투자자권익연구소는 13일 보고서를 통해 영국·유럽연합(EU)처럼 잔여주식 전부에 대한 공개 인수를 의무화하는 방안을 가장 주주평등 원칙에 충실한 해법으로 평가했습니다. 다만 국회가 자금 부담을 고려해 ‘50%+1주’ 기준을 유지한다면, 지배주주 지분을 먼저 인수하되 남은 주식의 50% 이상을 추가로 사들이는 대안을 제시했습니다.
현재 국회 법제사법위원회를 통과한 개정안은 상장사 지분 25% 이상을 취득해 최대주주가 되면 발행주식총수의 50%+1주 이상을 동일 가격으로 인수하도록 규정하고 있습니다. 하지만 기존 대주주 지분을 의무 물량에서 빼면 일반주주가 처분할 수 있는 비율이 크게 줄어듭니다. 코스피200 가운데 지배주주가 있는 186개사의 평균 지분율은 44.3%이며, 이 기준을 적용하면 일반주주의 처분 가능 물량은 보유분의 10.2%에 그칩니다.
⚖️ 지분 조정 통한 제도 회피 우려
연구소는 자기주식 소각으로 지배주주의 지분율을 50%+1주 이상으로 높인 뒤 경영권을 넘기는 방식이 제도 회피에 활용될 수 있다고 지적했습니다. 제3자 배정 유상증자, 전환사채(CB), 사전 지분 조정 역시 같은 문제를 낳을 수 있습니다. 최대주주 및 특수관계인 지분율이 50% 이상인 상장사는 2천580개사 중 756개사로 29.3%에 달합니다.
💡 거래 성사와 보호의 균형
예를 들어 지배주주가 40%를 보유한 기업에서는 해당 지분을 먼저 인수한 뒤 잔여지분 60%의 절반인 30%를 추가로 인수하게 됩니다. 인수자는 최종 70%를 확보하고 일반주주는 보유분의 절반을 처분할 기회를 얻습니다. 지배주주 지분이 55%인 경우에도 잔여 45%의 절반인 22.5%를 대상으로 해 지분율이 높을수록 일반주주 보호가 약해지는 문제를 완화할 수 있습니다.
다만 처음부터 모든 주주를 대상으로 공개 인수를 진행하고 안분비례로 물량을 배분하는 방식도 대안으로 제시됐습니다. 이는 인수자의 전체 부담을 늘리지 않으면서 동일한 기회를 제공하지만, 기존 대주주가 지분 전량을 처분하지 못해 M&A 성사에 영향을 줄 수 있습니다. 이재명 대통령도 자본시장 정책 간담회에서 소액주주 보호와 M&A 활성화를 함께 고려해야 한다고 밝혔습니다. 핵심 쟁점은 법안 통과 이후가 아니라 본회의 의결 전 산식을 얼마나 정교하게 다듬느냐에 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.