
전고체 배터리 상용화의 관건은 배터리 소재에만 있지 않습니다. 복잡한 제조 공정을 실제 양산 라인으로 구현할 장비 기술도 핵심 변수입니다. 엠플러스7,950원 ▼-6.47%가 글로벌 배터리 기업으로부터 약 200억원대 규모의 전고체 배터리 조립·전극라인 장비를 수주하면서, 차세대 배터리 장비 시장에서 첫 공식 공급 이력을 확보했습니다.
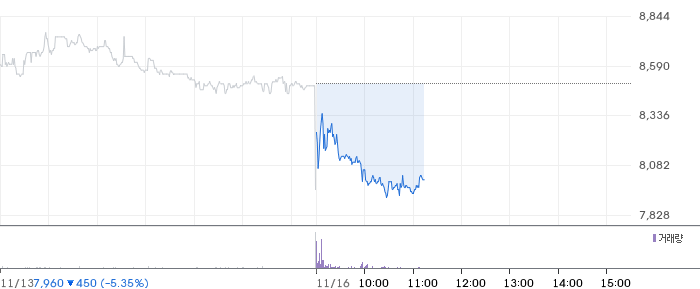
다만 이날 엠플러스 주가는 7,990원으로 전일보다 510원, 6% 하락했습니다. 수주 소식과 주가 흐름이 엇갈린 셈입니다. 이는 단일 계약의 의미와 주식시장이 바라보는 실적 가시성이 서로 다른 시간표를 갖고 있다는 점을 보여줍니다.
💎 전고체 양산 장비를 수주하다
이번 계약은 글로벌 기업의 전고체 배터리 양산 라인 구축을 위한 설비 공급입니다. 엠플러스가 공급하는 장비에는 자체 개발한 전고체 배터리 조립장비가 포함되며, 노칭(전극을 필요한 형상으로 절단하는 공정), 스태킹(전극과 분리막을 쌓는 공정), 정밀 디스펜싱(Precision Dispensing·소재를 정밀하게 도포하는 기술) 등 핵심 공정이 적용됩니다.
전고체 배터리는 기존 액체 전해질을 고체로 대체한 이차전지입니다. 액체 전해질을 사용하는 기존 배터리와 비교해 제조 과정에서 압력과 소재 제어가 까다롭기 때문에, 실험실 수준의 성능을 대량생산으로 옮기는 장비 역량이 상용화의 관문이 됩니다. 이번 수주는 엠플러스의 기술이 연구용 장비를 넘어 양산 라인에 적용되는 단계로 진입했다는 점에서 의미가 있습니다.
💎 WIP 대체 기술까지 확보
엠플러스는 전고체 배터리의 핵심 가압 공정인 온간등방압프레스(WIP)를 대체할 수 있는 롤프레스(Roll Press) 기술도 자체 개발하고 있습니다. WIP는 전고체 배터리 제조 과정에서 균일한 압력을 가하는 공정이며, 롤프레스는 연속 공정에 적합한 방식으로 양산성 확보와 연결될 수 있습니다.
아직 롤프레스 기술이 실제 고객 라인에 어느 범위까지 적용되는지, 그리고 해당 장비가 수주 금액과 매출 인식에 언제 반영되는지는 원문에서 확인되지 않습니다. 따라서 이번 계약을 곧바로 대규모 실적 개선으로 해석하기보다는, 엠플러스가 전고체 배터리 제조 전 공정에 필요한 장비 포트폴리오를 넓혀가고 있다는 사실에 초점을 맞출 필요가 있습니다.
💎 EV에서 특수목적 배터리로
엠플러스의 기존 사업 기반은 전기차(EV)와 에너지저장장치(ESS)용 이차전지 조립공정 자동화 장비입니다. 파우치형·각형·전고체 배터리를 대상으로 노칭, 스태킹, 탭웰딩, 패키징 등 조립장비와 전극라인 설비를 제조하고 있습니다.
최근에는 유럽 글로벌 배터리 기업을 대상으로 방산 등 다목적 특수목적 배터리 장비 시장도 공략하고 있습니다. 이번 전고체 장비 수주까지 더해지면서 고객군과 적용 분야가 EV·ESS에만 머물지 않고 차세대 및 특수목적 배터리로 확장되고 있습니다. 특정 시장의 설비 투자 변동에 대한 의존도를 낮출 수 있다는 점은 사업 포트폴리오 측면의 긍정적인 변화입니다.
💎 수주가 실적으로 이어질 조건
엠플러스 관계자는 이번 수주가 차세대 전고체 배터리 양산 장비 분야에서 공식 공급 이력을 확보했다는 데 의미가 있으며, 고객사의 양산 전환이 본격화하면 후속 대형 수주로 이어질 수 있다고 밝혔습니다. 여기서 핵심은 첫 공급 자체보다 고객사가 파일럿 라인을 넘어 실제 양산 체제로 이동하는지 여부입니다.
주요 완성차 업체들이 2030년 전고체 배터리 탑재 차량의 본격 출시를 목표로 제시하면서 배터리 제조사들의 파일럿 및 양산 라인 설비 투자도 빨라지고 있습니다. 그러나 전고체 배터리는 공정 난도가 높고 고객별 요구 사양도 달라질 수 있습니다. 장비 납품 이후의 검증, 생산성 확보, 추가 발주 여부가 엠플러스의 장기 성장성을 판단하는 기준이 됩니다.
💎 투자 시사점
이번 계약은 엠플러스가 전고체 배터리라는 새로운 시장에 진입했다는 선언이라기보다, 실제 양산 설비 공급 이력을 만들었다는 점에서 더 중요합니다. 다만 200억원대 수주가 전체 실적에서 차지하는 비중, 매출 인식 시점, 수익성, 후속 계약 규모는 추가로 확인해야 합니다. 주가가 수주 발표 당일 6% 하락한 사실도 기술력과 사업 확장성만으로 시장의 평가가 즉시 바뀌지는 않는다는 점을 시사합니다.
결국 엠플러스의 다음 과제는 전고체 장비를 한 차례 공급하는 데서 멈추지 않고, 고객사의 양산 전환 과정에서 장비 성능을 입증해 반복 수주로 연결하는 것입니다. 이번 계약이 차세대 배터리 장비 사업의 출발점인지, 일회성 프로젝트인지 판단할 핵심 지표는 후속 발주와 실제 양산 라인 확대가 될 것입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
