DB증권 3분기 순익 80.6% 급감

DB증권 3분기 순익 80.6% 급감
공유하기

DB증권8,450원 ▼-3.43%의 수수료 수익은 늘었지만, 금융상품 손실과 판매관리비 부담이 더 크게 확대되면서 3분기 수익성이 크게 후퇴했습니다. 외형의 일부 지표는 개선됐지만, 손익 구조에서는 비용과 투자자산 관리가 핵심 변수로 떠올랐습니다.


💎 수수료 증가는 순익 방어에 역부족

16일 금융감독원 전자공시시스템에 따르면 DB증권의 3분기 연결 영업이익은 115억8천300만원으로 전년 동기보다 73.8% 감소했습니다. 당기순이익은 69억1천300만원으로 지난해 3분기 355억5천300만원에서 80.6% 줄었습니다. 수수료 수익은 762억6천800만원으로 26.1% 증가했지만, 이익 감소를 막기에는 부족했습니다.
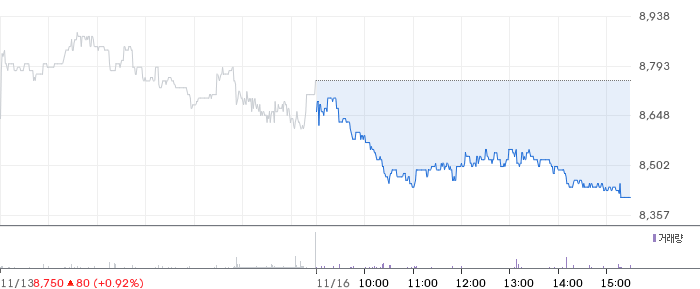
DB증권 일봉 차트

📊 DB증권 (016610) 기술적 분석 — 4시간봉(4H) 기준

🔴 RSI — RSI(14)는 36.71로 약세 구간에서 하락 압력이 이어지고 있습니다.

🔴 MACD — MACD(-293.88)가 시그널선(-247.51) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(9,210원) 대비 -6.3%, 60봉선(9,697원) 대비 -11.0%입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(9,210원) 부근에서 거래 중이며, 밴드 폭 22.7%로 보통 수준입니다.

🟢 Williams %R — Williams %R은 -82.91로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 2개가 하락, 1개가 상승, 2개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 DB증권 펀더멘탈 정보

💰 DB증권 (016610) 펀더멘탈 분석

DB증권는 Financial Services 섹터의 Capital Markets 업종에 속합니다. DB증권의 주요 소유구조는 내부자 보유 41.6%, 기관 보유 2.3%입니다.


DB증권의 현재 시가총액은 3,582억 원입니다. DB증권의 PER은 3.34배로 상당히 저평가된 수준입니다. PBR 0.27배는 장부가치 대비 할인 거래 중으로, 자산 가치 대비 저평가 구간입니다.

주당순이익(EPS)은 2,525원을 기록하고 있습니다. 배당수익률 6.52%는 시장 평균을 크게 상회하는 고배당 종목으로, 인컴 투자자에게 매력적인 수준입니다. 최근 1년 주가 밴드(7,530원~20,400원)에서 DB증권는 중간 아래에 자리합니다. 최고가에서 57.1% 조정을 받은 자리입니다.

당일 거래량 33K주는 평균(58K) 수준입니다. DB증권는 순이익률 3.6%로 소폭 흑자, ROE 8.9%을 보이고 있습니다. 매출 성장률 171.0%로 고성장세를 이어가고 있습니다.

부채비율이 443.0%로 높은 수준이며, 금리 환경 변화에 따른 재무 리스크에 주의가 필요합니다. 베타 1.05로 시장과 비슷한 변동성을 보이고 있습니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

세부적으로 수탁수수료 수익은 186억6천900만원에서 288억7천900만원으로, 인수·주선수수료 수익은 95억5천만원에서 188억7천만원으로 확대됐습니다. 거래와 기업금융 관련 활동이 수익 기반을 넓혔다는 점은 긍정적이지만, 수수료 중심의 외형 성장이 곧바로 순이익 개선으로 연결되지는 않았습니다.

💎 금융상품 손실과 비용 부담

상각후원가측정 금융상품 관련 손실은 53억7천300만원에서 210억6천600만원으로 늘었습니다. 판매관리비도 827억900만원으로 13.9% 증가했습니다. 결국 3분기까지 누적 영업이익은 893억4천800만원으로 11.5%, 누적 당기순이익은 777억5천300만원으로 6.2% 감소했습니다.

다만 연결 고객자산은 126조4천억원으로 지난해 말보다 14.4% 증가했습니다. 9월에는 2천억원 규모의 공모 회사채를 발행해 자금 조달 구조도 다변화했습니다. 고객자산 확대와 조달 기반 강화가 실적 회복의 발판이 되려면, 금융상품 손실과 비용 증가를 얼마나 안정적으로 관리하는지가 관건입니다.

💎 투자 시사점

DB증권 사례는 증권사의 실적이 수수료 수익만으로 결정되지 않는다는 점을 보여줍니다. 거래·기업금융 부문이 성장해도 금융상품 손실과 고정비가 함께 커지면 주주에게 귀속되는 이익은 빠르게 줄어들 수 있습니다. 앞으로는 고객자산 증가가 실제 수익성 개선으로 이어지는지, 손실 변동성과 비용 구조가 안정되는지를 함께 확인할 필요가 있습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기