우리투자증권이 1조 원 규모의 자본 확충에도 분기 순이익 34억 원에 그치며 수익성 과제를 드러내고 있습니다. 올해 3분기 순이익은 전분기 107억 원보다 68% 넘게 감소했으며, 지난해 1분기 13억 원 이후 가장 낮은 분기 실적입니다.
우리종합금융과 한국포스증권의 합병으로 2024년 8월 출범한 우리투자증권은 지난해 연간 순이익 274억 원, 올해 3개 분기 누적 순이익 281억 원을 기록했습니다. 반면 우리종금은 2020년 629억 원, 2021년 799억 원, 2022년 918억 원의 순이익을 거뒀습니다. 부동산 프로젝트파이낸싱(PF) 충당금 영향으로 2023년 534억 원 적자를 기록했지만, 2024년 상반기에는 38억 원 흑자로 돌아섰습니다.
💎 자본은 늘었지만 수익성은 과제
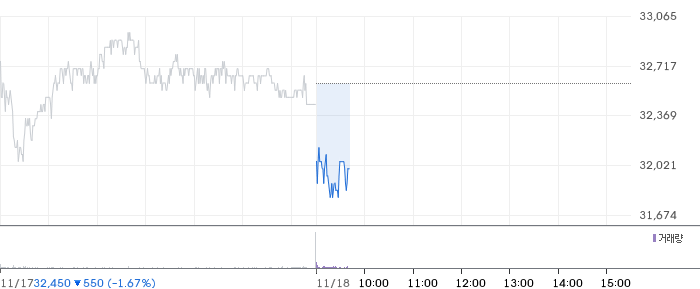
우리금융지주32,150원 ▼-1.38%는 지난 5월 우리투자증권에 1조 원 규모 유상증자를 완료했습니다. 기준금리 3.00% 수준으로 단순 운용해도 3개월당 약 75억 원의 이자수익을 기대할 수 있다는 점에서, 이번 실적은 자본 활용 능력을 점검하게 합니다. 상반기 자기자본이익률(ROE·자기자본 대비 순이익)은 3.3%로 중소형 증권사 평균 9.6%를 밑돌았습니다.
비용 부담도 컸습니다. 전산 구축과 전문인력 영입 등의 영향으로 올해 3분기 누적 판매관리비는 전년보다 31.7% 증가한 1천331억 원을 기록했습니다. 회사는 신생 증권사의 기반 구축 비용이라고 설명했지만, 합병 이후 약 2년이 지난 시점에서 비용이 실제 수익으로 연결되는지가 핵심 점검 대상입니다.
💎 지주 건전성과 성장 사이
우리금융지주의 보통주자본비율(CET1·핵심 자본의 건전성 지표)은 올해 1분기 12.1%, 2분기 12.76%, 3분기 13.80%로 상승했습니다. 건전성 강화는 긍정적이지만, 지주 규제와 위험가중자산(RWA·위험도에 따라 산정되는 자산) 부담은 계열사의 공격적인 영업 확대를 제한할 수 있습니다. 결국 우리투자증권의 과제는 늘어난 자본을 안정성에만 묶어두지 않고, 기업금융과 자산관리 등 반복 수익원으로 전환하는 데 있습니다.
우리금융지주는 우리투자증권의 성장 기반을 제공하는 핵심 계열사입니다. 다만 현재 기사에는 주가와 밸류에이션, 시장 컨센서스를 확인할 수 있는 자료가 없어 관련 수치는 제시하지 않습니다. 투자자가 확인할 지점은 증자 규모 자체가 아니라, 향후 판관비 증가세가 둔화되고 ROE가 중소형 증권사 평균에 얼마나 가까워지는지입니다.
우리투자증권은 자본과 라이선스를 확보했지만, 금융회사의 경쟁력은 결국 자본의 크기보다 자본이 만들어내는 이익의 질로 평가됩니다. 합병과 증자의 다음 단계에서 실적 개선을 입증할 수 있을지가 기업가치 판단의 분기점입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.