
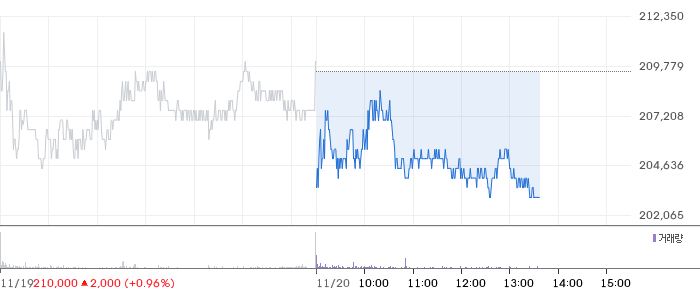
LG화학205,500원 ▼-1.91%이 석유화학 사업의 생산설비를 대거 정리하고, GS칼텍스와 여수 국가산업단지의 나프타분해시설(NCC) 통합을 논의하고 있습니다. 범용 제품과 노후 설비를 줄이는 동시에 고부가 제품을 키워 석유화학 사업의 영업이익률을 2028년 5% 안팎, 2030년 전후 7~9% 수준으로 끌어올리겠다는 계획입니다. 핵심은 더 많이 만드는 전략이 아니라, 수익을 내기 어려운 설비를 덜어내는 구조 전환입니다.
LG화학은 20일 공시한 ‘기업가치 제고계획 이행현황’에서 “시일 내 석유화학 사업재편 계획안을 정부에 제출하는 것을 목표로 정유사와 전략적 협업에 대한 세부 내용을 논의하고 있다”고 밝혔습니다. 협의 상대는 GS칼텍스이며, 양사는 여수산단 NCC 설비를 통합 운영하는 방안을 논의하고 있습니다.
💎 GS칼텍스와 NCC 통합의 의미
NCC는 나프타를 분해해 에틸렌 등 석유화학 기초 원료를 생산하는 핵심 설비입니다. 양사가 설비를 통합하면 원료 조달과 생산시설 운영을 효율화해 비용을 줄일 수 있습니다. 특히 석유화학 업계가 공급과잉과 제품 가격 약세에 직면한 상황에서는 생산능력 확대보다 가동 효율과 고정비 절감이 실적 개선의 출발점이 됩니다.
다만 합작법인(JV) 설립이 곧바로 수익성 개선을 보장하는 것은 아닙니다. 통합 대상 설비의 범위, 투자와 비용 분담, 인력 재배치, 제품 판매 전략을 구체화해야 하기 때문입니다. 양사는 연내 사업재편 방향을 결정하는 것을 목표로 협의를 이어가고 있으며, LG화학은 이후 정부에 세부 계획안을 제출할 예정입니다.
💎 이미 시작된 자체 설비 정리
LG화학의 구조조정은 이번 협의에서 시작된 것이 아닙니다. 2024년에는 연산 70만t 규모의 스티렌모노머(SM), 18만t 규모의 산화에틸렌·에틸렌글리콜(EO·EG), 나주 알코올 설비 16만t을 정리했습니다. 지난해에는 김천의 고흡수성수지(SAP) 생산설비 9만t을 합리화했습니다.
올해는 대산 고밀도폴리에틸렌(HDPE) 17만t과 네오펜틸글리콜(NPG) 17만t 설비가 구조조정 대상에 포함됐습니다. 대산 비스페놀A(BPA) 사업 17만t은 매각할 예정이며, LG화학은 지난달 26일 국도화학과 해당 사업에 대한 영업양수도 계약을 체결했습니다. 이는 범용 제품 비중을 낮추고 상대적으로 부가가치가 높은 사업에 생산 역량을 배분하려는 조치입니다.
💎 고부가 제품으로 실적 체질 전환
LG화학은 자동차·의료용 고부가 아크릴로니트릴부타디엔스티렌(ABS), 전기차 충전 케이블·로봇용 폴리염화비닐(PVC) 사업을 확대할 계획입니다. 바이오 원료 기반 친환경 제품과 고부가 합성고무도 육성합니다. 2030년까지 고부가 제품의 매출 비중을 석유화학 사업 전체의 30%까지 높이는 것이 목표입니다.
이 전략의 장점은 제품 가격과 수요 변동에 상대적으로 덜 노출되는 사업 비중을 높여 이익의 질을 개선할 수 있다는 점입니다. 반면 설비 폐쇄와 매각 과정에서는 일회성 비용이 발생할 수 있고, 고부가 제품 시장 역시 자동차와 전기차, 산업용 수요에 영향을 받습니다. 따라서 실적을 판단할 때는 단순한 생산능력 축소보다 실제 고부가 제품 판매 확대와 영업이익률 개선이 계획대로 진행되는지 확인해야 합니다.
💎 투자 시사점
LG화학의 이번 사업재편은 석유화학 업황이 회복되기만을 기다리는 방식이 아니라, 손익분기점을 낮추고 사업 포트폴리오를 다시 설계하는 과정입니다. 구조조정 대상 설비의 규모가 구체적으로 제시됐다는 점은 실행 의지를 보여주지만, 시장이 확인해야 할 핵심은 매각과 합리화 이후 현금흐름이 개선되는지, 그리고 2028년 영업이익률 5% 안팎이라는 목표에 실제로 접근하는지입니다. 결국 이번 변화의 성패는 공장 수가 아니라, 남겨진 설비가 얼마나 높은 수익을 만들어내느냐에 달려 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
