
이차전지 업종 전반에 매도 압력이 커진 가운데 EcoPro 주가가 장중 6.49% 하락했습니다. 단순한 하루 등락으로 보일 수 있지만, 이번 움직임은 시장 변동성 확대와 업종 수급 변화, 실적 및 공시를 둘러싼 투자자들의 재평가가 한꺼번에 반영된 사례로 읽힙니다.
20일 오후 3시1분 기준 코스닥에서 EcoPro는 전 거래일보다 4,500원 내린 6만4,800원에 거래됐습니다. 종목코드는 086520입니다. 장중 고가는 6만7,100원, 저가는 6만4,600원으로 확인됐으며, 고가와 저가 사이의 가격 차이는 2,500원입니다. 거래량은 38만6,520주, 거래대금은 254억3,100만원을 기록했습니다.
💎 장중 하락이 보여준 시장의 신호
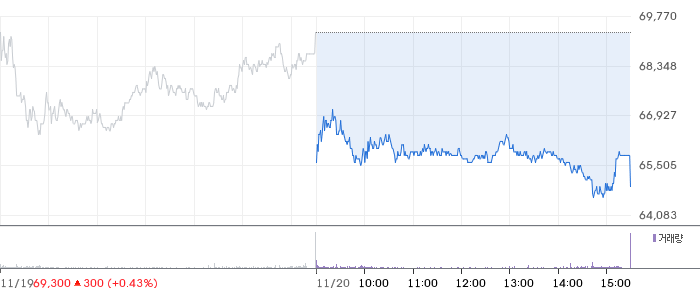
이번 하락은 EcoPro만의 개별 이슈라기보다 국내 증시 전반의 위험회피 심리와 이차전지 업종의 수급 변화가 함께 작용한 결과로 해석할 수 있습니다. 위험회피 심리는 투자자들이 가격 변동이 큰 자산이나 업종에서 자금을 줄이고, 실적과 현금흐름을 보다 엄격하게 확인하려는 시장 분위기를 의미합니다. 특히 이차전지주는 성장 기대가 주가에 반영된 만큼, 출하량과 판매가격, 재고 수준에 대한 작은 변화에도 가격 반응이 커질 수 있습니다.
다만 이번 수치는 오후 3시1분 기준 장중 가격입니다. 따라서 거래 종료 시점의 종가와는 차이가 생길 수 있으며, 장중 하락률만으로 회사의 중장기 사업 방향을 단정하기는 어렵습니다. 오히려 주가가 낮아지는 과정에서 거래량과 거래대금이 어떻게 변했는지, 이후 공시와 실적 발표에서 시장의 우려가 해소되는지가 더 중요한 확인 지점입니다.
💎 실적 발표 이후 확인할 부분
EcoPro는 지난 5일 그룹 3분기 실적을 공개하면서 신규 고객 확보를 통한 성장 동력 확충 방침을 밝혔습니다. 이 내용은 기존 고객과 기존 물량에만 의존하지 않고 새로운 수요처를 확보해 사업 기반을 넓히겠다는 의미입니다. 다만 신규 고객 확보가 실제 매출과 이익으로 이어지는 과정에는 계약, 생산, 출하, 대금 회수 등 여러 단계가 필요하기 때문에 후속 공시와 실적 수치에서 구체적인 진행 상황을 확인해야 합니다.
환경 사업 계열사의 경우 플랜트 수주 물량이 4분기부터 매출로 반영될 예정이라고 회사가 밝혔습니다. 수주가 매출로 전환되면 사업 규모 확대에 긍정적인 요소가 될 수 있지만, 매출 증가만으로 수익성이 자동으로 개선되는 것은 아닙니다. 실제로는 프로젝트별 원가와 공사 진행률, 현금 유입 시점, 계열사별 이익 기여도를 함께 살펴야 합니다.
💎 양극재 사업의 핵심 점검표
앞으로 EcoPro를 둘러싼 핵심 변수는 양극재 판가와 출하량입니다. 판가가 약세를 이어가거나 출하량이 기대에 미치지 못하면 매출 규모와 수익성에 동시에 부담이 될 수 있습니다. 반대로 재고 조정이 마무리되는 시점과 출하 회복이 확인되면 시장이 사업의 바닥을 판단하는 데 중요한 근거가 될 수 있습니다.
계열사별 수익성 회복 속도도 분리해서 볼 필요가 있습니다. 그룹 전체 실적이 개선되더라도 특정 계열사의 비용 부담이나 수익성 악화가 지속되면 연결 실적의 질이 낮아질 수 있기 때문입니다. 따라서 매출액만 확인하기보다 영업현금흐름이 실제로 개선되는지, 이익이 현금으로 전환되는지, 재고와 매출채권이 안정되는지를 함께 점검해야 합니다.
💎 투자 시사점
EcoPro의 이날 주가 흐름은 이차전지 성장주에 대한 시장의 눈높이가 실적과 현금흐름 중심으로 이동하고 있음을 보여주는 장면입니다. 신규 고객과 플랜트 수주는 사업 확장의 단서이지만, 주가의 지속적인 회복을 위해서는 실제 매출 반영과 수익성 개선, 현금흐름 전환이 뒤따라야 합니다. 투자자는 단기 등락보다 후속 공시, 거래량 변화, 양극재 판가와 출하량, 재고 조정 종료 여부를 차례로 확인할 필요가 있습니다. 이번 장중 하락을 단순한 업종 약세로 볼지, 사업 지표에 대한 재평가의 시작으로 볼지는 앞으로 공개될 숫자가 결정하게 됩니다.
참고 자료: 제공된 원문 기사 및 20일 오후 3시1분 기준 장중 거래 정보입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
