
국내 석유화학업계가 설비를 줄이는 와중에 S-OIL의 샤힌 프로젝트가 내년 1월부터 순차 가동을 준비하고 있습니다. 대산과 여수에서 확정된 에틸렌 생산능력 감축 규모는 249만톤이지만, 샤힌은 연 180만톤의 신규 생산능력을 더합니다. 숫자만 놓고 보면 감축분의 약 72%가 새 설비 하나로 상쇄되는 구조입니다.
다만 이 계산을 실제 공급량의 증감으로 곧바로 해석하기는 어렵습니다. 이미 멈춘 설비와 앞으로 중단될 설비가 섞여 있고, 샤힌의 실제 가동률도 아직 확정되지 않았기 때문입니다. 핵심은 설비 숫자 자체가 아니라, 감축 설비가 언제 시장에서 빠지고 샤힌의 제품이 국내외 어느 시장으로 얼마나 흘러가느냐에 있습니다.
💎 대산·여수, 249만톤 감축
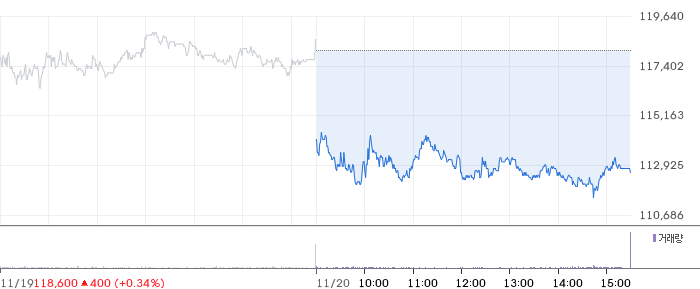
대산에서는 롯데케미칼의 사업장을 분할해 HD현대113,000원 ▼-4.32%케미칼과 통합하는 계획이 승인됐습니다. 사업재편 기간인 3년 동안 롯데케미칼의 연산 110만톤 규모 NCC 가동을 중단하면서 통합법인의 에틸렌 생산능력은 연 195만톤에서 85만톤으로 줄어듭니다. 범용 다운스트림 설비도 정리하고 고탄성 경량소재와 이차전지 전해액용 유기용매 등 고부가가치 제품 중심으로 구조를 바꾸게 됩니다.
재원도 투입됩니다. HD현대오일뱅크와 롯데케미칼은 각각 6000억원씩 총 1조2000억원을 증자하고, 정부는 금융·세제 등을 포함해 2조1000억원 이상의 지원을 제공하기로 했습니다. HD현대케미칼은 지난 9월 1일 롯데대산석화를 흡수합병했으며, 사명은 에이치앤엘어드밴스드로 변경됐습니다.
여수에서는 롯데케미칼의 NCC와 PE·PP 등 기초소재 사업을 여천NCC와 통합하는 계획이 추진되고 있습니다. 여천NCC 2·3공장의 에틸렌 생산능력 연 139만톤을 사업재편 기간 3년 동안 줄여, 전체 생산능력을 연 228만톤에서 90만톤 수준으로 낮추는 내용입니다. 이미 여천NCC 3공장 연 47만톤은 지난해 8월부터 가동을 멈췄고, 추가 중단 대상은 2공장 연 92만톤입니다.
💎 울산에서 엇갈린 이해관계
정부와 업계가 지난해 8월 자율협약에서 설정한 에틸렌 감축 목표는 연 270만~370만톤입니다. 하지만 현재 대산과 여수의 확정 감축 규모는 249만톤으로 하한에도 미치지 못합니다. 울산의 추가 재편이 지연되면 전체 감축 목표를 달성하기 어려운 이유입니다.
울산의 기존 에틸렌 생산능력은 대한유화 연 90만톤, SK지오센트릭 66만톤, S-OIL 18만톤 수준입니다. 세 업체를 합친 174만톤은 샤힌 프로젝트 한 곳의 신규 생산능력인 180만톤보다 적습니다. S-OIL은 원유와 중질유에서 석유화학 원료를 확보하는 TC2C 공정을 활용해 원가 경쟁력을 높이려는 반면, 기존 업체들은 공급과잉 상황에서 신규 설비까지 더해지는 만큼 기존 설비를 포함한 재편이 필요하다는 입장입니다.
💎 샤힌의 진짜 변수는 PE
샤힌은 에틸렌을 모두 외부에 판매하는 설비가 아닙니다. 생산한 에틸렌 상당량을 자체 폴리머 공장에 투입해 연 132만톤 규모의 PE를 생산합니다. 제품 구성은 LLDPE 88만톤과 HDPE 44만톤이며, 이는 국내 기존 NCC 업체들의 제품군과 겹칩니다.
따라서 샤힌의 영향은 에틸렌 생산능력 180만톤이라는 숫자보다 PE 판매 전략에서 더 직접적으로 나타날 수 있습니다. S-OIL은 아람코 계열 SABIC을 통한 PE 수출을 추진하고 있지만, 내수와 수출 비중은 아직 정해지지 않았습니다. 수출 비중이 높아도 동북아 시장 자체가 공급과잉 상태인 만큼, 해외 판매 물량이 주변 시장의 가격과 가동률에 영향을 줄 가능성은 남아 있습니다.
💎 투자 시사점과 남은 과제
업계의 수익성 압박은 이미 가동률과 투자 지표에 반영되고 있습니다. LG화학 석유화학 부문의 평균 가동률은 2024년 83.4%에서 지난해 78.1%, 올해 1~9월 72.5%로 낮아졌습니다. 롯데케미칼의 올해 3분기 누적 설비투자액도 4917억원으로 전년 동기 1조2439억원보다 60.5% 감소했습니다.
결국 이번 구조조정의 성패는 공장 폐쇄 숫자만으로 결정되지 않습니다. 대산과 여수의 감축이 실제로 이행되는지, 울산에서 샤힌을 포함한 추가 재편이 성사되는지, 그리고 샤힌의 PE가 국내와 동북아 시장에 어떤 비중으로 공급되는지를 함께 확인해야 합니다. 설비를 줄이는 정책과 경쟁력 있는 신규 설비의 가동이 동시에 진행되는 지금, 국내 석유화학산업의 다음 승부처는 생산능력보다 제품의 질과 판매처가 되고 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
