
14일 코스닥 시장에서 기관 투자자들의 수급 방향이 외국인과 현저하게 엇갈리면서 시장의 관심이 집중되고 있습니다. 기관은 실리콘투와 코스메카코리아 등 화장품 관련주를 집중 매수하는 반면, 알테오젠260,000원 ▼-6.14%과 에코프로비엠, 이오테크닉스 등 시장의 대표적 성장주는 대거 매도하는 모습을 보였습니다. 이와 같은 수급 흐름은 향후 코스닥 시장의 주도주와 관련된 변동성을 높일 수 있다는 전망이 나오고 있습니다.
한국거래소 자료에 따르면 이날 기관은 실리콘투를 가장 많이 사들였으며, 코스메카코리아, 로보티즈, 펌텍코리아, 올릭스 등도 강한 매수세를 기록했습니다. 에스엠, 아모텍, 동국제약, 태광, 샘씨엔에스 등도 기관의 순매수 상위권에 포함되었으며, SFA반도체, 파인엠텍, 삼현, 안랩 등 반도체와 바이오, 로봇 관련 종목에도 매수세가 집중된 모습입니다. 이와 같은 흐름은 최근 시장에서 부각된 화장품 업종의 실적 기대와 기관의 수급 전략이 일치하는 것으로 해석됩니다.
반면, 기관은 알테오젠, 에코프로비엠, 이오테크닉스 등 대표적 성장주를 대규모 매도하는 모습이 확인됩니다. 특히, 알테오젠은 기관의 매도 1위 종목으로 선정되었고, 에코프로비엠과 티에스이, 주성엔지니어링, 인텍플러스 등도 매도 대상에 포함되었습니다. 이들 종목은 반도체와 바이오, 소재 분야를 대표하는 종목으로, 기관은 단기 차익 실현을 위해 매도세를 강화하는 것으로 보입니다.
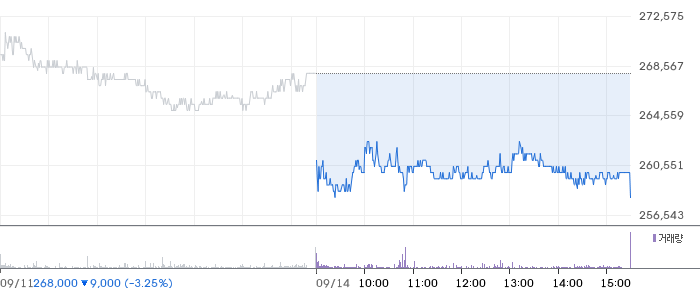
흥미로운 점은 알테오젠에 대한 외국인과 기관의 수급 방향이 정반대라는 사실입니다. 외국인은 이날 알테오젠을 순매수 상위권에 올리면서 강한 자금 유입을 보였으나, 기관은 이와는 정반대로 대량 매도 행진을 이어가고 있습니다. 반대로, 실리콘투에서는 기관이 강한 매수세를 보인 반면 외국인은 순매도 상위권에 이름을 올려, 서로 다른 판단이 시장에 긴장감을 더하고 있습니다. 이러한 수급의 불일치는 향후 주가 변동성을 확대하는 계기가 될 것으로 예상됩니다.
에코프로비엠 역시 기관의 매도세가 두드러지며, 제주반도체와 레인보우로보틱스 같은 시장의 관심 종목들도 기관의 매도 대상에 포함되어 있습니다. 이처럼 기관과 외국인 간의 수급 차이는 시장의 흐름에 상당한 영향을 미치고 있으며, 업종별 차별화가 강해지고 있는 점도 주목됩니다. 외국인 자금이 일부 종목에 유입되더라도 기관의 매도세가 강하면 상승 탄력은 제한적일 수 있으며, 반대로 기관이 집중 매수하는 종목이 외국인 매도 물량을 흡수하면서 수급 안정이 가능할 수도 있습니다.
시장에서는 이러한 수급 충돌이 단기적인 현상인지 아니면 코스닥 시장의 주도권 변화로 이어질지에 대해 관심이 쏠리고 있습니다. 기관이 실리콘투와 코스메카코리아 등 소비재와 성장주에 계속 투자를 유지할지, 또는 알테오젠과 에코프로비엠 등 주요 성장주에 대한 매도세가 지속되어 차익 실현에 그칠지 여부가 앞으로 시장 방향성을 가늠하는 중요한 관전 포인트입니다.
전문가들은 하루 이틀의 수급 흐름만으로 전체 추세를 판단하기보다는, 외국인과 기관이 수일 간 같은 방향성으로 움직이는지 여부를 관찰하는 것이 중요하다고 조언하고 있습니다. 특히, 서로 다른 종목에 대해 상반된 수급이 계속될 경우, 주가의 변동성은 더욱 커질 가능성이 높으며, 투자자들은 이러한 시장 흐름에 신중히 대응할 필요가 있습니다.
향후 시장의 움직임은 기관의 실리콘투와 코스메카코리아에 대한 지속적 매수세, 그리고 알테오젠과 에코프로비엠 등 성장주의 매도세가 단기 차익 실현에 그치는지 여부에 따라 결정될 것입니다. 따라서, 투자자들은 수급 흐름을 단순히 하루 단위가 아니라 며칠 간의 추세로 관찰하며, 특히 외국인과 기관 간의 수급 방향이 일치하는지 여부를 주목하는 것이 중요하겠습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
