📊 SK하이닉스 (000660) 기술적 분석 — 4시간봉(4H) 기준
🟡 RSI — RSI(14)는 45.55로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.
🟡 MACD — MACD(18267.03)는 0선 위이나 히스토그램이 음수(-13063.71)로 전환되어 상승 모멘텀이 약화되고 있습니다.
🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(1,730,875원) 대비 -2.7%, 60봉선(1,634,383원) 대비 +3.0%입니다.
🟡 볼린저밴드 — 볼린저밴드 중심선(1,730,875원) 부근에서 거래 중이며, 밴드 폭 21.0%로 보통 수준입니다.
🔴 Williams %R — Williams %R은 -70.07로 약세 구간에 위치하며, 매도 압력이 우세합니다.
📋 종합: 기술적 분석 5개 요소 중 1개가 하락, 0개가 상승, 4개가 중립을 가리키고 있습니다.
※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.
💰 SK하이닉스 (000660) 펀더멘탈 분석
SK하이닉스는 Technology 섹터의 Semiconductors 업종에 속합니다. SK하이닉스의 현재 시가총액은 1278.36조 원입니다. SK하이닉스의 PER은 7.80배로 상당히 저평가된 수준입니다.
Forward PER는 3.7배로, 현재 PER(7.80배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다. PEG 비율 0.18로, 성장성 대비 매우 저평가된 상태입니다. PBR 4.72배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다.
주당순이익(EPS)은 224,313원을 기록하고 있습니다. 배당수익률은 0.17%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. SK하이닉스는 52주 범위(333,000원~3,002,000원)에서 상위 9% 구간에 위치하며 고점 영역입니다.
당일 거래량 3.0M주는 평균(5.3M) 수준입니다. 37명의 애널리스트 평균 의견은 ‘강력 매수'(1.3/5.0)입니다. 애널리스트 평균 목표가는 3,202,944원(현재가 대비 +82.1%)입니다. 목표가 범위는 1,535,000원~5,300,000원입니다.
다음 실적발표 예정일은 2026-10-27입니다. SK하이닉스는 순이익률 85.6%로 높은 수익성, ROE 92.7%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 256.8%로 고성장세를 이어가고 있습니다.
부채비율 8.0%로 재무 건전성이 매우 양호합니다. SK하이닉스의 주요 소유구조는 내부자 보유 20.2%, 기관 보유 39.2%입니다. 베타 2.39로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.
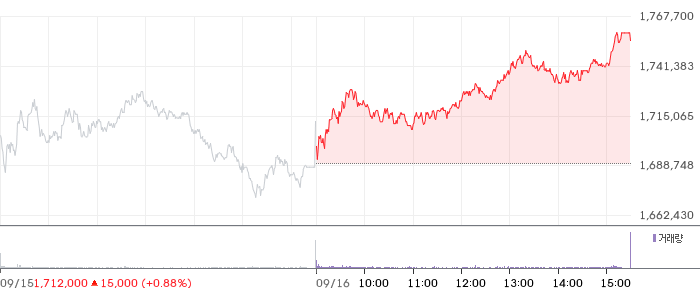
SK하이닉스 주가는 52주 최고치(3,002,000원) 대비 43.0% 급락한 1,759,000원 수준에 위치해 있습니다.
37명의 애널리스트 컨센서스는 ‘강력 매수’이며, 평균 목표주가는 3,202,944원으로 현재가 대비 +82.1%의 상승 여력을 제시하고 있습니다. (목표가 범위: 1,535,000원 ~ 5,300,000원)
주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.
📋 최근 3개월 내 5건의 증권사 리포트 발표 (미래에셋증권, 한화투자증권, 하나증권)
네이버 리포트 보기 →
📄 최근 미래에셋증권 리포트: “HBM 고객 다변화 본격화” 보기 →
※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.