
이번 영상은 매일경제TV의 ‘용호상박 추천주’ 시리즈로, 최창림, 강시완, 성하준, 이가람 등 MBN골드매니저들이 추천하는 핵심 종목들을 집중 분석하는 내용입니다. 각 전문가들은 각각 삼화콘덴서, DB하이텍, 마키나락스, 엔에프씨를 추천하며, 이들 종목의 시장 위치와 성장 가능성에 대해 설명합니다. 이번 방송은 투자자들이 주목할 만한 핵심 종목들을 소개하며, 향후 시장 전망과 투자 전략에 대한 인사이트를 제공하는 것이 목표입니다.
📌 주요 내용
이 영상에서는 네 명의 MBN골드매니저들이 각각 추천하는 종목들을 상세히 분석합니다. 최창림 매니저는 삼화콘덴서(종목코드: 001820)를 중심으로, 전자부품 산업 내에서의 경쟁력과 성장 가능성을 강조하며, 글로벌 공급망 재편과 전기차, 5G 등 첨단 기술 수요 증가에 따른 수혜 기대를 언급합니다. 강시완 매니저는 반도체 관련주인 DB하이텍(종목코드: 068470)을 추천하며, 반도체 제조 공정의 첨단화와 수요 확대, 글로벌 공급망 재편에 따른 성장 잠재력을 분석합니다. 성하준 매니저는 마키나락스(종목코드: 123040)를 통해 산업용 로봇 및 자동화 장비 시장의 성장세와 기술력 강화를 강조하며, 산업 자동화 수요 증가에 따른 긍정적 전망을 제시합니다. 마지막으로 이가람 매니저는 엔에프씨(종목코드: 052500)를 추천하며, 이 회사의 친환경 에너지 및 신사업 확대 전략과 관련 산업 내 경쟁력을 분석합니다. 이들은 모두 각 종목의 재무 상태와 시장 위치를 바탕으로 향후 성장 가능성을 전망하며, 투자자들이 참고할 만한 핵심 포인트를 정리합니다.
📊 시장 배경
현재 글로벌 경제는 반도체, 전기차, 친환경 에너지 등 첨단 산업 분야의 성장세가 지속되고 있으며, 공급망 재편과 기술 혁신이 시장의 핵심 변수로 작용하고 있습니다. 특히, 미국과 중국을 중심으로 한 글로벌 경쟁이 치열해지면서, 관련 산업의 기업들은 기술력 확보와 공급망 안정화를 위해 적극적인 투자를 진행하고 있습니다. 이러한 배경 속에서 전자부품, 반도체, 산업 자동화, 친환경 에너지 관련 기업들은 시장의 수요 증가와 함께 성장 잠재력을 갖추고 있어, 투자자들의 관심이 집중되고 있습니다. 또한, 글로벌 인플레이션과 금리 정책 변화도 시장 변동성을 높이고 있어, 기업별 재무 건전성과 성장 전략이 중요한 평가 기준이 되고 있습니다.
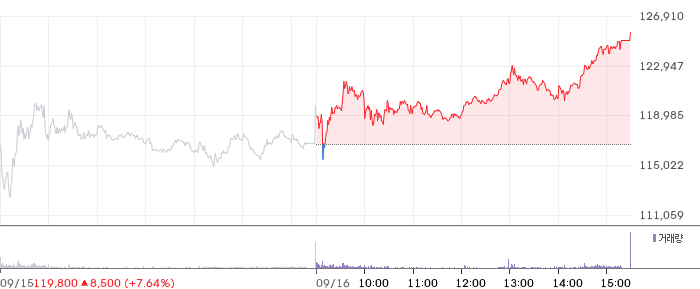
💡 투자 시사점
이번 영상에서 추천된 종목들은 모두 산업별 성장 동력과 기술력 강화를 바탕으로 향후 시장에서의 경쟁력을 갖추고 있는 기업들입니다. 투자자들은 이들 종목의 재무 상태와 성장 전략을 꼼꼼히 분석하여, 장기적 관점에서 포트폴리오에 반영하는 것이 바람직합니다. 특히, 글로벌 공급망 재편과 신기술 수요 확대에 따른 수혜 기대가 높은 기업들은 단기 변동성에 유의하며, 시장의 전반적 흐름과 함께 검토하는 것이 중요합니다. 또한, 각 기업의 신사업 확대와 친환경 전략 등 미래 성장 동력을 파악하는 것도 투자 성공의 핵심 포인트입니다. 따라서, 이번 추천주는 시장의 핵심 트렌드와 연계하여 장기적 성장 가능성을 고려하는 전략적 투자에 참고할 만한 자료로 활용될 수 있습니다.
🎯 시청 포인트
이 영상을 시청하는 가장 큰 이유는, 전문가들이 추천하는 핵심 종목들의 시장 전망과 성장 가능성을 한눈에 파악할 수 있기 때문입니다. 특히, 반도체, 전자부품, 산업 자동화, 친환경 에너지 분야에 관심이 있는 투자자라면, 이번 분석이 포트폴리오 구성과 시장 대응 전략 수립에 유용한 정보를 제공할 것입니다. 또한, 각 전문가들의 상세 분석과 시장 배경 설명을 통해, 현재 시장의 핵심 트렌드와 향후 전망을 이해하는 데 도움을 받을 수 있습니다. 투자 전략 수립에 있어 중요한 참고 자료로 활용할 수 있으며, 시장 변동성 속에서도 안정적 수익 창출을 위한 인사이트를 얻을 수 있습니다.
⚠️ 투자 유의사항
본 콘텐츠에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.