
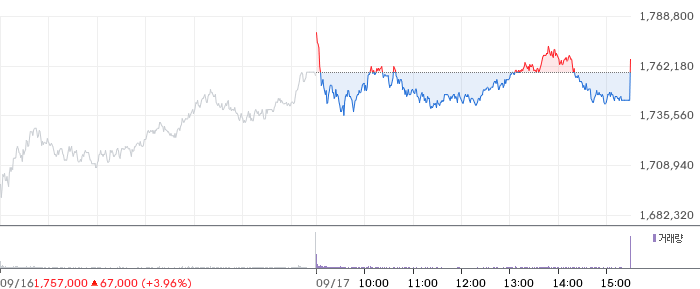
2026년 현재, 금리 인상에도 불구하고 반도체 업계는 예상과 달리 강한 회복세를 보이고 있으며, 투자자들의 관심이 집중되고 있습니다. 일반적으로 금리 인상은 자금 유출과 경기 둔화를 초래하는 것으로 기대되지만, 이번 사례에서는 반도체 섹터가 오히려 안정적인 흐름을 유지하는 모습이 관찰됩니다. 이는 글로벌 공급망 재편, 기술 경쟁 심화, 그리고 관련 부품 및 소재 산업의 성장에 힘입은 것으로 분석됩니다. 특히, 투자자들은 반도체뿐만 아니라 소재, 부품, 장비 분야로 자금이 유입되고 있음을 주목하고 있으며, 이러한 현상은 시장의 세분화와 섹터별 회전 전략이 필요하다는 신호로 해석됩니다.
📌 주요 내용
이번 영상에서는 금리 인상 기조 속에서도 반도체 섹터가 급락하지 않는 이유를 집중 분석합니다. 일반적으로 금리 인상은 기업의 차입 비용 증가와 소비 위축을 초래하여 기술주와 반도체 업종에 부정적인 영향을 미치는 것으로 알려져 있습니다. 그러나 현재 시장에서는 반도체 기업들이 글로벌 공급망 재편, 첨단 기술 경쟁, 그리고 수출 확대 전략을 통해 실적을 견고히 유지하는 모습이 관찰됩니다. 특히, 삼성전자와 SK하이닉스 등 주요 기업들이 글로벌 고객사와의 협력 강화를 통해 수익성을 확보하고 있으며, 동시에 소재, 부품, 장비 섹터로의 자금 흐름이 활발하게 이루어지고 있음을 보여줍니다. 이러한 흐름은 시장이 단순한 금리 정책에 의한 일시적 조정이 아니라, 구조적 변화와 성장 동력에 기반한 것으로 해석됩니다. 또한, 한화에어로스페이스와 한국항공우주 등 방위산업 관련 기업들도 수출 확대와 지분 확대를 통해 성장 모멘텀을 확보하고 있어, 시장 전반의 다변화와 세분화가 진행되고 있음을 시사합니다.
📊 시장 배경
반도체 시장은 글로벌 기술 경쟁과 공급망 재편, 그리고 첨단 산업 수요 증가로 인해 지속적인 성장세를 유지하고 있습니다. 특히, 미국과 중국 간의 기술 패권 경쟁, 5G, 인공지능, 자율주행차 등 신기술 수요 확대는 반도체 기업들의 수익성을 견인하는 핵심 동력입니다. 그러나 금리 인상은 일반적으로 기업의 차입 비용 증가와 소비 위축을 유발하여 단기적으로 시장에 부담을 주는 요소로 작용합니다. 그럼에도 불구하고, 이번 사례에서는 글로벌 공급망 재편과 소재·장비 산업의 성장, 그리고 수출 확대 전략이 시장의 강한 회복력을 뒷받침하며, 반도체 섹터의 이상한 상승을 가능하게 하고 있습니다. 또한, 소재·부품·장비 분야는 반도체와 함께 성장하는 핵심 산업으로 부상하며, 투자자들의 관심이 집중되고 있습니다. 이러한 배경은 글로벌 경제와 산업 구조의 변화, 그리고 정책적 지원이 복합적으로 작용한 결과로 볼 수 있습니다.
💡 투자 시사점
이번 분석은 금리 인상기에도 반도체와 관련 소재·부품·장비 산업이 강세를 유지하는 현상을 보여줍니다. 투자자들은 단기 변동성에 휩쓸리기보다, 글로벌 공급망 재편과 기술 경쟁, 수출 확대 전략에 주목할 필요가 있습니다. 특히, 삼성전자와 SK하이닉스 등 주요 반도체 기업뿐만 아니라, 소재와 장비 기업들에 대한 관심도 높아지고 있으므로, 섹터별 세분화와 시장 흐름을 면밀히 관찰하는 전략이 중요합니다. 또한, 방위산업 관련 기업들도 수출 확대와 지분 확대를 통해 성장 잠재력을 보여주고 있어, 포트폴리오 다변화와 장기적 관점의 투자가 유리할 것으로 보입니다. 이번 시장 흐름은 구조적 성장 동력을 기반으로 한 섹터별 회전 전략이 필요하다는 점을 시사하며, 투자자들은 신중한 분석과 전략적 접근이 요구됩니다.
🎯 시청 포인트
이 영상은 금리 인상 속에서도 반도체와 관련 산업이 강세를 유지하는 이유와 시장의 구조적 변화를 이해하는 데 도움을 줍니다. 글로벌 공급망 재편, 수출 확대, 소재·부품·장비 산업의 성장 등 핵심 요인을 분석하며, 향후 투자 전략 수립에 유용한 정보를 제공합니다. 시장의 세분화와 섹터별 회전 전략을 고민하는 투자자라면 반드시 시청해야 할 영상입니다.
⚠️ 투자 유의사항
본 콘텐츠에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.