
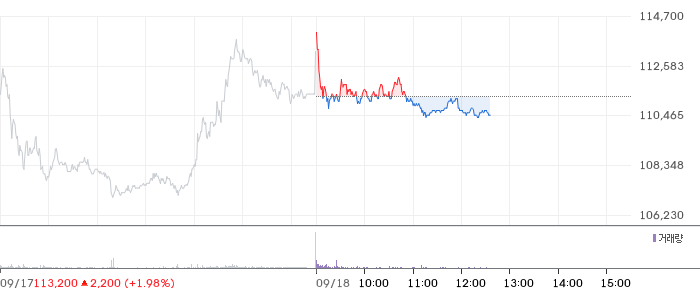
엘앤에프111,100원 ▼-0.18%가 하이니켈 양극재와 리튬인산철(LFP)을 양대 축으로 삼아 2030년까지 전체 양극재 출하량을 4.5배로 확대하겠다는 목표를 공개했습니다. 이는 전기차와 에너지저장장치(ESS) 시장의 급격한 성장에 대응하기 위한 전략으로, 기업은 현재의 사업구조를 다변화하며 경쟁력을 강화하고 있습니다.
지난 17일, 대구 달성군 구지3공장에서 열린 ‘2026 인베스터 데이’에서 엘앤에프는 향후 5년간 중장기 사업전략을 상세히 발표하였으며, 핵심은 하이니켈 니켈·코발트·망간(NCM) 양극재와 LFP를 동시에 육성하는 ‘투트랙’ 전략입니다. 현재 NCM이 사업의 주축인 가운데, 2030년에는 전체 출하량의 63%를 NCM이 차지하고, LFP는 37%를 차지할 것으로 예상됩니다.
이러한 목표를 달성하기 위해, 엘앤에프는 2024년 이후 전체 출하량을 2025년 대비 4.5배 늘리기로 계획하며, 전기차용뿐만 아니라 ESS와 로보틱스 등 다양한 배터리 수요에 대응하는 사업 포트폴리오를 구축하고 있습니다. 특히, 기존 주력인 NCM은 대형 원통형 배터리용 46파이 제품을 성장 축으로 삼아, 글로벌 완성차 업체들의 채택 확대와 로봇용 배터리 수요에 맞춰 연평균 23%의 성장률을 기대하고 있습니다.
반면, 신사업인 LFP는 ESS 시장을 집중 공략하며, 중국 기업들이 주도하는 공급망에서 벗어나 국내 생산 능력을 활용해 북미 등 비중국 시장을 확대하는 방침입니다. LFP는 100% 자회사인 엘앤에프플러스가 개발하는 3세대 고밀도 제품으로, 기존 저밀도 제품의 단점을 보완하여 에너지 밀도를 높이고 있습니다. 지난 7월 대구 공장에서 시생산품 양산을 시작했고, 연산 3만톤 규모로 2024년 말부터 상업생산이 예정되어 있으며, 2027년까지 생산능력을 연간 6만톤으로 확장할 계획입니다. 더 나아가, 원료 공급처 다변화와 ‘무전구체’ LFP 기술도 개발 중입니다.
실제 시장 수주도 늘고 있는데, 최근 SK온과 약 1600억 원 규모의 공급계약을 체결하며, 2028년까지 ESS용 양극재를 공급하는 계약을 맺었습니다. 공급처는 충남 서산과 미국 조지아의 ESS 배터리 생산라인으로, 국내외 고객군을 확대하는 성과를 보이고 있습니다. 이러한 공급계약은 미국 배터리 기업과의 협력 이후 두 번째 사례로, 글로벌 시장에서도 엘앤에프의 입지가 강화되고 있음을 보여줍니다.
지난 2024년 인베스터 데이에서 제시한 목표들을 보면, 올해 양극재 출하량은 2024년 대비 두 배 이상 증가할 전망이며, 2027년에는 신규 해외 고객 확보와 출하량 증가 목표를 이미 뛰어넘을 것으로 예상됩니다. 투자자들은 이날 공장도 견학하며, 원료 투입부터 생산, 저장 과정까지 실무 현장을 점검하는 시간을 가졌습니다. 엘앤에프 최고재무책임자(CFO)인 류승헌 씨는 “사업 성과와 성장 전략을 투자자들과 공유하며, 하이니켈 NCM의 기술 경쟁력을 고도화하는 동시에 LFP 사업 확대와 새로운 성장 영역으로 사업 기반을 넓혀가겠다”고 밝혔습니다.
이와 함께, 기업은 시장 변화에 대응하는 포트폴리오 다변화와 차별화된 경쟁력을 갖추기 위해 노력하며, 기업가치를 높이기 위한 지속적인 전략을 추진하고 있습니다. 전기차와 ESS를 비롯한 배터리 시장의 성장에 힘입어, 엘앤에프의 사업구조 개편과 생산 능력 확대는 글로벌 배터리 산업의 큰 축이 될 전망입니다. 다만, 공급망 안정성과 원자재 가격 변동 등 리스크도 함께 고려되어야 하며, 글로벌 경쟁이 치열해지고 있는 만큼, 지속적인 기술 혁신과 고객 다변화가 앞으로의 성패를 좌우할 핵심 변수입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
