POSCO홀딩스 주가 1.70% 하락, 2분기 이익 개선과 리튬 흑자 전환

POSCO홀딩스 주가 1.70% 하락, 2분기 이익 개선과 리튬 흑자 전환
공유하기

21일 POSCO홀딩스317,000원 ▼-1.86%가 장중 1%대 하락하며 31만7500원에 거래를 마감하였습니다. 비록 주가는 약세를 보였지만, 2분기 연결 이익의 개선과 리튬 사업의 흑자 전환이 앞으로의 사업 방향성을 보여주는 중요한 신호로 작용하고 있습니다.

지난 7월 30일 공개된 2분기 실적은 매출 19조2590억 원, 영업이익 8190억 원, 순이익 7610억 원으로 나타났으며, 특히 철강, 이차전지 소재, 인프라 부문 모두 전분기 대비 실적이 개선된 것으로 평가받고 있습니다. 이러한 성과는 포스코아르헨티나의 염수리튬 1공장 조업 안정화 덕분에 분기 기준 최초로 흑자를 기록한 것과 무관하지 않습니다.

회사 측은 상반기 동안 구조개편 12건을 통해 약 4800억 원의 현금을 확보하였으며, 누적 구조개편 건수는 85건, 총 현금 창출액은 2조2000억 원에 이른다고 밝혔습니다. 이는 향후 사업 재편과 수익성 개선에 중요한 역할을 할 것으로 기대됩니다.
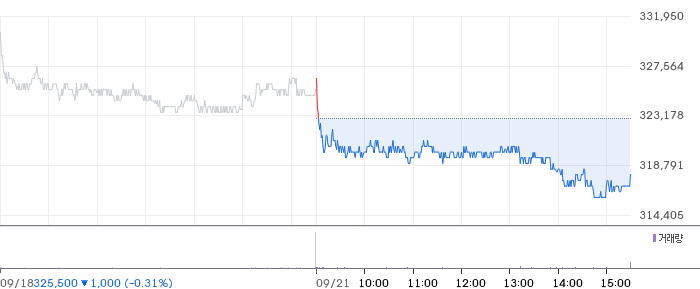
POSCO홀딩스 일봉 차트

📊 POSCO홀딩스 (005490) 기술적 분석 — 4시간봉(4H) 기준

🟡 RSI — RSI(14)는 46.04로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.

🔴 MACD — MACD(-1307.77)가 시그널선(-229.53) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(331,013원) 대비 -1.5%, 60봉선(327,538원) 대비 -0.5%입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(331,013원) 부근에서 거래 중이며, 밴드 폭 5.3%로 보통 수준입니다.

🔴 Williams %R — Williams %R은 -74.42로 약세 구간에 위치하며, 매도 압력이 우세합니다.

📋 종합: 기술적 분석 5개 요소 중 2개가 하락, 0개가 상승, 3개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 POSCO홀딩스 펀더멘탈 정보

💰 POSCO홀딩스 (005490) 펀더멘탈 분석

POSCO홀딩스의 현재 시가총액은 25.20조 원입니다. POSCO홀딩스의 PER은 19.00배로 시장 평균 수준의 밸류에이션입니다. PBR 0.42배는 장부가치 대비 할인 거래 중으로, 자산 가치 대비 저평가 구간입니다.

주당순이익(EPS)은 16,737원을 기록하고 있습니다. 배당수익률 3.15%로 안정적인 배당 수입을 기대할 수 있는 수준입니다. POSCO홀딩스는 52주 범위(257,000원~542,000원)에서 중하위권에 위치하고 있습니다.


POSCO홀딩스 주가는 52주 최고치 가격인 542,000원을 기준으로 39.9% 하락한 325,500원 부근까지 눌린 상황입니다. 52주 최저가(257,000원)에서는 +26.7% 수준으로 반등한 상태입니다.

최근 3개월간 5건의 증권사 리포트가 발간됐습니다. (신한투자증권, 하나증권, 한화투자증권, iM증권 등)

중장기적으로 꾸준한 매수관점 스탠스로 관심을 가져볼만 합니다. 관련 뉴스와 분기 실적 흐름을 꼼꼼하게 체크하면서 접근하는 것을 권장합니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (신한투자증권, 하나증권, 한화투자증권, iM증권)
 네이버 리포트 보기 →

📄 최근 신한투자증권 리포트: “2분기는 예고편. 본 편은 4분기 이후부터”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

POSCO홀딩스의 실적은 철강 가격, 원료비, 리튬·양극재·음극재, LNG, 건설 부문 등 다양한 자회사 사업의 영향을 받으며, 특히 리튬 사업의 경우 생산 확대가 성장 동력으로 부상하고 있으나 가격 변동성과 초기 가동 비용에 따라 수익성이 달라질 수 있다는 점이 관건입니다.

리튬 사업의 한 분기 흑자 전환이 지속적 수익성을 보장하지는 않으며, 글로벌 철강 수요, 보호무역 조치, 원료 가격, 이차전지 소재 업황 등 여러 변수들이 동시에 변할 가능성도 존재합니다. 따라서 향후에는 리튬 2공장 증산 속도, 포스코 철강 판매 가격, 구조개편으로 인한 현금 창출 실적이 주가에 큰 영향을 미칠 것으로 보입니다.

또한, 분기 배당 정책과 투자 지출을 포함한 자본 배분 전략 역시 시장의 평가에 중요한 역할을 할 것으로 판단됩니다. 투자자들은 이러한 실적과 자본 정책의 변화에 주목하며, 장기적인 사업 방향성에 대한 관점도 함께 고려할 필요가 있습니다.

이처럼 POSCO홀딩스는 전통적인 철강 사업 뿐만 아니라, 성장 가능성이 기대되는 리튬 사업과 자회사 실적에 따라 실적 변동성이 존재하는 복합적인 구조를 가지고 있습니다. 앞으로의 사업 추진 방향과 시장 변화에 따라 성과가 어떻게 달라질지 지속적으로 관찰하는 것이 중요하겠습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇


⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기