포스코퓨처엠, LFP 시장 공략 위해 그룹 밸류체인 활용

포스코퓨처엠, LFP 시장 공략 위해 그룹 밸류체인 활용
공유하기

포스코퓨처엠175,400원 ▼-5.29%이 리튬인산철(LFP) 양극재 시장에서 후발주자의 약점을 그룹 내부 밸류체인과 신공법 도입을 통해 극복하려 하고 있습니다. 엄기천 대표이사는 포스코그룹의 원료 공급망을 적극 활용하여 경쟁력을 키우겠다는 전략을 내세우고 있으며, 2029년까지 모든 생산라인을 신공법으로 전환하는 목표를 제시하였습니다.

현재 포스코퓨처엠은 하이니켈 양극재 일부 생산라인을 LFP용으로 개조하여 4분기 양산에 돌입할 예정입니다. 그러나 핵심 원료인 인산은 아직 그룹 밖에서 조달해야 하며, 첫 양산의 안정화와 실적 연결이 앞으로의 중요한 과제입니다. 최근에는 국내 배터리 업체와의 공급 계약이 늘어나고 있으며, SK온과의 계약도 체결하여 LFP 양극재 공급을 확대하는 모습입니다.

💎 시장 내 경쟁 현황
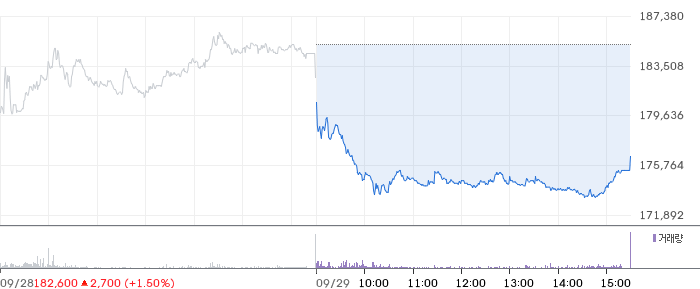
📊 포스코퓨처엠 차트

포스코퓨처엠 일봉 차트

📊 포스코퓨처엠 (003670) 기술적 분석 — 4시간봉(4H) 기준

🟡 RSI — RSI(14)는 52.37로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.

🟡 MACD — MACD(867.15)는 0선 위이나 히스토그램이 음수(-498.39)로 전환되어 상승 모멘텀이 약화되고 있습니다.

🟢 이동평균선 — 이동평균선 정배열 상태(20봉>184,675원 > 60봉>176,324원 > 120봉>165,518원). 현재가 기준 20봉선 대비 +0.2%, 60봉선 대비 +4.9%로 중장기 상승 추세입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(184,675원) 부근에서 거래 중이며, 밴드 폭 9.6%로 보통 수준입니다.

🟡 Williams %R — Williams %R은 -53.61로 중립 구간에서 방향을 탐색 중입니다.

📋 종합: 기술적 분석 5개 요소 중 1개가 상승, 0개가 하락, 4개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 포스코퓨처엠 펀더멘탈 정보

💰 포스코퓨처엠 (003670) 펀더멘탈 분석

포스코퓨처엠는 Industrials 섹터의 Electrical Equipment & Parts 업종에 속합니다. 포스코퓨처엠의 주요 소유구조는 내부자 보유 63.0%, 기관 보유 15.0%입니다.


포스코퓨처엠의 현재 시가총액은 15.64조 원입니다. 포스코퓨처엠의 PER은 347.43배로 상당한 기대감이 주가에 반영된 상태입니다. Forward PER는 164.2배로, 현재 PER(347.43배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다.

PEG 비율 4.51로, 현재 성장률 대비 높은 프리미엄이 형성되어 있습니다. PBR 3.72배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 506원을 기록하고 있습니다.

배당수익률은 0.14%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. 포스코퓨처엠는 52주 범위(114,700원~304,000원)에서 중상위권에 위치합니다. 52주 최고가 대비로는 39.9% 낮은 수준입니다. 당일 거래량 328K주는 평균(326K) 수준입니다.

증권가 28곳의 투자의견을 모으면 ‘중립(보유)'(3.1/5.0)로 요약됩니다. 증권가가 제시한 평균 목표가는 187,714원로 현재가와 +7.0% 차이가 납니다. 최저 90,000원에서 최고 320,000원까지 제시됐습니다. 다음 실적발표 예정일은 2026-11-02입니다.

포스코퓨처엠는 순이익률 1.6%로 소폭 흑자, ROE 1.4%을 보이고 있습니다. 매출 성장률 2.8%로 소폭 성장 중입니다. 부채비율은 88.1%로 적정 수준입니다.

베타 1.78로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.

가격 조정이 상당히 진행된 구간이나, 추가 하락 가능성도 배제할 수 없어 실적 확인 후 단계적 접근이 필요합니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (DS투자증권, 유안타증권, SK증권, 하나증권)
 네이버 리포트 보기 →

📄 최근 DS투자증권 리포트: “기다리던 첫 LFP 공식 수주”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

포스코퓨처엠은 9월22일 SK온과 1조742억 원 규모의 공급계약을 맺으며, 2027년부터 2029년까지 3년간 공급을 진행할 예정입니다. SK온은 미국 조지아 공장 내 ESS용 배터리 생산에 이 양극재를 사용할 계획입니다. 이로써 포스코퓨처엠은 LG에너지솔루션과 삼성SDI에 이어 국내 배터리 3사 모두와 공급계약을 체결한 상태입니다. 그러나 경쟁사인 엘앤에프는 이미 대구 공장을 준공하며 연산 3만 톤 규모의 양산을 시작했고, 8월에는 6년간 19만 톤 이상 공급하는 계약도 체결하여 시장 내 우위 경쟁이 치열하게 전개되고 있습니다.

💎 포스코퓨처엠의 차별점과 기술력

포스코퓨처엠이 차별화하는 핵심 전략은 그룹 밸류체인을 활용한 신공법 생산입니다. 7월 발표된 2분기 실적에서 2026년 라인 전환, 2027년 피노 및 중국 CNGR과의 합작법인, 2029년 신공법 전환 로드맵을 제시하였으며, 2029년 전체 생산을 신공법으로 전환하는 목표를 내놓았습니다.

신공법은 기존 방식인 황산철과 인산을 이용한 인산철 전구체 생산을 개선하여 단계별로 변경하는 방식입니다. 1단계에서는 제철소 부산물인 염화철을 활용하여 인산철 전구체를 만들고, 초기에는 염소 함유로 인한 세척 공정을 거쳐야 했으나 기술 보완으로 세척이 필요 없는 공정을 완성하였습니다. 2단계는 전구체 공정을 아예 생략하는 무전구체 공법으로, 그룹이 확보한 리튬과 인산, 부산물인 산화철을 활용하여 곧바로 LFP를 생산하는 방식입니다. 이를 통해 투자비와 가공비를 절감하고, 외부에서 사야 하는 전구체 비용도 줄일 수 있게 됩니다.

다만, 인산 등 핵심 원료는 여전히 외부 조달이 불가피하며, 당장 첫 양산이 원활히 이뤄지고 수율과 품질이 안정될지가 관건입니다. 포스코퓨처엠은 포항 양극재공장의 일부 설비를 LFP용으로 전환하여 올해 4분기부터 양산에 돌입할 계획입니다. 공급량이 실제 수주 실적과 연결되기 위해서는 SK온과의 계약이 시작되는 2027년 1월 이후 안정적인 생산과 품질 확보가 중요하게 작용할 전망입니다.

이와 같은 상황 속에서 업계 전문가들은 포스코퓨처엠의 공급 규모와 경쟁력이 아직 엘앤에프보다 낮은 점을 지적하면서, 첫 양산의 안정화와 실적 실현이 관전 포인트라고 분석하고 있습니다. 공급 물량이 실제 수주로 이어지고 시장 점유율이 확대될 수 있을지 향후 행보가 주목됩니다.

이처럼 포스코퓨처엠은 그룹 내 원료 조달과 신공법 개발을 통해 시장 경쟁력을 강화하려 하고 있으며, 2029년까지의 생산 전환 목표와 안정적 공급 확대가 핵심 과제로 남아 있습니다. 앞으로의 시장 내 점유율 확대와 경쟁사와의 차별성 확보 여부가 주목됩니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇


⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.

댓글 남기기