
현재 엘앤에프113,800원 ▲+0.35%의 주가가 11만2700원으로 거래되며 약보합세를 보이고 있습니다. 이는 전일 종가(11만3400원) 대비 0.62% 낮아진 수치로, 주가가 고점보다 2.7% 하락하고 저점보다 2.4% 상승하는 범위 내에 머무르고 있습니다. 최근 주가의 움직임은 배터리 소재 업황의 변동성과 함께 재고 평가, 고객별 출하량, 판가(가격) 변화 등에 영향을 받고 있으며, 실적 반등의 지속 여부가 시장의 관심사로 떠오르고 있습니다.
엘앤에프는 올해 1분기 매출이 7396억원을 기록하며 전년 동기 대비 증가했으며, 영업이익은 1173억원으로 집계되었습니다. 회사는 하이니켈 제품의 물량 증가와 판가 상승이 손익 개선을 이끄는 주요 요인이라고 설명하고 있습니다. 특히, 하이니켈 제품은 전기차 배터리의 핵심 소재로서 수요가 꾸준히 늘고 있는 상황입니다. 동시에 회사는 46파이용 하이니켈 제품과 함께 LFP(리튬 철 인산염) 배터리 소재 개발과 생산에도 힘쓰고 있는데, 이는 2026년 LFP 최초 양산 목표를 세우고 있으며, 양산 수율과 고객 계약이 본격화되어야 실적에 기여할 수 있다고 보고 있습니다.
현재 시장에서는 엘앤에프의 주가가 약보합에 머무른 가운데, 앞으로의 실적 흐름이 매우 중요한 변수로 작용하고 있습니다. 특히, 2분기 출하량과 LFP 양산 개시, 원재료 가격 변동, 재고 평가, 차입금 변화 등이 주가의 방향성을 결정하는 핵심 요소로 부상하고 있습니다. 시장 전문가들은 이와 같은 변수들이 향후 분기 실적에 큰 영향을 미칠 것으로 내다보고 있으며, 회사 발표 일정과 실제 수치가 시장 기대와 부합하는지 여부에 따라 주가의 변동성이 확대될 가능성도 배제할 수 없습니다.
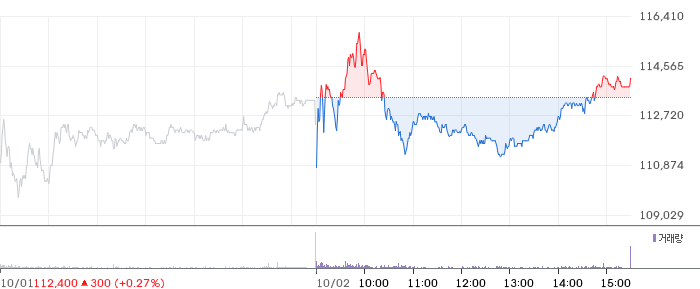
이와 관련하여, 엘앤에프의 2분기 실적이 기대치를 충족하거나 개선될 경우, 주가가 현재 수준을 유지하거나 상승 흐름으로 전환될 수 있습니다. 반면, 원재료 가격 상승이나 생산 일정 지연, 고객사 주문의 변동성 등 우려 요인들이 시장 불확실성을 높이고 있으며, 이는 주가 하락 압력으로 작용할 가능성도 존재합니다.
투자자들은 엘앤에프의 실적 반등 가능성을 신중히 판단할 필요가 있습니다. 회사는 향후 공시와 실제 실적 수치가 기대에 부합하는지 여부를 계속해서 모니터링해야 하며, 2분기 출하량과 LFP 양산 개시, 원자재 가격 동향, 재고 규모, 차입금 변화 등을 종합적으로 고려하는 것이 중요합니다. 특히, 배터리 소재 시장은 공급망 이슈와 가격 변동성, 고객사 수요 변화 등 복합적인 영향을 받고 있어, 단기 변동성에 대한 대비와 함께 중장기 성장 전략을 함께 검토하는 자세가 요구됩니다.
요약하면, 엘앤에프는 현재 약보합권에 머무르며 시장의 변동성에 노출되어 있지만, 하이니켈 제품과 LFP 개발을 통한 성장동력을 갖추고 있어 장기적 관점에서는 성장 잠재력을 기대할 수 있습니다. 다만, 단기적으로는 원재료 가격, 공급망 일정, 고객사 출하량 등 변수들이 실적과 주가에 영향을 미칠 수 있으므로, 투자 시에는 신중한 모니터링과 리스크 관리가 필요하다고 판단됩니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
