
국내 배터리 업계가 핵심 소재 확보에 박차를 가하며 글로벌 공급망 재편에 속도를 내고 있습니다. 특히 미국의 공급망 규제와 글로벌 ESS(에너지저장장치) 시장 확대에 대응하기 위해 중국 의존도를 낮추고, 국내 소재기업과 협력하는 움직임이 활발히 이뤄지고 있습니다. 이 같은 노력은 미국 현지에서 배터리와 ESS 생산 경쟁력을 높이기 위한 핵심 전략으로 자리 잡고 있으며, 공급처의 투명성과 추적 가능성 확보가 경쟁력의 핵심이 되고 있습니다.
5일 업계에 따르면 SK온은 최근 엘앤에프와 포스코퓨처엠 등 국내 소재업체와 ESS용 LFP(리튬철인산) 양극재 장기 공급계약을 연이어 체결하였습니다. 특히, SK온은 지난달 17일 엘앤에프와 약 1600억원 규모의 공급계약을 맺으며, 계약 기간은 2026년부터 2028년까지입니다. 이후, 22일에는 포스코퓨처엠과 1조742억원 규모의 공급계약을 체결하여 2027년부터 2029년까지 공급이 예정되어 있으며, 협의에 따라 계약 연장이 가능하다는 점이 눈길을 끕니다. 이 두 계약을 모두 합하면 SK온은 최근 국내 소재업체와의 LFP 양극재 공급계약 규모가 약 1조2342억원에 이르며, 이는 국내 배터리 업계의 공급망 다변화와 미국 규제 대응에 큰 의미를 갖습니다.
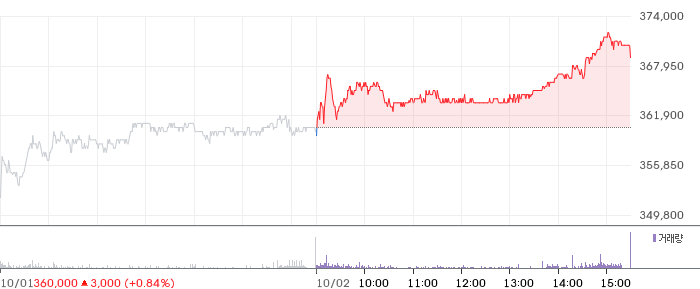
이와 유사하게, 삼성SDI는 지난 3월 엘앤에프와 약 1조6000억원 규모의 LFP 양극재 중장기 공급계약을 체결하였으며, 공급 기간은 2027년부터 3년간이고 이후 옵션도 확보하고 있습니다. 해당 양극재는 미국 인디애나주에 위치한 삼성SDI와 스텔란티스가 함께 운영하는 합작법인인 스타플러스에너지(SPE)의 ESS용 LFP 배터리 생산에 활용될 예정입니다. 포스코퓨처엠은 SK온과의 계약 이후, LG에너지솔루션371,000원 ▲+2.91%과 삼성SDI를 포함한 국내 배터리 3사 모두와 공급 관계를 맺으며 국내 소재업체와의 협력 폭을 넓히고 있습니다. 하지만, 업체별 계약 품목과 공급 시기, 적용 배터리 종류 등은 차별화되어 있어 공급망 전반의 유연성과 경쟁력을 보여줍니다.
이처럼 국내 업계의 핵심 소재 확보 움직임이 활발해진 배경에는 미국의 공급망 규제 강화가 자리 잡고 있습니다. 미국은 배터리와 ESS 관련 세액공제 시 중국, 러시아, 이란, 북한 등과 연계된 외국기관 또는 소재·부품 사용 여부를 엄격하게 검증하고 있습니다. 특히, 중국 기업이 공급하는 LFP(리튬철인산) 양극재와 음극재는 공급처 다변화가 절실한 품목으로, 국내 업체에서 소재를 공급받으면 중국 의존도를 낮추고 규제 대응이 수월해집니다. 그러나, 단순히 국내에서 소재를 생산하는 것만으로는 충분하지 않으며, 원료와 전구체(전기화학적 원료)의 출처, 공급기업의 지분·통제 관계까지 투명하게 증빙해야 합니다. 공급망의 추적·증빙 능력이 확보되지 않으면 규제 충족 여부가 불확실하기 때문에, 배터리 업체들은 원료 채굴부터 정제, 생산 전 과정의 이력을 철저히 검증하고 비용과 공급처를 투명하게 입증하는 것이 중요합니다.
이와 함께, 국내 ESS 시장 확대 역시 국산 소재 확보를 촉진하는 핵심 동력입니다. 정부가 추진하는 ESS 중앙계약시장에서는 가격 외에도 안전성과 산업·경제 기여도 등 비가격 요소들이 평가 대상이며, 배터리 셀과 함께 국내 생산과 소재 공급망 구축 여부가 경쟁력에 직결됩니다. 이에 따라, 엘앤에프는 LFP 양극재 양산 능력을 확대하고 있고, 포스코퓨처엠은 기존 하이니켈 양극재 생산라인을 LFP 전용으로 전환하는 등 공급 기반을 강화하고 있습니다. 국내에서 대규모로 LFP 양극재를 조달할 수 있는 인프라가 구축되면, 배터리 업체는 공급 안정성을 확보하고 물류·재고 부담을 줄일 수 있으며, 소재업체 역시 전기차용 삼원계 양극재보다 ESS용 LFP 양극재 시장 확대에 집중할 수 있습니다. 이처럼 공급망 재편은 단순한 공급처 변경을 넘어 미국 규제와 글로벌 ESS 수요 확대에 대응하는 전략적 선택으로 자리 잡고 있으며, 앞으로 원료 단계까지 중국 의존도를 얼마나 낮추고, 이를 투명하게 입증하는 것이 경쟁력의 핵심이 될 전망입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
