미래에셋증권, 스페이스X 평가손실로 3분기 적자 예상

미래에셋증권, 스페이스X 평가손실로 3분기 적자 예상
공유하기

신민경 기자가 전하는 소식입니다. 하나증권은 스페이스X의 평가손실로 인해 미래에셋증권31,950원 ▲+0.95%이 올해 3분기 적자로 돌아설 것이라고 전망하며, 목표주가도 기존 95,000원에서 67,000원으로 약 30% 낮췄습니다. 이는 스페이스X의 주가 하락과 환율 변동이 큰 영향을 미친 결과로, 3분기 연결 지배주주순손실이 4,088억 원에 달할 것으로 예상됩니다. 특히, 스페이스X 주가는 지난 6월 170.86달러에서 9월 말 150.86달러로 하락했고, 환율 역시 1,549원에서 1,353원으로 떨어졌습니다. 이로 인해 평가손실은 약 1조 원에 이르며, 회사의 수수료 손익과 자산관리 수수료 역시 큰 폭으로 감소할 전망입니다. 이에 따라 운용과 기타 손익이 6,978억 원의 적자를 기록할 것으로 예상되며, 전 분기와 전년 동기 대비 모두 적자 전환이 불가피할 것으로 보입니다. 반면, 판매관리비는 4,875억 원으로 전년보다 9.4%, 전 분기보다 41.8% 줄어들 것으로 예상되어 재무 구조 개선의 기미도 보이고 있습니다. 이와 함께, 스페이스X의 주가가 다시 170달러를 회복하는 모습은 긍정적인 신호로 작용하며, 4분기에는 관련 평가이익이 재차 반영될 가능성도 제기되고 있습니다. 전문가들은 중장기적으로 회사가 토큰증권 시장 개화 과정에서 중요한 수혜주로 부상할 수 있다고 분석하며, 홍콩법인을 통한 경험이 국내 시장에서도 경쟁력을 높일 것이라고 기대하고 있습니다.
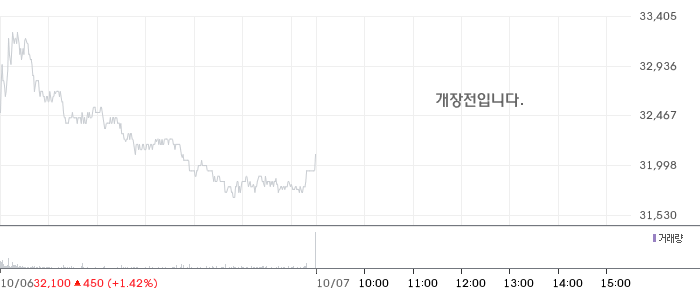

📊 미래에셋증권 차트

미래에셋증권 일봉 차트

📊 미래에셋증권 (006800) 기술적 분석 — 4시간봉(4H) 기준

🟡 RSI — RSI(14)는 43.95로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.

🟡 MACD — MACD 히스토그램이 양수(+69.21)로 전환되었지만, MACD(-600.52)가 아직 0선 아래여서 추가 확인이 필요합니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(31,734원) 대비 -0.4%, 60봉선(33,933원) 대비 -6.9%로 중장기 하락 추세입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(31,734원) 부근에서 거래 중이며, 밴드 폭 6.6%로 보통 수준입니다.

🔴 Williams %R — Williams %R은 -70.79로 약세 구간에 위치하며, 매도 압력이 우세합니다.

📋 종합: 기술적 분석 5개 요소 중 2개가 하락, 0개가 상승, 3개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 미래에셋증권 펀더멘탈 정보

💰 미래에셋증권 (006800) 펀더멘탈 분석

미래에셋증권는 Financial Services 섹터의 Capital Markets 업종에 속합니다. 미래에셋증권의 주요 소유구조는 내부자 보유 9.0%, 기관 보유 52.4%입니다.


미래에셋증권의 현재 시가총액은 17.43조 원입니다. 미래에셋증권의 PER은 6.08배로 상당히 저평가된 수준입니다. Forward PER은 8.8배로, 현재 PER(6.08배)과 비슷한 수준으로 급격한 실적 변화는 예상되지 않는 상황입니다.

PBR 1.15배는 적정 수준의 자산 프리미엄이 반영된 상태입니다. 주당순이익(EPS)은 5,278원을 기록하고 있습니다. 배당수익률은 0.93%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다.

미래에셋증권는 52주 범위(19,850원~88,000원)에서 중하위권에 머물고 있습니다. 52주 최고가 대비로는 63.5% 낮은 수준입니다. 평균 거래량은 1.4M주입니다. 증권가 13곳의 투자의견을 모으면 ‘매수'(1.8/5.0)로 요약됩니다.

증권가가 제시한 평균 목표가는 53,462원로 현재가와 +67.3% 차이가 납니다. 최저 35,000원에서 최고 70,000원까지 제시됐습니다. 미래에셋증권는 순이익률 8.8%로 소폭 흑자, ROE 26.7%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 275.9%로 고성장세를 이어가고 있습니다.

부채비율이 664.1%로 높은 수준이며, 금리 환경 변화에 따른 재무 리스크에 주의가 필요합니다. 베타 1.45로 시장 변동에 다소 민감한 편입니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (유안타증권, 교보증권, 하나증권, 키움증권)
 네이버 리포트 보기 →

📄 최근 유안타증권 리포트: “11월 신규 기업가치 제고 계획 발표”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기