
2026년 현재, 글로벌 반도체 및 2차전지 산업은 지속적인 성장과 기술 혁신을 바탕으로 투자자들의 관심이 집중되고 있습니다. 이번 영상에서는 삼성 파운드리의 확장, 에이디테크놀로지의 신기술 수주 소식 등 핵심 산업 동향과 함께, 관련 기업들의 성장 가능성과 시장 전망을 분석합니다. 특히, 반도체 설계와 보안 통합, 첨단 패키징 수요 증가 등 기술적 트렌드와 함께, 2차전지 시장의 호실적 소식도 함께 다루어지고 있어, 투자자들이 주목할 만한 내용이 담겨 있습니다.
📌 주요 내용
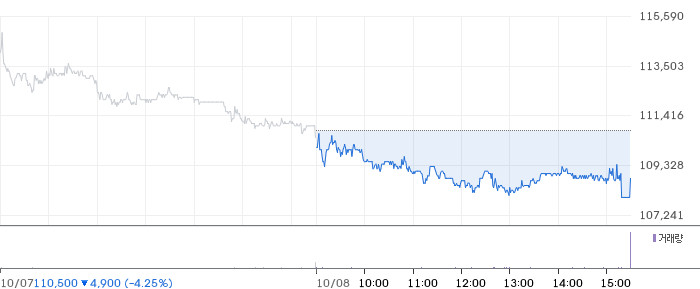
이번 영상은 오현진 머니투데이방송 애널리스트와 루체인베스트 팀장이 출연하여, 국내외 반도체 및 2차전지 산업의 핵심 이슈를 정리합니다. 먼저, LG에너지솔루션의 호실적 소식을 통해 2차전지 시장의 강세를 확인할 수 있으며, 이는 글로벌 전기차 및 에너지 저장장치(ESS) 수요 증가에 힘입은 것으로 분석됩니다. 또한, 반도체 기판 가격 인상 전망이 제기되면서, 관련 기업들의 수익성 개선 기대가 높아지고 있음을 보여줍니다. 특히, 오현진 애널리스트는 다음 주 섹터 전망에서 삼성 파운드리의 빅테크 고객사 확대와 칩렛 표준화, 첨단 패키징 설계 수요 증가를 강조하며, 시스템반도체 시장의 성장 가능성을 전망합니다. 아울러, 소부장(소재·부품·장비) 분야의 핵심 기업인 에이디테크놀로지의 2나노 공정기반 턴키 프로젝트 수주 소식을 통해, 첨단 칩 설계와 보안 기능 통합이 기대된다고 분석합니다. 이 회사는 목표가 33,000원, 손절가 25,000원으로 제시되어 투자 관점에서도 관심이 집중되고 있습니다. 전체적으로 이번 영상은 반도체와 2차전지 산업의 기술적 트렌드와 시장 전망을 종합적으로 분석하며, 향후 성장 동력을 짚어주는 내용으로 구성되어 있습니다.
📊 시장 배경
반도체와 2차전지 산업은 글로벌 경제의 핵심 성장 동력으로 자리 잡고 있습니다. 특히, 인공지능, 5G, 전기차, 에너지 저장장치 등 첨단 기술의 확산으로 인해, 이들 산업은 수요가 급증하는 추세입니다. 삼성 파운드리와 SK하이닉스 등 국내 반도체 기업들은 첨단 공정 개발과 고객사 확대를 통해 경쟁력을 강화하고 있으며, 글로벌 시장에서도 중요한 역할을 담당하고 있습니다. 동시에, LG에너지솔루션과 같은 2차전지 기업들은 전기차 시장의 성장과 함께 호실적을 기록하며, 시장 전체의 성장 기대를 높이고 있습니다. 이러한 배경 속에서, 반도체 기판 가격 인상과 첨단 패키징 수요 증가는 산업 전반의 수익성 향상과 기술 경쟁력을 견인하는 핵심 요인으로 작용하고 있습니다. 따라서, 관련 기업들의 기술 혁신과 수주 확대는 앞으로도 시장의 핵심 이슈로 부상할 전망입니다.
💡 투자 시사점
이번 영상은 반도체와 2차전지 산업이 앞으로도 지속적인 성장 가능성을 보여주고 있음을 시사합니다. 특히, 삼성 파운드리의 고객사 확대와 첨단 설계 수요 증가, 에이디테크놀로지의 신기술 수주 소식은 관련 기업들의 성장 잠재력을 높이는 요인입니다. 투자자들은 이러한 기술적 트렌드와 시장 전망을 고려하여, 반도체 및 소부장 섹터 내 핵심 기업에 대한 관심을 높일 필요가 있습니다. 또한, 글로벌 공급망 재편과 기술 표준화, 가격 인상 기대 등은 기업 수익성 개선과 주가 상승의 동력으로 작용할 수 있으므로, 관련 기업들의 실적 및 기술 개발 동향을 면밀히 관찰하는 것이 중요합니다. 다만, 시장 변동성과 글로벌 경제 상황도 함께 고려하여 신중한 투자 전략을 세우는 것이 바람직합니다.
🎯 시청 포인트
이 영상을 시청해야 하는 이유는, 반도체와 2차전지 산업의 핵심 트렌드와 시장 전망을 한눈에 파악할 수 있기 때문입니다. 특히, 삼성 파운드리의 고객사 확대와 첨단 패키징 수요 증가, 에이디테크놀로지의 신기술 수주 소식 등은 향후 산업 성장의 핵심 동력을 보여줍니다. 또한, 관련 기업들의 실적 전망과 기술 경쟁력 강화 방안을 분석하여, 투자 전략 수립에 실질적인 도움을 받을 수 있습니다. 산업별 최신 동향과 시장 전망을 종합적으로 이해하고 싶은 투자자 또는 업계 관계자에게 유익한 정보가 될 것입니다.
⚠️ 투자 유의사항
본 콘텐츠에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.