이억원, HFT 불공정거래 대응 강화 방침 발표

이억원, HFT 불공정거래 대응 강화 방침 발표
공유하기

이억원 금융위원장이 8일 국회 정무위원회에서 열린 국정감사에서 고빈도매매(HFT, High Frequency Trading) 등 불공정거래에 대한 상시 모니터링과 즉각 대응 방침을 강조하였습니다. 그는 “거래소에서 불공정거래 발생 시 즉시 대응하겠다”고 밝혀 시장의 공정성을 확보하려는 노력을 분명히 하였습니다.


이 위원장은 특히 삼성전자와 SK하이닉스1,743,000원 ▲+1.16% 관련 레버리지 상품과 관련된 HFT 전략에 대한 문제를 지적받았습니다. 더불어민주당 김현정 의원은 “이 문제의 핵심은 상품 승인보다 HFT 전략을 사용하는 세력을 관리하는 한국거래소의 관리 실패”라고 지적했고, 외국계 HFT 업체들이 레버리지 ETF의 종가 리밸런싱을 활용해 시세조종을 시도했다고 비판하였습니다.

이 의원은 “이것은 명백한 시장질서 교란행위이며, 거래소가 수수료 수익을 위해 외국계 HFT 업체들을 전략적으로 우대했기 때문”이라고 덧붙였으며, 거래소의 지배구조와 거버넌스 개선이 필요하다고 제언하였습니다. 이에 대해 이 위원장은 “다른 나라 사례들을 살펴보고, 거래소의 지배구조를 어떻게 바꿔야 할지 검토하겠다”고 답변하였습니다.
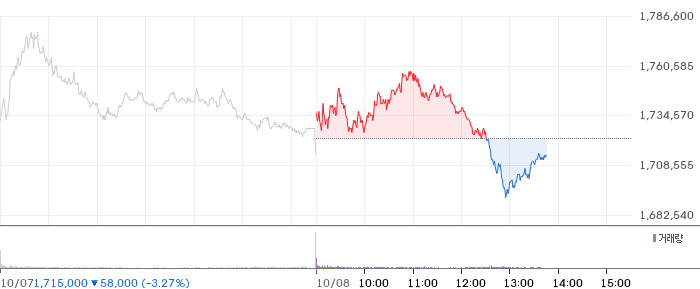
SK하이닉스 일봉 차트

📊 SK하이닉스 (000660) 기술적 분석 — 4시간봉(4H) 기준

🟡 RSI — RSI(14)는 41.99로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.

🔴 MACD — MACD(-366.18)가 시그널선(11505.74) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(1,809,400원) 대비 -4.4%, 60봉선(1,744,033원) 대비 -0.9%입니다.

🟢 볼린저밴드 — 볼린저밴드 하단 근처(밴드 내 5.3% 위치)에서 거래 중이며, 반등 시도 가능성이 있습니다.

🟢 Williams %R — Williams %R은 -97.3로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 2개가 상승, 1개가 하락, 2개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 SK하이닉스 펀더멘탈 정보

💰 SK하이닉스 (000660) 펀더멘탈 분석

SK하이닉스는 Technology 섹터의 Semiconductors 업종에 속합니다. SK하이닉스의 주요 소유구조는 내부자 보유 20.2%, 기관 보유 39.5%입니다.


SK하이닉스의 현재 시가총액은 1273.98조 원입니다. SK하이닉스의 PER은 7.77배로 상당히 저평가된 수준입니다. Forward PER는 3.7배로, 현재 PER(7.77배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다.

PEG 비율 0.20로, 성장성 대비 매우 저평가된 상태입니다. PBR 4.73배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 224,313원을 기록하고 있습니다.

배당수익률은 0.17%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. SK하이닉스는 52주 범위(400,000원~3,002,000원)에서 상위 12% 구간으로 고점 영역에 있습니다. 52주 최고가 대비로는 42.9% 낮은 수준입니다. 당일 거래량 1.1M주는 평균(4.5M) 대비 절반 이하로, 관망세가 짙습니다.

증권가 38곳의 투자의견을 모으면 ‘강력 매수'(1.3/5.0)로 요약됩니다. 목표가 컨센서스는 3,141,025원(현재가 대비 +80.2%)입니다. 목표가 범위는 1,535,000원~5,300,000원입니다. 다음 실적발표일(2026-10-27)까지 약 19일 남았습니다.

SK하이닉스는 순이익률 85.6%로 높은 수익성, ROE 92.7%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 256.8%로 고성장세를 이어가고 있습니다. 부채비율 8.0%로 재무 건전성이 매우 양호합니다.

베타 2.39로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (유진투자증권, IBK투자증권, 미래에셋증권, 신한투자증권)
 네이버 리포트 보기 →

📄 최근 유진투자증권 리포트: “증명의 시간”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

이 같은 발언은 자본시장 내 공정성 확보와 시장 투명성 강화를 위한 정부와 금융당국의 강력한 의지가 반영된 것으로 보입니다. 향후 거래소의 관리체계와 규제 강화 여부가 시장 전반의 안정성과 신뢰도 향상에 중요한 영향을 미칠 것으로 전망됩니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기