
2026년 현재, 삼성전자는 최근 실적 발표를 통해 글로벌 반도체 및 스마트폰 시장에서의 경쟁력과 향후 성장 전략을 점검하는 중요한 시기를 맞이하고 있습니다. 이번 영상에서는 김대준 KR리서치 대표가 삼성전자의 최신 실적을 상세히 분석하며, 앞으로의 시장 흐름과 투자 전략에 대한 통찰을 제공하고 있습니다. 특히, 글로벌 경기 회복세와 기술 혁신이 삼성전자의 성과에 어떤 영향을 미칠지에 대해 집중적으로 다루며, 투자자들이 주목해야 할 핵심 포인트를 정리하고 있습니다.
📌 주요 내용
이 영상은 삼성전자의 최근 실적 발표 내용을 바탕으로, 회사의 재무 상태와 성장 동력을 분석하는 데 초점을 맞추고 있습니다. 김대준 대표는 삼성전자가 반도체와 디스플레이 부문에서 지속적인 수익성을 유지하고 있으며, 스마트폰 시장에서도 경쟁력을 강화하는 전략을 펼치고 있다고 설명합니다. 또한, 글로벌 공급망 문제와 미중 무역 갈등 등 외부 변수들이 삼성전자의 실적에 미치는 영향을 분석하며, 앞으로의 실적 전망에 대해 신중한 평가를 내리고 있습니다. 특히, 반도체 수요 증가와 5G, 인공지능(AI) 기술 발전이 삼성전자의 성장 동력으로 작용할 것으로 기대되며, 이에 따른 수익률 향상 가능성도 제시되고 있습니다. 더불어, 이번 실적 발표 이후 시장의 반응과 투자자들이 주목해야 할 수혜주, 그리고 단기 및 장기 투자 전략에 대한 조언도 포함되어 있습니다. 이와 함께, 글로벌 증시와 국내 증시의 흐름을 함께 분석하며, 삼성전자의 향후 주가 방향성을 전망하는 내용도 다루고 있습니다.
📊 시장 배경
현재 글로벌 경제는 기술 산업의 변화와 공급망 재편, 미중 무역 갈등 등 복합적인 요인으로 인해 변동성이 높아지고 있습니다. 특히, 반도체 시장은 수요와 공급의 균형이 중요한데, 5G와 인공지능 기술의 확산으로 반도체 수요가 급증하는 가운데, 공급망 문제와 가격 변동성도 함께 증가하고 있습니다. 한국 증시에서는 삼성전자와 SK하이닉스 등 주요 반도체 기업들이 시장의 핵심 축으로 자리 잡고 있으며, 글로벌 시장의 흐름에 따라 주가 변동성이 크고 투자 기회와 위험이 동시에 존재하는 상황입니다. 또한, 글로벌 경기 회복 기대와 함께 IT 산업 전반의 성장세가 지속되면서, 반도체와 스마트폰, 디스플레이 등 관련 산업의 전망이 밝게 평가되고 있습니다. 이러한 배경 속에서 삼성전자의 실적과 시장 전략은 투자자들이 주목해야 할 핵심 포인트로 부각되고 있으며, 시장 전체의 방향성을 가늠하는 중요한 지표로 작용하고 있습니다.
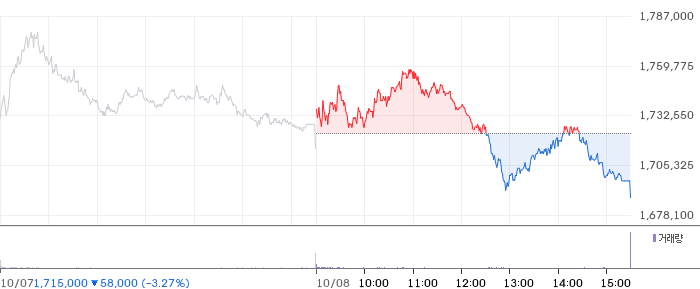
💡 투자 시사점
이번 영상은 삼성전자의 실적 분석을 통해, 향후 투자 전략을 수립하는 데 유용한 정보를 제공합니다. 글로벌 수요 증가와 기술 혁신이 지속되면서 삼성전자는 안정적인 수익 구조를 유지할 가능성이 높으며, 특히 반도체와 스마트폰 부문의 성장 잠재력이 크다고 평가됩니다. 따라서, 단기적으로는 시장 변동성에 따른 단타 전략과 함께, 장기적인 성장 가능성을 고려한 투자 포트폴리오 구성도 필요하다고 볼 수 있습니다. 또한, 글로벌 공급망 문제와 미중 무역 갈등 등 외부 변수에 대한 리스크 관리가 중요하며, 수혜주 선정과 수익률 극대화를 위해 시장 흐름에 민감하게 대응하는 전략이 요구됩니다. 투자자들은 이번 실적 발표와 시장 분석을 바탕으로, 삼성전자뿐만 아니라 관련 수혜주와 산업 전반의 흐름을 함께 고려하는 것이 바람직하다고 할 수 있습니다.
🎯 시청 포인트
이 영상을 시청해야 하는 이유는, 삼성전자의 최신 실적과 시장 전망을 종합적으로 분석하여, 투자 전략 수립에 실질적인 도움을 받을 수 있기 때문입니다. 김대준 대표의 전문적인 분석과 시장 배경 설명을 통해, 글로벌 및 국내 증시의 흐름을 이해하고, 향후 주가 방향성을 예측하는 데 중요한 인사이트를 얻을 수 있습니다. 또한, 이번 영상은 반도체와 스마트폰 산업의 핵심 이슈를 파악하고, 수혜주 선정과 투자 타이밍을 잡는 데 유용한 정보를 제공하여, 투자자들이 보다 체계적이고 신중한 결정을 내릴 수 있도록 돕습니다. 따라서, 삼성전자와 관련 산업에 관심이 있는 투자자뿐만 아니라, 시장 전반의 흐름을 파악하고자 하는 모든 투자자에게 추천할 만한 영상입니다.
⚠️ 투자 유의사항
본 콘텐츠에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.