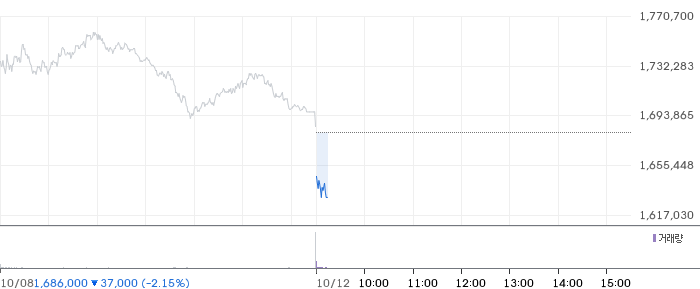
하나증권이 메모리 반도체 업종에 대한 비중 확대 전략을 유지하며, 특히 LPDDR(저전력 D램)의 공급 부족이 향후 실적과 주가 반등의 핵심 변수로 부상할 것으로 전망했습니다. 김록호·박규연 연구원은 “메모리 가격이 시장 예상치를 웃돌았음에도 주가 부진이 지속되고 있다”며 공급 부족과 가격 흐름을 주목해야 한다고 분석했습니다. 삼성전자의 잠정 실적은 환율 영향을 반영하여 낮아진 시장 컨센서스에 부합하며, 메모리 가격은 예상치를 넘어섰지만 비트그로스는 기대보다 낮은 것으로 파악됩니다. 공급량과 장기 공급계약 영향으로 가격 상승 탄력은 제한적이지만, 공급 부족이 심각하다는 점이 의미하는 바입니다. 특히 하나증권은 LPDDR 공급 부족이 가장 심각하다고 진단하며, 이 부문의 가격 변동과 공급 동향에 관심이 집중되어야 한다고 강조했습니다. 그러나 시장에서는 메모리 업황이 양호하더라도 관련 주가가 부진한 모습입니다. 코스피는 일주일 동안 5.4% 하락했고, 삼성전자와 SK하이닉스1,681,000원 ▼-2.44%의 주가는 각각 5.1%, 8.7% 하락하며 업황과 별개로 주가가 약세를 보여주고 있습니다. 이는 실적이나 펀더멘털만으로 설명하기 어려운 현상입니다. 미국의 필라델피아 반도체지수 역시 수급 부담과 거시경제 변수로 인해 부진한 흐름을 보이고 있으며, 국내 메모리 업체들의 실적 전망치도 6월 이후 정체되었고, 3분기 전망 역시 환율 영향으로 하향 조정되고 있습니다. 시장은 출하량과 가격의 상승 여력이 제한되어 실적 기대를 높이기 어려운 상황입니다. 그러나 LPDDR 공급 부족이 실적 전망치 상향으로 이어진다면, 주가 반등의 계기가 될 수 있으며, 실적이 다시 상향 조정될 경우 주주환원 기대와 맞물려 회복 탄력을 기대할 수 있습니다. 글로벌 반도체 기업들의 이번 주 실적 발표 역시 중요한 변수로, ASML의 3분기 실적은 글로벌 메모리 설비 투자와 차세대 EUV 노광장비 공급 현황을 보여줄 것이며, TSMC의 발표에서는 GPM, 설비투자, 2나노 공정 로드맵, 해외 공장 일정 등이 주목받고 있습니다. 하나증권은 “메모리 업체들의 주가가 펀더멘털 개선을 충분히 반영하지 못하는 구간”이라며, 공급 부족에 따른 가격 상승과 실적 추정치 상향 가능성에 주목해야 한다고 강조하였습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.