신한금융지주가 롯데손해보험 인수에 나서면서, 시장에서는 해당 보험사의 상장 유지 여부와 소액주주 지분 처리 방안에 대한 관심이 집중되고 있습니다. 특히 신한금융이 롯데손보를 100% 자회사로 편입한 후, 과거 금융지주들이 활용했던 공개매수 또는 포괄적 주식교환을 통한 상장폐지 시나리오가 기대감을 모으고 있습니다.
신한금융은 지난 14일, JKL파트너스가 보유한 롯데손보 지분 77.04%를 6,933억 원에 인수하는 주식매매계약을 체결하였으며, 이후 잔여 지분 22.96%도 추가 확보할 계획입니다. 이 인수 가격을 토대로 계산하면, 전체 기업 가치는 약 9천억 원으로 산출되며, 잔여 지분 확보에는 약 2,066억 원이 추가로 필요할 것으로 예상됩니다.
현재 소액주주 지분은 15.9%로, 약 4,934만 주에 해당하며, 이 지분의 환산 가치는 약 1,431억 원입니다. 시장에서는 신한금융이 공개매수 또는 포괄적 주식교환 방식을 선택할 가능성에 대해 다양한 시나리오가 제기되고 있습니다. 과거 사례인 오렌지라이프와 KB손해보험의 인수 과정에서 각각 포괄적 주식교환과 공개매수 방식을 활용한 사례가 있기 때문에, 이번 롯데손보 인수 역시 유사한 전개가 예상되고 있습니다.
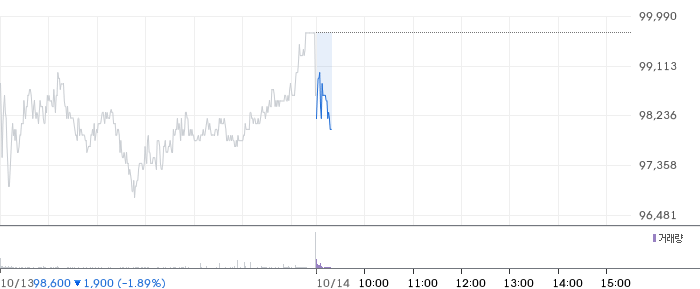
특히, 과거 신한금융은 오렌지라이프 지분 59.15%를 확보한 후, 잔여 지분 40.85%를 포괄적 주식교환으로 취득하며 상장폐지와 신한라이프로의 통합을 성공시킨 전례가 있습니다. 반면, KB금융은 공개매수와 주식교환 병행 방식을 통해 KB손보와 KB캐피탈을 완전자회사로 전환하였고, 우리금융은 동양생명과 우리종금 등을 포괄적 주식교환으로 인수하였으며, 일부 소액주주와의 갈등 사례도 존재합니다.
이처럼 금융지주들은 자회사 인수 후 그룹 내 자본 배치와 경영 효율성을 위해 상장폐지 방식을 선호하는 추세입니다. 롯데손보의 경우, 상장폐지 여부와 잔여 지분 확보 방식은 아직 확정되지 않았으나, 시장에서는 신한금융이 기존 사례들을 감안할 때, 포괄적 주식교환 또는 공개매수 방식을 통해 지분 정리와 그룹 통합을 추진할 것으로 예상됩니다. 다만, 소액주주 보호와 적정 가격 산정이 중요한 쟁점으로 남아 있으며, 향후 자본 부담과 지분 희석 문제도 시장의 관심사입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.