하나증권, DRAM 가격 강한 상승 기대…저가 매입 기회 제시

하나증권, DRAM 가격 강한 상승 기대…저가 매입 기회 제시
공유하기

반도체 업종 주가가 인공지능(AI) 투자 우려로 급락하는 가운데서도, 메모리 반도체의 공급 부족과 가격 상승 흐름은 여전히 유지되고 있습니다. 하나증권은 4분기 D램 가격이 기존 전망보다 더 오를 것으로 예상하며, 최근 주가 하락은 저가 매수 기회로 삼을 만하다고 진단했습니다.


💎 메모리 가격 상승 기대와 시장 우려

하나증권은 반도체 산업 보고서에서 “메모리 반도체와 소재·부품·장비 업종의 투자심리가 극도로 위축됐지만, 펀더멘털 대비 주가 낙폭이 과도한 구간”에 진입했다고 분석했습니다. 김록호·박규연 연구원은 3분기 D램 가격이 예상보다 양호했고, 4분기 가격 상승폭도 기존 전망보다 확대될 것으로 내다봤습니다. 공급 부족이 계속되고 있어 가격 상승세는 예상보다 강하게 나타나고 있다는 설명입니다.
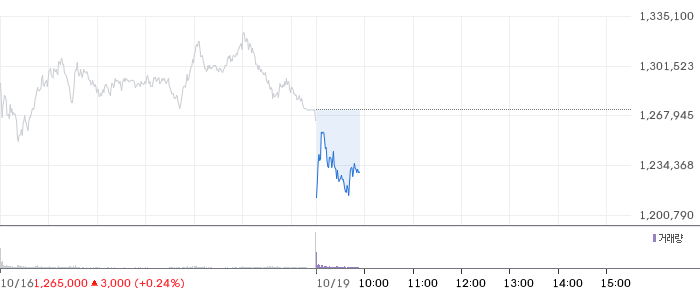
SK하이닉스 일봉 차트

📊 SK하이닉스 (000660) 기술적 분석 — 4시간봉(4H) 기준

🟢 RSI — RSI(14)는 18.25로 과매도 구간입니다. 기술적 반등 가능성이 높아지고 있습니다.

🔴 MACD — MACD(-134321.11)가 시그널선(-92692.12) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(1,590,550원) 대비 -20.0%, 60봉선(1,699,967원) 대비 -25.2%로 중장기 하락 추세입니다.

🟢 볼린저밴드 — 볼린저밴드 하단 근처(밴드 내 13.1% 위치)에서 거래 중이며, 반등 시도 가능성이 있습니다.

🟢 Williams %R — Williams %R은 -95.4로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 3개가 상승, 2개가 하락, 0개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 SK하이닉스 펀더멘탈 정보

💰 SK하이닉스 (000660) 펀더멘탈 분석

SK하이닉스는 Technology 섹터의 Semiconductors 업종에 속합니다. SK하이닉스의 주요 소유구조는 내부자 보유 20.2%, 기관 보유 39.1%입니다.


SK하이닉스의 현재 시가총액은 929.19조 원입니다. SK하이닉스의 PER은 5.67배로 상당히 저평가된 수준입니다. Forward PER는 2.7배로, 현재 PER(5.67배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다.

PEG 비율 0.14로, 성장성 대비 매우 저평가된 상태입니다. PBR 3.45배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 224,313원을 기록하고 있습니다.

배당수익률은 0.24%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. 최근 1년 주가 밴드(461,500원~3,002,000원)에서 SK하이닉스는 중간보다 위쪽에 있습니다. 지난 1년 고점보다 57.9% 아래에 있습니다. 평균 거래량은 4.3M주입니다.

이 종목을 다루는 애널리스트 38명의 컨센서스는 ‘강력 매수'(1.3/5.0)입니다. 목표가 컨센서스는 3,141,025원(현재가 대비 +146.9%)입니다. 목표가 범위는 1,535,000원~5,300,000원입니다. SK하이닉스의 다음 실적발표일은 2026-10-27로, 약 2주 남았습니다. 어닝시즌을 앞둔 포지션 조정에 주의가 필요합니다.

SK하이닉스는 순이익률 85.6%로 높은 수익성, ROE 92.7%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 256.8%로 고성장세를 이어가고 있습니다. 부채비율 8.0%로 재무 건전성이 매우 양호합니다.

베타 2.39로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (하나증권, SK증권, 유진투자증권, IBK투자증권)
 네이버 리포트 보기 →

📄 최근 하나증권 리포트: “컨센서스에 부합”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

💎 시장의 부담과 업계 전망

그러나 시장에서는 메모리 가격 상승이 고객사들의 원가 부담을 높이면서, AI 데이터센터 투자 확대의 지속 가능성에 의구심이 제기되고 있습니다. 최근 국내 증시에서 삼성전자와 SK하이닉스1,272,000원 ▲+0.79%는 각각 17.8%, 24.3% 하락하며 지수보다 큰 조정을 겪었으며, 이로 인해 업종 전체의 주가도 큰 폭의 하락이 나타났습니다.

하나증권은 공급 제한이 뚜렷한 상황에서 수요 불확실성도 부각되고 있지만, 메모리 업체들이 영업이익률이 80%를 웃도는 상황에서 공격적 가격 인상은 쉽지 않다고 지적했습니다. 일부 고객사들은 장기 공급계약을 통해 가격 상승 압박을 완화하는 가운데, 실적 안정성은 시간과 계약 체결 여부에 따라 달라질 것으로 보입니다.

특히, 저전력 D램인 LPDDR 가격이 상승하면서 실적 전망이 다시 상향 조정될 경우, 관련 종목의 주가도 반등 가능성이 열릴 수 있습니다. 미국의 램리서치와 네덜란드 ASML 등 반도체 장비업체들의 실적 발표와 생산능력 확대 계획도 시장의 관심을 받고 있으며, 2027년과 2028년 생산능력 확대 계획은 공급 확대 기대를 높이고 있습니다.

이러한 공급과 수요의 변화는 향후 반도체 업계의 가격 흐름과 기업 실적에 중요한 영향을 미칠 것으로 보이며, 투자자들은 단기적인 가격 변동성보다 장기 공급계약과 수요 가시성에 주목할 필요가 있습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기