
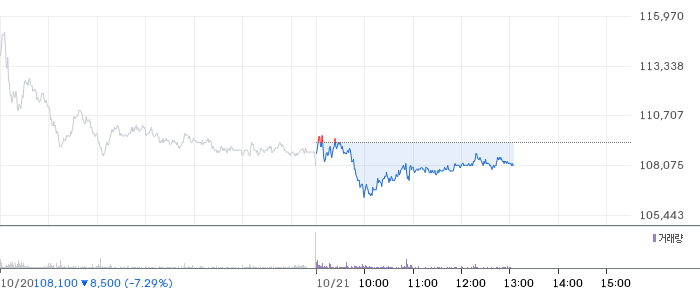
2026년 현재, 방위산업 관련 주식들이 고점 이후 지속적인 하락세를 보이고 있어 투자자들의 관심이 집중되고 있습니다. 이번 영상에서는 방산주들이 직면한 악재와 시장 환경의 변화, 그리고 향후 전망에 대해 상세히 분석하며, 투자 전략 수립에 도움을 주고자 합니다. 특히, 글로벌 지정학적 긴장과 국방비 증액, 그리고 관련 기업들의 실적 변동성 등을 중심으로 핵심 포인트를 짚어보는 시간이 될 것입니다. 또한, 방산업계의 주요 기업들인 한화에어로스페이스, 한국항공우주, 현대로템 등 국내외 방위산업체들의 최근 동향과 시장 전망도 함께 다루어지고 있습니다. 이러한 내용을 통해 투자자들이 방산주 투자 시 고려해야 할 변수와 전략적 포인트를 명확히 파악하는 것이 이번 영상의 핵심 목표입니다.
📌 주요 내용
이 영상은 방산주들이 최근 고점 이후 지속적으로 하락하는 현상에 대해 집중 분석합니다. 특히, 글로벌 지정학적 긴장과 미중 무역전쟁, 그리고 미국과 유럽의 국방비 증액 정책이 방산업계에 미치는 영향을 살펴봅니다. 그러나, 동시에 글로벌 공급망 재편과 신기술 도입, 그리고 첨단 무기 개발 경쟁이 산업의 성장 잠재력을 유지하는 요인으로 작용하고 있음을 지적합니다. 영상에서는 방산주들이 직면한 악재로는 글로벌 경기 둔화, 예산 삭감 가능성, 그리고 일부 기업의 실적 부진이 언급되며, 이에 따른 주가 하락이 지속되고 있음을 설명합니다. 또한, 최근 방산주들이 보여준 변동성 높은 움직임과 함께, 향후 시장 회복 가능성에 대한 전망도 함께 다루어지고 있습니다. 특히, 정부의 국방 예산 확대와 첨단 무기 개발 정책이 기업들의 성장 동력으로 작용할 수 있다는 기대와 함께, 글로벌 정세 변화에 따른 리스크 관리의 중요성도 강조됩니다. 이와 함께, 방산주 투자 시 유의해야 할 포인트와 함께, 장기적 관점에서의 성장 가능성에 대한 분석도 제공됩니다.
📊 시장 배경
국내외 방산시장은 지정학적 긴장과 글로벌 안보 환경 변화에 힘입어 지속적인 성장세를 보여왔습니다. 특히, 미국, 유럽, 아시아권 국가들이 국방비를 확대하면서 관련 산업의 수요가 늘어나고 있으며, 첨단 무기와 방위 시스템 개발 경쟁이 치열해지고 있습니다. 한국 역시 정부의 국방력 강화 정책에 힘입어 방산업체들의 수주와 매출이 증가하는 추세입니다. 그러나, 글로벌 경기 둔화와 함께 일부 국가의 예산 삭감, 그리고 공급망 불안 등은 시장의 변동성을 높이고 있으며, 방산주들이 단기적으로는 조정을 받을 가능성도 존재합니다. 이러한 배경 속에서, 방산업계는 기술 경쟁력 확보와 글로벌 시장 확대를 위해 지속적인 투자를 진행하고 있으며, 이는 장기적 성장의 기반이 되고 있습니다. 동시에, 미중 패권 경쟁과 지정학적 긴장 고조는 방산업의 수요를 견인하는 핵심 요인으로 작용하고 있어, 시장의 전반적인 전망은 여전히 긍정적입니다.
💡 투자 시사점
이번 분석을 통해, 방산주들이 단기적인 악재와 조정 국면을 겪고 있지만, 장기적으로는 정부의 국방 정책과 글로벌 지정학적 긴장에 힘입어 성장 잠재력이 높다는 점이 부각됩니다. 투자자들은 단기 변동성에 흔들리지 않고, 기업의 기술력과 수주 전망, 정부 정책 방향 등을 종합적으로 고려하는 전략이 필요합니다. 또한, 글로벌 공급망 재편과 신기술 개발에 따른 기업별 차별화 요소를 파악하는 것도 중요하며, 리스크 관리와 함께 분산 투자를 고려하는 것이 바람직합니다. 방산주는 단기적 조정 이후, 장기적 성장 가능성을 갖춘 산업으로 평가받고 있으므로, 신중한 분석과 함께 시장 흐름을 주시하는 자세가 요구됩니다.
🎯 시청 포인트
이 영상은 방산주 투자에 관심 있는 투자자와 시장 동향을 분석하는 전문가 모두에게 유용한 정보를 제공합니다. 글로벌 지정학적 긴장과 국방 정책 변화, 그리고 산업 내 기술 경쟁력 확보 전략까지 폭넓게 다루어, 방산업계의 현재와 미래를 종합적으로 이해하는 데 도움을 줄 것입니다. 특히, 단기적 주가 변동성에 대한 이해와 함께, 장기적 성장 전망을 분석하는 데 초점을 맞추고 있어, 투자 전략 수립에 실질적 참고자료가 될 것입니다. 방산주에 대한 깊이 있는 분석과 함께, 시장의 핵심 변수들을 파악하고 싶은 분들에게 추천하는 영상입니다.
⚠️ 투자 유의사항
본 콘텐츠에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.