
오늘 국내 증시에서는 3분기 실적 발표와 주주환원 정책에 따라 연기금과 외국인 자금이 명확히 엇갈린 모습을 보였습니다. 특히 삼성E&A가 역대 최대 영업이익과 자사주 소각 발표에 힘입어 동반 순매수 1위에 오르며 16% 넘게 급등하는 모습이 인상적이었습니다. 이러한 시장 자금의 움직임은 개별 종목의 매수/매도 흐름과 함께 투자 전략 수립에 중요한 통찰력을 제공합니다.
먼저, 오늘 연기금과 외국인 모두가 집중 투입하거나 차익 실현에 나선 종목들을 살펴보면, 가장 눈에 띄는 종목은 삼성E&A입니다. 외국인 1,278억 원, 연기금 303억 원이 각각 매수에 참여하여 종가 55,400원(+16.14%)을 기록했습니다. 3분기 영업이익은 5,006억 원으로 전년 대비 183.6% 증가했으며, 자사주 취득·소각 규모도 7,800억 원에 달하는 등 강력한 실적 기대와 재무 정책이 주가 강세를 이끌고 있습니다. 이러한 재무 성과와 함께 대규모 자사주 소각은 주주가치 제고를 통한 주가 상승 기대를 높이고 있습니다.
반면, SK하이닉스는 외국인 443억 원과 연기금 285억 원이 각각 매수했음에도 불구하고 종가는 1,223,000원으로 5.49% 하락하였으며, 이는 시장 전체의 약세와 함께 낙폭이 컸던 모습입니다. 특히, 글로벌 반도체 시장의 수급 불확실성과 중국 CXMT 서버용 D램 진입 우려, 미국 반도체 업황 약세가 복합적으로 작용하며 가격 하락을 부추기고 있습니다.
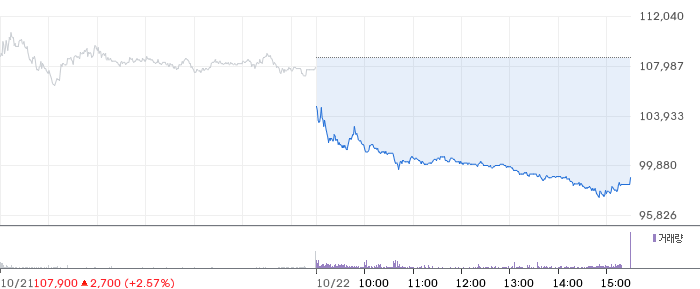
또한, 삼성SDI와 주성엔지니어링, 에코프로 등은 모두 동반 매도세를 기록하며, 시장 전반의 부진을 보여주고 있습니다. 삼성SDI는 외국인 -451억 원, 연기금 -155억 원이 각각 매도하며 연속 매도 흐름을 이어가고 있으며, 에코프로와 주성엔지니어링도 비슷한 양상을 보이고 있습니다. 이들 종목은 글로벌 경기 둔화와 공급과잉 우려, 수익성 하락 압력 속에서 차익 실현과 정리 매물이 출회된 것으로 분석됩니다.
오늘 시장은 어제 급락에 따른 기술적 반등 기대와 달리, 외국인들의 지속적인 매도세 속에 후퇴하는 모습이었습니다. 특히 반도체 대형주와 소부장(소재·부품·장비) 섹터는 반등에 실패했고, 일부 수급이 들어온 조선주, 알래스카LNG, 자산주, 해운주 등은 제한적 상승을 나타냈습니다. 시장을 반전시키기 위해서는 외국인과 반도체 대형주를 중심으로 한 지속적 매수세와 글로벌 경기 회복 기대가 필요해 보입니다.
이와 관련하여, 10월 12일 이후 글로벌 시장의 상황과 미국 CPI 발표가 중요한 변수로 작용하고 있습니다. 미국 9월 소비자물가지수(CPI)가 기대치보다 높게 나와 시장 예상보다 긴축 기대가 강화되면서, 미국 기준금리 인상 가능성도 높아지고 있습니다. 이로 인해 국내 증시 역시 글로벌 금리 인상 우려와 함께 조정을 받고 있으며, 특히 8월 이후 가장 큰 낙폭인 코스피 5,554.22(-7.57%)와 코스닥 760.82(-7.65%)의 하락세가 지속되고 있습니다.
이처럼 오늘 시장은 글로벌 인플레이션 우려와 미국 금리 전망, 반도체 업황 부진이 복합적으로 작용하며, 외국인과 기관의 매도세가 주도하는 양상입니다. 그럼에도 불구하고, 일부 테마주와 시장 수급 동향을 면밀히 분석하면, 향후 반등 기회와 투자 전략 수립에 도움이 될 수 있습니다. 특히, 글로벌 경기 회복과 외국인 귀환이 중요한 변수로 작용할 것으로 기대됩니다.
결론적으로, 현재 시장은 큰 조정 국면에 있으며, 단기적으로는 매수보다 시장의 방향성과 핵심 이슈를 점검하는 것이 중요합니다. 투자자들은 글로벌 경제 흐름과 수급 동향을 면밀히 관찰하며, 신중한 대응이 필요할 것으로 보입니다. 앞으로 글로벌 금리 인상 전망과 기업별 실적, 수급 변화에 따라 시장 방향성이 결정될 것으로 판단됩니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
