
2026년 10월 23일 머니투데이방송의 영상에서는 이번 분기(3Q) 반도체 업종의 실적과 주주환원 정책에 초점을 맞추어 시장 전망을 분석합니다. 특히, 반도체 기업들의 실적 발표와 함께 향후 투자 전략에 영향을 미칠 핵심 포인트를 정리하며, 이번 주 시장의 흐름과 관련 산업의 전망을 종합적으로 다루는 것으로 보입니다. 이 영상은 반도체 섹터에 관심이 있는 투자자뿐만 아니라, 전체 증시 흐름을 이해하는 데도 유용한 정보를 제공하는 것이 목적입니다.
📌 주요 내용
이 영상은 3분기(3Q) 실적 발표를 앞둔 반도체 기업들의 실적 전망과 함께, 주주환원 정책이 시장에 미치는 영향을 분석합니다. 특히, 삼성전자와 SK하이닉스 등 주요 한국 반도체 기업들의 실적 기대치와 이익률, 그리고 배당 정책이 투자자에게 어떤 의미를 갖는지 설명합니다. 또한, 글로벌 반도체 시장의 수요와 공급 상황, 그리고 미국과 중국 간의 무역 긴장 등 외부 환경이 실적에 미치는 영향을 다루며, 향후 섹터별 전망과 투자 전략에 대한 핵심 포인트를 정리합니다. 영상에서는 10월 23일 마감 전략과 관련된 내용도 포함되어 있으며, 시장의 전반적인 분위기와 투자자들이 주목해야 할 섹터별 핵심 이슈를 제시합니다. 이를 통해, 이번 분기 실적이 반도체 섹터의 향후 방향성을 결정하는 중요한 분기임을 강조하며, 주주환원 정책이 기업의 주가와 투자심리에 미치는 영향도 분석합니다.
📊 시장 배경
반도체 산업은 글로벌 IT 및 전자기기 수요 증가에 힘입어 지속적인 성장세를 보이고 있으며, 2026년에도 그 흐름은 계속될 것으로 전망됩니다. 특히, 인공지능(AI), 자율주행, 5G 통신 등 첨단 기술의 확산으로 반도체 수요는 더욱 확대되고 있습니다. 그러나, 미국과 중국 간의 무역 긴장과 글로벌 공급망 문제, 원자재 가격 변동 등은 업계의 불확실성을 높이고 있어, 투자자들은 이러한 외부 변수에 주목할 필요가 있습니다. 또한, 한국 반도체 기업들은 글로벌 경쟁 속에서 기술력 확보와 함께 주주환원 정책 강화로 시장 내 경쟁력을 유지하려는 움직임이 활발히 일어나고 있습니다. 이와 같은 배경 속에서, 이번 3Q 실적과 주주환원 정책은 시장의 향후 방향성을 가늠하는 중요한 지표로 작용할 전망입니다.
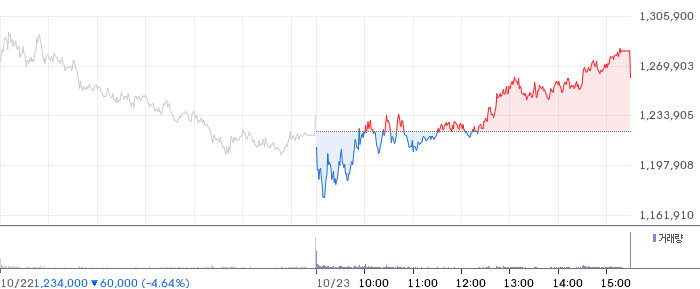
💡 투자 시사점
이번 영상은 반도체 섹터의 3Q 실적과 주주환원 정책에 대한 분석을 통해, 투자자들이 향후 시장 흐름을 예측하는 데 도움을 주고자 합니다. 특히, 실적 호조와 배당 확대 기대가 반도체 기업 주가에 긍정적인 영향을 미칠 가능성을 시사하며, 글로벌 시장의 불확실성 속에서도 안정적인 수익을 기대할 수 있는 투자 전략을 모색하는 것이 중요하다고 볼 수 있습니다. 또한, 주주환원 정책 강화는 기업의 재무 건전성과 시장 신뢰도를 높이는 요소로 작용하므로, 관련 기업에 대한 관심이 필요합니다. 따라서, 이번 분석은 반도체 섹터뿐만 아니라, 전체 증시의 흐름과 연계하여 포트폴리오 조정에 참고할 만한 유용한 정보를 제공할 것으로 기대됩니다.
🎯 시청 포인트
이 영상을 시청하는 이유는, 3Q 실적과 주주환원 정책이 반도체 섹터의 향후 전망에 어떤 영향을 미치는지 핵심 분석을 통해 명확히 이해할 수 있기 때문입니다. 또한, 글로벌 시장 환경과 기업별 전략을 종합적으로 살펴볼 수 있어, 투자 결정에 실질적인 도움을 받을 수 있습니다. 시장의 중요한 분기 실적 발표 시기인 만큼, 이번 영상을 통해 시장의 핵심 이슈와 투자 전략을 정리하고, 향후 대응 방안을 모색하는 데 유익한 정보를 얻을 수 있습니다.
⚠️ 투자 유의사항
본 콘텐츠에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.