SK하이닉스 호실적에도 저PER

SK하이닉스 호실적에도 저PER
공유하기

SK하이닉스1,487,000원 ▲+10.89%가 시장 기대치를 웃도는 3분기 실적을 기록했지만, 주가는 실적만으로 장기간 재평가되기 어려울 수 있다는 진단이 나왔습니다. BNK투자증권은 목표주가를 기존보다 높은 165만 원으로 제시하면서도 투자의견은 ‘보유’를 유지했습니다. 핵심 변수는 내년 상반기 메모리 수요가 정점을 통과할 가능성입니다.


💎 3분기 실적은 기대 이상

SK하이닉스의 3분기 매출액은 전 분기보다 32% 증가한 104조6천억 원, 영업이익은 38% 늘어난 83조3천억 원으로 집계됐습니다. 시장 컨센서스를 각각 7%, 8% 웃돈 수치입니다. 고부가 서버용 제품 비중 확대가 D램 평균판매단가를 전 분기보다 30% 가까이 끌어올린 점이 실적 개선을 이끌었습니다. 다만 투자평가손실이 반영되면서 당기순이익은 기대치를 31% 밑돌았습니다.
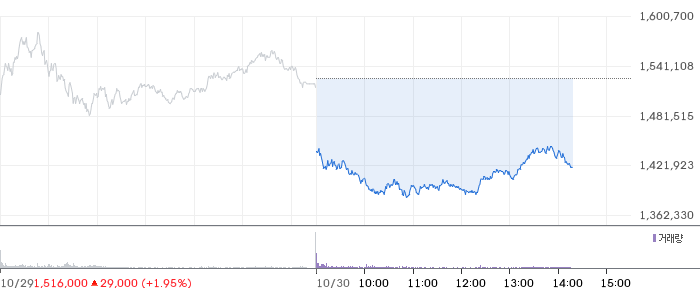
SK하이닉스 일봉 차트

📊 SK하이닉스 (000660) 기술적 분석 — 4시간봉(4H) 기준

🟡 RSI — RSI(14)는 54.44로 중립 구간에 위치하며, 뚜렷한 방향성이 형성되지 않은 상태입니다.

🟡 MACD — MACD 히스토그램이 양수(+27116.62)로 전환되었지만, MACD(-86671.51)가 아직 0선 아래여서 추가 확인이 필요합니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(1,362,600원) 대비 9.1%, 60봉선(1,627,808원) 대비 -8.7%로 중장기 하락 추세입니다.

🟡 볼린저밴드 — 볼린저밴드 중심선(1,362,600원) 부근에서 거래 중이며, 밴드 폭 42.7%로 보통 수준입니다.

🔴 Williams %R — Williams %R은 0로 과매수 구간(-20 이상)입니다. 단기 고점 형성 가능성에 유의가 필요합니다.

📋 종합: 기술적 분석 5개 요소 중 2개가 하락, 0개가 상승, 3개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 SK하이닉스 펀더멘탈 정보

💰 SK하이닉스 (000660) 펀더멘탈 분석

SK하이닉스는 Technology 섹터의 Semiconductors 업종에 속합니다. SK하이닉스의 주요 소유구조는 내부자 보유 20.2%, 기관 보유 39.0%입니다.


SK하이닉스의 현재 시가총액은 1101.58조 원입니다. SK하이닉스의 PER은 6.72배로 상당히 저평가된 수준입니다. Forward PER는 3.2배로, 현재 PER(6.72배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다.

PEG 비율 0.14로, 성장성 대비 매우 저평가된 상태입니다. PBR 4.09배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 224,313원을 기록하고 있습니다.

배당수익률은 0.20%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. SK하이닉스는 52주 범위(501,000원~3,002,000원)에서 중상위권에 위치합니다. 최고가에서 49.8% 조정을 받은 자리입니다. 평균 거래량은 4.1M주입니다.

증권가 38곳의 투자의견을 모으면 ‘강력 매수'(1.4/5.0)로 요약됩니다. 증권가가 제시한 평균 목표가는 3,096,288원로 현재가와 +108.2% 차이가 납니다. 최저 1,535,000원에서 최고 4,700,000원까지 제시됐습니다. 다음 실적발표 예정일은 2027-01-27입니다.

SK하이닉스는 순이익률 85.6%로 높은 수익성, ROE 92.7%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 256.8%로 고성장세를 이어가고 있습니다. 부채비율 8.0%로 재무 건전성이 매우 양호합니다.

베타 2.39로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (하나증권, SK증권, 유진투자증권, IBK투자증권)
 네이버 리포트 보기 →

📄 최근 하나증권 리포트: “컨센서스에 부합”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

💎 HBM 생산 확대와 사이클 부담

4분기에는 고대역폭 메모리 전용 라인인 M15X가 연말 100% 가동에 도달하면서 D램 출하량이 전 분기보다 24% 늘어날 것으로 제시됐습니다. 4분기 영업이익 예상치는 103조6천억 원입니다. 그러나 메모리 수요 모멘텀이 내년 2분기를 지나 둔화하고, 시스템당 용량 증가세 둔화와 OECD 경기선행지수 하락 전환, 고금리 장기화가 부담으로 남아 있습니다.

💎 실적과 주가의 시차

사이클 업종은 수요 정점 부근에서 주가 모멘텀이 먼저 약해지고 실적은 한동안 견조하게 유지되는 특성이 있습니다. 이때 주가가 실적 증가 속도를 따라가지 못하면 밸류에이션이 낮아지는 저PER 현상이 나타날 수 있습니다. SK하이닉스는 단기 반등 여지가 거론되지만, 투자자는 HBM 성장세뿐 아니라 고금리 환경에서 AI 기업의 신용 위험이 다시 커질 가능성까지 함께 살펴야 합니다.

참고 자료: 원문 기사 및 BNK투자증권 분석 인용 내용입니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.

댓글 남기기