전기차 캐즘에 2차전지 혼조

전기차 캐즘에 2차전지 혼조
공유하기

전기차 시장의 수요 공백이 길어지면서 2차전지 업종에서도 종목별 성적표가 뚜렷하게 갈리고 있습니다. 같은 테마 안에서도 탄소나노튜브와 프리미엄 배터리처럼 기술력과 수익성을 입증하는 기업에는 자금이 몰리는 반면, 설비투자 지연에 노출된 장비·부품주는 조정을 받고 있습니다.

30일 2차전지 관련주는 양극재, 음극재, 분리막, 전해질 등 핵심 소재와 전기차 수요 흐름에 따라 혼조세를 나타냈습니다. 글로벌 완성차 업체들이 전동화 전략의 속도를 조절하고 있고, 리튬 등 원자재 가격 변동성까지 겹치면서 업종 전체를 하나의 흐름으로 해석하기 어려운 국면입니다.

💎 기술력 있는 소재주에 유입된 수요
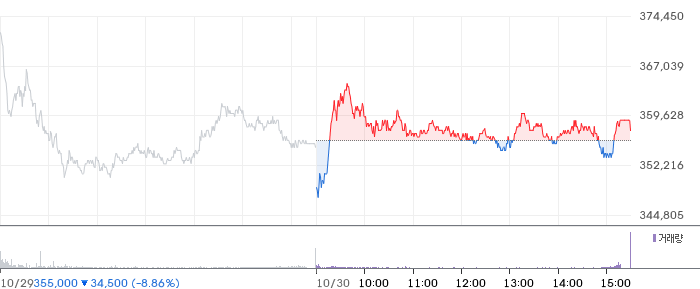
📊 LG에너지솔루션 차트

LG에너지솔루션 일봉 차트

📊 LG에너지솔루션 (373220) 기술적 분석 — 4시간봉(4H) 기준

🔴 RSI — RSI(14)는 39.04로 약세 구간에서 하락 압력이 이어지고 있습니다.

🔴 MACD — MACD(-5532.00)가 시그널선(1153.34) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🟡 이동평균선 — 이동평균선 혼조세. 현재가 기준으로 20봉선(394,825원) 대비 -9.1%, 60봉선(375,575원) 대비 -4.4%입니다.

🟢 볼린저밴드 — 볼린저밴드 하단 근처(밴드 내 8.4% 위치)에서 거래 중이며, 반등 시도 가능성이 있습니다.

🟢 Williams %R — Williams %R은 -89.7로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 상승 2개, 하락 2개, 중립 1개로 혼조세입니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 LG에너지솔루션 펀더멘탈 정보

💰 LG에너지솔루션 (373220) 펀더멘탈 분석

LG에너지솔루션는 Industrials 섹터의 Electrical Equipment & Parts 업종에 속합니다. LG에너지솔루션의 주요 소유구조는 내부자 보유 79.7%, 기관 보유 13.0%입니다.


LG에너지솔루션의 현재 시가총액은 84.12조 원입니다. Forward PER은 48.3배로 시장의 향후 실적 전망을 반영하고 있습니다. PEG 비율 7.45로, 현재 성장률 대비 높은 프리미엄이 형성되어 있습니다.

PBR 3.77배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 -7,193원을 기록하고 있습니다. LG에너지솔루션는 52주 범위(290,500원~506,000원)에서 중하위권에 머물고 있습니다. 52주 최고가 대비로는 29.8% 낮은 수준입니다.

당일 거래량 355K주는 평균(359K) 수준입니다. 증권가 31곳의 투자의견을 모으면 ‘매수'(1.6/5.0)로 요약됩니다. 증권가가 제시한 평균 목표가는 500,603원로 현재가와 +39.4% 차이가 납니다. 최저 295,000원에서 최고 620,000원까지 제시됐습니다.

LG에너지솔루션는 2026-11-03 실적발표를 일주일 앞두고 있어, 실적 기대감(또는 경계감)이 주가에 반영될 가능성이 높습니다. LG에너지솔루션는 순이익률 -6.7%로 적자 상태, ROE -5.2%을 보이고 있습니다. 매출 성장률 28.3%로 안정적인 성장을 보이고 있습니다.

부채비율은 96.3%로 적정 수준입니다. 베타 1.03로 시장과 비슷한 변동성을 보이고 있습니다.

가격 조정이 상당히 진행된 구간이나, 추가 하락 가능성도 배제할 수 없어 실적 확인 후 단계적 접근이 필요합니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (삼성증권, 하나증권, 유진투자증권, 신한투자증권)
 네이버 리포트 보기 →

📄 최근 삼성증권 리포트: “3Q26 잠정 실적 – ESS 판매 호조와 일회성 이익”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

💎 장비·부품주는 실적 부담

반대로 SK아이이테크놀로지, LG화학, 엔켐, 에코프로, 에코프로비엠, 엘앤에프, 천보, 더블유씨피, SKC, 피엔티, 후성, 대주전자재료, 성일하이텍, 동화기업, 코스모신소재 등 다수 종목은 하락세를 보였습니다. 소재 가격, 고객사의 재고 조정, 설비투자 집행 시점이 서로 다르기 때문에 같은 2차전지 테마라도 실적 회복 속도에는 상당한 차이가 발생할 수 있습니다.

💎 캐즘 국면에서 확인할 지표

2차전지 산업의 장기적인 전동화 흐름 자체가 사라진 것은 아닙니다. 다만 단기적으로는 글로벌 완성차 업체의 재고 조정과 리튬 가격 안정화 여부에 따라 기업별 실적 가시성이 달라지고 있습니다. 여기서 캐즘은 신기술이 초기 수요와 대중화 사이에서 겪는 일시적 정체를 뜻하며, 현재 전기차 시장에서는 높은 가격, 충전 인프라, 소비자 교체 주기 등이 수요 확산 속도를 늦추는 요인으로 작용하고 있습니다.

현재 2차전지 섹터는 전방 수요의 바닥 통과 여부를 확인하는 과도기를 지나고 있습니다.
현재 2차전지 업종은 전방 수요가 저점을 통과했는지 확인하는 과도기를 지나고 있습니다.

업계 연구원은 단순 테마성 중소형주보다 확실한 수주 잔고와 이익 창출 능력을 증명한 대형 셀 및 핵심 소재 기업을 중심으로 선별적으로 접근해야 한다고 설명했습니다. 이 발언의 핵심은 업종 전체의 회복을 기다리기보다 원가 경쟁력, 고객 다변화, 기술 장벽, 수주 잔고처럼 실제 재무성과로 연결되는 요소를 확인해야 한다는 점입니다.

💎 투자 시사점

이번 흐름은 2차전지 시장이 성장 산업이라는 사실과 개별 기업의 단기 실적이 별개라는 점을 동시에 보여줍니다. 전고체 배터리와 실리콘 음극재처럼 기술 난도가 높은 분야는 장기 경쟁력을 가늠할 단서가 될 수 있지만, 실제 사업화 속도와 고객사 채택 여부를 함께 확인해야 합니다. 결국 지금의 핵심 질문은 전기차 시장이 언제 반등하느냐가 아니라, 수요가 정체된 기간에도 원가를 관리하고 이익을 만들어낼 기업이 누구냐에 있습니다.

참고 자료: 한국거래소 장중 거래 정보 및 원문 기사.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇


⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.

댓글 남기기