
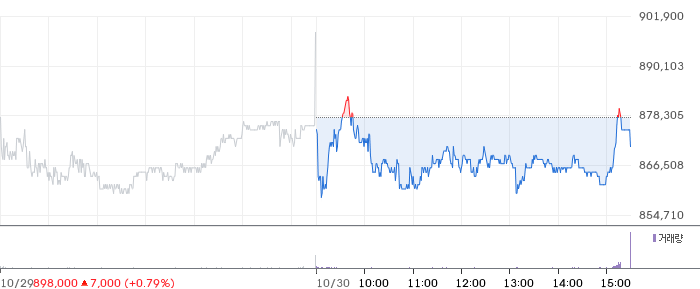
LG화학이 LG에너지솔루션 주식 653만5939주를 활용해 2조5000억원 규모의 자금을 마련하면서, 시장의 시선이 고려아연862,000원 ▼-1.82% 지분 1.87%로 옮겨가고 있습니다. 핵심은 단순합니다. LG화학은 현금이 필요하지만, 고려아연 지분은 현금화할 수 있는 자산인 동시에 배터리 소재 협력의 연결고리이기도 합니다.
LG화학은 이번 계약에서 전체 처분대금 가운데 4000억원을 주주환원에 사용하고, 나머지는 재무구조 개선에 투입할 방침입니다. 하지만 보유 주식을 활용한 주가수익스와프(PRS·계약 기간의 주가 변동에 따라 손익을 정산하는 파생상품)는 현금을 확보하는 대신 주가 하락 위험을 떠안는 구조입니다. 이 때문에 고려아연 지분 매각 여부는 단순한 자산 처분을 넘어 LG화학의 재무 전략과 사업 협력 관계를 함께 보여주는 시험대가 되고 있습니다.
💎 LG에너지솔루션 지분 활용의 양면성
LG화학의 상반기 말 연결기준 부채비율은 129.6%로, 작년 같은 기간의 110.72%보다 18.88%포인트 높아졌습니다. 1년 안에 갚아야 하는 유동부채도 21조6312억원에서 27조5741억원으로 27.5% 증가했습니다. LG화학 주가는 2025년 10월29일 41만7000원에서 올해 10월29일 23만4000원으로 43.9% 하락해, 재무 안정성과 주가 회복이 동시에 중요한 과제가 됐습니다.
PRS의 기준가격은 38만2500원이며, 주식 처분 기간은 11월27일부터 12월24일까지입니다. 2년 뒤 LG에너지솔루션 주가가 기준가격보다 높으면 LG화학이 차액을 얻지만, 낮으면 그 차이를 보전해야 합니다. LG에너지솔루션 주가가 2년 뒤에도 29일 종가인 35만6000원에 머문다면 LG화학이 약 1732억원의 손실을 보전하는 구조이며, 계약 상대인 증권사 등에 수수료도 지급해야 합니다.
💎 고려아연 지분은 현금성 자산인가
LG화학은 2022년 11월 자사주 맞교환으로 고려아연 주식 39만1547주를 확보했습니다. 당시 가치는 2576억원 수준이었지만, 지난 29일 종가 기준 가치는 3438억원으로 늘어났습니다. 매각할 경우 LG화학은 약 862억원의 차익을 확보할 수 있습니다. LG에너지솔루션 지분을 활용하는 거래보다 규모는 작지만, 향후 주가 하락에 따른 손실 보전 부담이 없다는 점이 차이입니다.
시장 일각에서는 고려아연 지분처럼 본업과 직접 연결되지 않는 자산을 처분해 차입금 상환, 주주환원, 미래 성장 투자에 활용해야 한다는 의견이 제기됐습니다. 다만 LG화학과 고려아연은 배터리 소재 분야에서 협력하고 있습니다. LG화학은 2022년 8월 고려아연 계열사 켐코와 합작법인 한국전구체(KPC)를 설립했으며, 이곳에서 생산하는 전구체를 LG화학의 양극재 사업이 공급받고 있습니다.
양극재를 포함한 LG화학 첨단소재 부문의 상반기 매출은 1조4886억원으로, 같은 기간 별도기준 매출 9조7618억원의 15.2%를 차지했습니다. 따라서 고려아연 지분은 장부상 비핵심자산으로 볼 수 있지만, 사업 관계까지 감안하면 단순히 매각 우선순위만으로 판단하기 어려운 자산입니다. LG화학이 지분을 유지한다면 소재 공급망 협력의 안정성을 택하는 셈이고, 처분한다면 재무 유연성을 높이는 선택이 됩니다.
💎 한화그룹도 같은 선택지 앞에 서 있습니다
한화그룹은 2022년 자사주 맞교환으로 고려아연 지분 7.7%를 확보했습니다. 현재 ㈜한화가 23만8358주, 한화임팩트가 37만3820주, 한화파워글로벌이 99만3158주를 보유하고 있습니다. 취득 당시 전체 가치는 약 7975억원이었지만, 지난 29일 종가 기준 가치는 1조4095억원으로 늘어났으며, 전량 처분 시 차익은 6120억원에 이릅니다.
한화솔루션은 태양광 투자와 차입금 상환을 위해 2조4000억원 규모 유상증자를 계획했지만, 일반주주의 반발 속에 실제 규모를 1조1713억원으로 줄였습니다. 3분기 말 부채비율은 161%로 작년 말 196%보다 낮아졌지만 차입금은 13조8272억원입니다. 이 때문에 한화 계열사가 고려아연 지분을 처분하고 배당 등으로 현금을 이전할 수 있다는 시각이 나왔지만, 현재까지 한화그룹의 지분 매각 움직임은 확인되지 않았습니다.
💎 투자자가 봐야 할 핵심
이번 사례는 기업이 보유한 지분의 가치가 장부상 평가액만으로 결정되지 않는다는 점을 보여줍니다. LG화학에는 고려아연 지분이 재무 부담을 줄일 수 있는 자산이지만, 동시에 전구체와 양극재를 잇는 사업 협력의 지분이기도 합니다. PRS는 빠르게 자금을 확보할 수 있지만 주가 하락 위험과 수수료 부담이 남고, 지분 매각은 미래 손실 위험을 차단하는 대신 협력 관계와 장기 전략에 영향을 줄 수 있습니다.
결국 판단 기준은 ‘얼마에 팔 수 있는가’보다 ‘팔지 않고 보유할 때 얻는 사업 가치가 무엇인가’에 가까워지고 있습니다. LG화학과 한화그룹이 재무 개선과 공급망 협력 사이에서 어떤 선택을 내리는지가 향후 기업가치와 주주환원 정책의 방향을 가를 변수입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
