
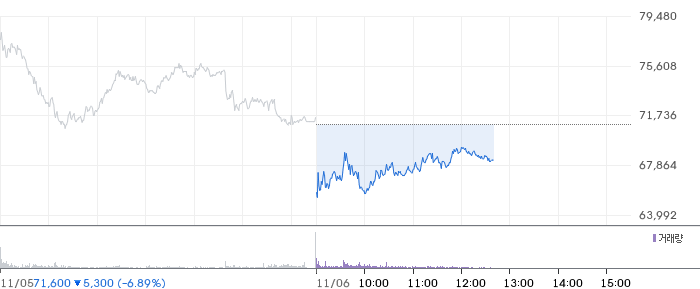
에코프로67,500원 ▼-5.06%가 올해 3분기 매출과 영업이익이 각각 15.5%, 92.5% 감소하는 부진을 기록했습니다. 전기차 시장 둔화와 메탈 가격 하락이 전구체·양극재 사업을 압박한 가운데, 그룹은 북미 신규 고객사 확보와 해외 생산거점 가동률 회복을 통해 4분기부터 수익성 개선에 나설 계획입니다.
에코프로는 5일 올해 3분기 연결 기준 매출 8107억 원, 영업이익 112억 원을 기록했다고 밝혔습니다. 당기순손실은 1351억 원으로 적자 전환했습니다. 3분기 누적 매출은 2조4504억 원, 영업이익은 1011억 원으로 집계됐습니다. 외형 감소보다 더 주목할 부분은 순이익이 손실로 돌아섰다는 점으로, 소재 가격과 환율 변동이 손익에 직접적인 부담으로 작용하고 있습니다.
💎 계열사별 실적 온도차
친환경 소재 사업을 담당하는 에코프로에이치엔은 3분기 매출 528억 원, 영업이익 113억 원을 기록하며 전분기보다 모두 증가했습니다. 반도체 업황 호조에 따른 수주 확대가 실적 개선으로 이어졌습니다. 전기차 소재 중심의 그룹 사업 구조 안에서 반도체·환경 플랜트가 실적을 보완하는 방파제 역할을 하고 있다는 점이 확인됩니다.
반면 전구체 사업을 맡은 에코프로머티리얼즈는 2분기 연속 영업적자를 기록했습니다. 3분기 매출은 1811억 원으로 전분기 1788억 원보다 23억 원 늘었지만, 환율과 메탈 가격 약세로 수익성이 악화됐습니다. 인도네시아 그린에코니켈(GEN) 제련소의 가동률 회복이 향후 실적 개선의 핵심 변수로 제시됐지만, 제련소 운영 안정성과 원재료 가격 변동을 함께 확인해야 합니다.
“올해 회사는 외부 환경 요인과 자회사 그린에코니켈의 토사 유출 사고, 전방 수요 부진 등 여러 요인이 겹쳐 쉽지 않은 상황을 겪었다”
“올해 회사는 외부 환경 요인과 자회사 그린에코니켈의 토사 유출 사고, 전방 수요 부진 등 여러 요인이 겹쳐 쉽지 않은 상황을 겪었습니다.”
이성준 에코프로머티리얼즈 경영전략담당은 북미 신규 고객사 확보를 통해 전구체 고객사 포트폴리오를 강화하고 있다고 설명했습니다. 또한 중국이 2차전지 소재 수출에 대한 증치세 환급을 폐지하면서 중국 전구체 기업의 원가 경쟁력이 약화됐고, 이를 계기로 유럽 기반 고객사와 공급 논의도 진행하고 있다고 밝혔습니다. 중국 업체와의 가격 경쟁이 완화될 수 있다는 점은 기회지만, 실제 수주와 안정적인 이익으로 연결되는지 확인하는 과정이 필요합니다.
💎 리사이클과 북미 공급망의 결합
리사이클 등 사업 부문 매출은 418억 원으로 전분기 332억 원보다 86억 원 증가했습니다. 반면 리튬 사업은 고객사 생산라인 전환에 따른 물량 감소로 542억 원의 매출을 기록했습니다. 사업별 성과가 엇갈리는 가운데, 에코프로는 최근 북미 신규 고객사와 폐배터리를 파쇄해 얻은 블랙매스를 가공하는 위탁가공 계약을 체결했습니다.
블랙매스에는 니켈·코발트·리튬 등 유가금속이 포함돼 있습니다. 미국 상무부가 8월 27일부터 블랙매스 수출 제한 규정을 시행했지만, 해외에서 가공한 유가금속을 전량 미국으로 재반입하는 조건의 위탁가공은 예외로 두고 있습니다. 이 구조는 에코프로가 북미 공급망 규제에 대응하면서 재활용 원료를 활용할 수 있는 통로가 될 수 있습니다.
💎 ESS가 메우는 전기차 공백
에코프로비엠은 3분기 연결 기준 매출 5579억 원, 영업이익 120억 원을 기록했습니다. 북미 전기차 시장 성장 둔화로 매출이 전분기보다 소폭 감소했지만, 인공지능(AI) 데이터센터 확대에 따른 에너지저장장치(ESS) 수요 증가가 실적을 일부 뒷받침했습니다. 전기차만 바라보던 수요 구조에 ESS라는 보조 엔진이 추가되고 있지만, 현재 실적 규모만으로 전기차 부진을 완전히 상쇄했다고 보기는 어렵습니다.
에코프로는 리사이클을 넘어 리튬·전구체·양극재를 계열사 간에 연결해 재활용 광물 기반 소재를 공급하는 ‘에코프로 패키지’를 추진하고 있습니다. 북미를 포함한 복수의 고객사와 공급을 논의 중이며, 고객 확보가 현실화되면 원료 조달부터 소재 생산까지 이어지는 수직계열화의 효과가 커질 수 있습니다.
💎 4분기 확인할 세 가지
첫째는 에코프로머티리얼즈의 영업적자 탈출 여부입니다. 둘째는 GEN 제련소 가동률과 북미 신규 고객사 계약의 매출 반영 시점입니다. 셋째는 에코프로에이치엔의 환경 플랜트 수주와 반도체 후공정 패키징 소재 사업입니다. 에코프로에이치엔은 환경 플랜트 수주 물량이 4분기부터 매출에 반영될 것으로 보고 있으며, 오창캠퍼스에 준양산 라인을 완공하고 내년 최종 고객사 승인을 목표로 하고 있습니다. 결국 4분기 실적은 단순한 매출 회복보다, 신규 사업과 고객 다변화가 실제 수익성으로 이어지는지를 보여주는 시험대가 될 것입니다.
에코프로의 핵심 과제는 성장률을 다시 끌어올리는 데만 있지 않습니다. 메탈 가격과 전기차 수요에 흔들리는 구조를 리사이클·ESS·반도체 소재·북미 고객 기반으로 얼마나 분산하느냐가 기업 체질을 가르는 기준입니다. 4분기에는 숫자의 반등보다 수익 구조가 얼마나 단단해졌는지를 살펴볼 필요가 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
