국고채 입찰 담합에 가담한 증권사 10곳에 총 1조3천756억원의 과징금이 부과됐습니다. 과징금이 확정되면 증권사들은 회계기준에 따라 관련 비용과 충당부채를 반영해야 하며, 올해 4분기 실적에 일회성 비용으로 들어갈 경우 연간 순이익에도 직접적인 부담이 될 수 있습니다.
💎 대형사도 피하기 어려운 비용 압박
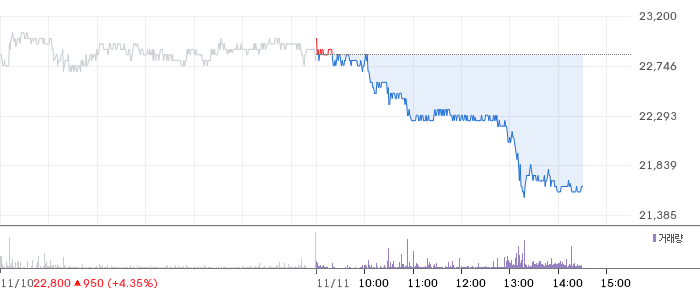
증권사별 과징금은 KB증권이 3천321억원으로 가장 많았고, NH투자증권22,100원 ▼-3.28% 2천427억원, 미래에셋증권 2천148억원, 신한투자증권 1천473억원, 대신증권 1천200억원, 삼성증권 1천188억원 순으로 집계됐습니다. 자기자본과 연간 순이익이 큰 대형사는 비용을 흡수할 여력이 상대적으로 크지만, 순이익에서 과징금이 차지하는 비중이 높을수록 실적 변동성은 커질 수밖에 없습니다.
💎 과징금보다 긴 국고채 시장의 여파
이번 제재의 핵심은 단순한 회계 비용에 그치지 않습니다. 국고채 전문딜러(PD)는 경쟁입찰 참여와 함께 유통시장에서 매도·매수 호가를 제시하는 시장조성 역할도 맡고 있습니다. 법적 위험과 비용 부담이 커지면 증권사들이 국고채 사업의 수익성과 위험을 다시 계산하게 되고, 입찰 참여 강도와 시장 유동성에도 영향을 줄 수 있습니다.
다만 국고채는 증권사의 주요 채권 영업 기반이며 PD 지위를 유지하려면 일정 수준의 입찰과 시장조성이 필요합니다. 따라서 제재가 곧바로 경쟁 약화로 이어진다고 단정하기보다, 향후 의결서에 담길 경쟁 제한성 판단과 과징금 산정 근거를 확인해야 합니다. 입찰 경쟁이 약해질 경우 정부의 국채 조달금리와 장기적인 자금조달 비용에도 부담이 될 수 있다는 점이 이번 사안의 가장 큰 시장 변수입니다.
💎 투자 시사점
이번 제재는 증권사 실적을 볼 때 영업이익만이 아니라 일회성 충당금, 과징금의 순이익 대비 비중, 국고채 사업의 수익 구조를 함께 살펴야 한다는 점을 보여줍니다. 단기적으로는 회계 비용이 실적을 누를 수 있지만, 장기적으로는 PD 제도의 운영 방식과 시장조성 의무가 어떻게 조정되는지가 금융시장 전체의 비용 구조를 좌우할 수 있습니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.