
전기차 수요가 주춤한 사이, 한국 배터리 3사가 미국 에너지저장장치(ESS) 시장에서 새로운 활로를 만들고 있습니다. 핵심은 공장을 새로 짓는 대신 기존 전기차(EV) 생산라인을 ESS용으로 전환하는 전략입니다. 중국 기업이 장악한 시장에서 미국의 공급망 다변화 정책을 지렛대로 삼되, 결국 승부처는 원가 경쟁력이 될 전망입니다.
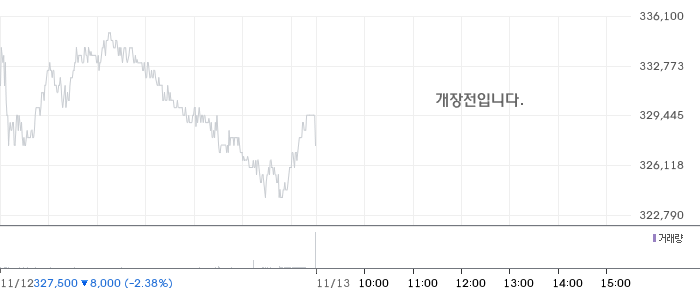
올해 1~3분기 매출은 LG에너지솔루션329,500원 ▼-1.79% 23조7586억원, 삼성SDI 12조2189억원, SK온 6조3424억원으로 집계됐습니다. 미국 생산세액공제(AMPC)를 포함한 수치이며, 전년 동기보다 각각 26.1%, 27.2%, 3.3% 증가했습니다. 3분기만 보면 LG에너지솔루션 매출은 9조6434억원으로 59.0% 늘었고, 삼성SDI는 4조6856억원으로 52.6% 증가했습니다. SK온은 1조5263억원으로 23.0% 감소했지만 적자폭을 전년 동기보다 443억원 줄였습니다.
💎 EV 공장이 ESS 생산기지로
ESS는 전력을 저장했다가 필요할 때 공급하는 장치입니다. 인공지능(AI) 확산으로 데이터센터 전력 사용량이 커지고 재생에너지 비중도 높아지면서, 전력망의 완충 역할을 하는 ESS 수요가 커지고 있습니다. 미국 정부가 ESS에도 AMPC를 지급하면서 현지 생산 기업의 수익 구조가 개선될 여지도 생겼습니다.
LG에너지솔루션은 미국 홀랜드 공장에서 전기차용 설비와 함께 ESS용 LFP 생산을 진행하고 있습니다. 삼성SDI는 스타플러스에너지 공장에서 EV용 각형 배터리 라인을 활용해 ESS용 LFP 셀을 양산하고 있으며, SK온도 미국 조지아 일부 라인을 ESS용 LFP 생산에 사용하고 있습니다. EV와 ESS 배터리는 기본 제조공정을 공유하기 때문에 소재와 크기, 성능에 맞춰 일부 장비를 바꾸는 방식으로 전환할 수 있습니다. 신규 증설보다 초기 투자 부담을 낮출 수 있다는 점이 이 전략의 핵심입니다.
💎 수주잔고는 늘지만 중국이 변수
수주 규모도 확대되고 있습니다. LG에너지솔루션의 올해 3분기 말 글로벌 ESS 수주잔고는 160GWh이며, 삼성SDI는 올해 1~10월 미국을 중심으로 60GWh 이상의 공급계약을 체결했습니다. 두 회사 모두 2028년까지 물량을 확보했습니다. SK온은 미국 네오볼타 파워와 9GWh 규모의 LFP 배터리 공급계약을 맺었고, 복수의 미국 고객사와 10GWh 이상의 추가 계약을 협의하고 있습니다.
다만 미국 ESS 시장의 약 70~80%는 여전히 CATL 등 중국 기업이 차지하고 있습니다. 중국은 전 세계 ESS 출하량의 80%를 차지하며, 출하량의 절반 이상을 자국에서 사용하고 있습니다. 중국이 생산량을 더 늘려 가격을 낮추면 한국 기업의 미국 공급가격도 압박을 받을 수 있는 구조입니다.
가격 차이는 이미 뚜렷합니다. 중국산 LFP 배터리 셀의 해외 공급가격은 kWh당 60~80달러 수준인 반면, 한국산 삼원계 배터리의 북미·유럽 공급가격은 100~110달러로 제시됐습니다. 중국산 LFP가 한국산 삼원계보다 약 20~45% 저렴한 셈입니다. ESS에서도 LFP가 주류로 자리 잡은 만큼, 한국 기업은 비중국산이라는 공급망 가치만으로 가격 격차를 상쇄하기 어렵습니다.
💎 보조금 이후가 진짜 시험대
AMPC는 현재 배터리 셀과 모듈 용량에 비례해 100% 지급되지만, 2030년에는 75%로 줄어들고 2033년에는 완전히 폐지됩니다. 지금의 실적 개선에는 ESS 판매뿐 아니라 정책 지원도 함께 작용하고 있어, 보조금 축소 이후에는 제조 원가와 제품 경쟁력이 더욱 중요해집니다.
LG에너지솔루션은 리튬 등 주요 금속을 직접 조달하고 북미 양극재 공급처를 4곳 이상 확보하고 있습니다. 삼성SDI는 고용량 각형 배터리와 에너지 밀도 개선을 추진하면서 엘앤에프와 1조6000억원 규모 장기 공급계약을 체결했습니다. 또한 삼원계 NCA 라인 2개를 ESS용 LFP로 전환해 2027년 상반기부터 단계적으로 가동할 계획입니다. SK온 역시 기존 EV 공장을 활용해 LFP 제품을 확대하고 있습니다.
💎 투자 시사점
LG에너지솔루션과 삼성SDI는 EV 수요 둔화를 ESS로 보완하는 사업 구조를 보여주고 있으며, SK온은 향후 출하와 매출 인식이 중요한 단계에 들어섰습니다. 그러나 중국산 LFP의 낮은 가격, AMPC 축소, 글로벌 판가 하락 가능성은 세 기업 모두가 넘어야 할 공통 과제입니다. 미국 공급망 재편은 단기적으로 기회를 제공하지만, 장기적으로는 보조금 없이도 가격과 성능을 동시에 설명할 수 있는지가 기업 가치를 가를 핵심 기준입니다.
결국 ESS 전환은 단순히 남는 EV 라인을 활용하는 방어책이 아니라, 전력 수요 구조 변화에 대응하는 사업 재편입니다. 다만 생산라인 전환만으로는 충분하지 않습니다. 중국과의 가격 경쟁 속에서 한국 배터리 3사가 안정성, 공급망 신뢰도, 원가 절감이라는 세 가지 요소를 얼마나 빠르게 결합할지가 다음 단계의 핵심 과제입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
