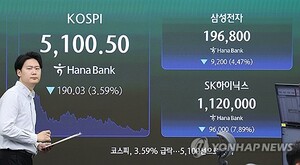
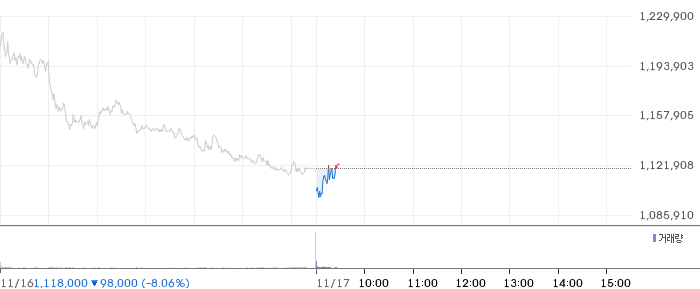
SK하이닉스1,120,000원 ▼-7.89%의 목표주가가 기존 210만원에서 180만원으로 낮아졌습니다. 하지만 이번 조정은 실적 훼손만을 반영한 결과가 아니라, 2028~2030년 실적 전망치와 금리, 베타 값 변경 등을 함께 반영한 밸류에이션 조정이라는 점에 의미가 있습니다.
💎 HBM이 이끄는 이익 구조
키움증권은 SK하이닉스의 2027년 매출액을 497조원, 영업이익을 383조원으로 제시했습니다. 특히 고대역폭메모리(HBM·인공지능 연산에 쓰이는 고성능 메모리) 영업이익은 2026년 20조원에서 2028년 100조원으로 늘어날 것으로 내다봤습니다. 2027년 HBM 매출액은 76조원, 영업이익은 53조원으로 제시됐습니다.
💎 실적 정점 이후의 과제
다만 분기 실적은 내년 2분기를 정점으로 감소세에 진입할 가능성이 제시됐습니다. 이는 HBM 성장성이 약해진다는 뜻이라기보다, 높은 기저와 메모리 업황의 주기성이 동시에 작용할 수 있다는 의미입니다. 연말·연초 조정 구간에서 시장이 확인할 핵심은 HBM 수요의 지속성, 가격 협상력, 그리고 공급 확대 속도입니다.
💎 주주환원과 투자 시사점
SK하이닉스는 올해 3분기 매출 104조6천155억원, 영업이익 83조3천338억원의 사상 최대 분기 실적을 기록했습니다. 또한 주당 2만원의 현금배당과 20조원 규모의 추가 자사주 매입을 결의했습니다. 실적 성장과 주주환원이 함께 강화되고 있지만, 목표주가 하향은 시장이 미래 성장률뿐 아니라 금리와 변동성까지 더 엄격하게 반영하고 있음을 보여줍니다. SK하이닉스의 다음 주가 방향은 HBM 숫자 자체보다, 정점 이후에도 이익 체력이 유지되는지에 달려 있습니다.
참고 자료: 키움증권 보고서 및 SK하이닉스 3분기 실적 발표 내용입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.