코스피 이익 83%, 반도체 투톱 몫

코스피 이익 83%, 반도체 투톱 몫
공유하기

코스피 상장사 영업이익이 1년 만에 3배 이상 늘었지만, 실적의 중심에는 단 두 기업만 자리하고 있습니다. 올해 1~9월 영업이익 증가분의 82.9%를 삼성전자와 SK하이닉스1,121,000원 ▲+2.09%가 차지하면서 국내 증시의 외형적 호황과 기업별 체감 실적 사이에 큰 간극이 나타났습니다.


💎 반도체 두 기업에 집중된 이익

한국거래소 집계에 따르면 코스피 12월 결산법인 635곳의 올해 1~9월 연결 영업이익은 638조2천829억원으로, 지난해 같은 기간보다 264.39% 증가했습니다. 삼성전자와 SK하이닉스의 영업이익 합계는 435조6천524억원이며, 전체 영업이익에서 차지하는 비중은 68.3%입니다. 두 기업의 매출 비중이 24.4%라는 점을 감안하면 매출보다 이익의 쏠림이 훨씬 강합니다.
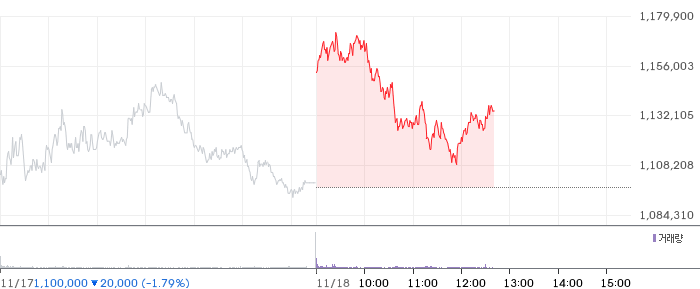
SK하이닉스 일봉 차트

📊 SK하이닉스 (000660) 기술적 분석 — 4시간봉(4H) 기준

🔴 RSI — RSI(14)는 32.92로 약세 구간에서 하락 압력이 이어지고 있습니다.

🔴 MACD — MACD(-69616.73)가 시그널선(-61598.96) 아래, 0선 아래에서 하락 추세가 지속 중입니다.

🔴 이동평균선 — 이동평균선 역배열 상태(20봉<60봉<120봉). 현재가 기준 20봉선(1,264,650원) 대비 -13.3%, 60봉선(1,467,567원) 대비 -25.3%로 중장기 하락 추세입니다.

🟢 볼린저밴드 — 볼린저밴드 하단 근처(밴드 내 11.2% 위치)에서 거래 중이며, 반등 시도 가능성이 있습니다.

🟢 Williams %R — Williams %R은 -97.7로 과매도 구간(-80 이하)입니다. 기술적 반등 가능성이 높아지고 있습니다.

📋 종합: 기술적 분석 5개 요소 중 3개가 하락, 2개가 상승, 0개가 중립을 가리키고 있습니다.

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

📈 SK하이닉스 펀더멘탈 정보

💰 SK하이닉스 (000660) 펀더멘탈 분석

SK하이닉스는 Technology 섹터의 Semiconductors 업종에 속합니다. SK하이닉스의 주요 소유구조는 내부자 보유 20.2%, 기관 보유 38.8%입니다.


SK하이닉스의 현재 시가총액은 799.39조 원입니다. SK하이닉스의 PER은 5.04배로 상당히 저평가된 수준입니다. Forward PER는 2.1배로, 현재 PER(5.04배) 대비 크게 낮아 향후 실적 개선 기대가 반영되고 있습니다.

PEG 비율 0.11로, 성장성 대비 매우 저평가된 상태입니다. PBR 3.07배로 성장 기대에 따른 프리미엄이 상당히 반영되어 있습니다. 주당순이익(EPS)은 224,313원을 기록하고 있습니다.

배당수익률은 0.27%로, 배당보다는 주가 상승에 초점을 맞춘 종목입니다. 최근 1년 주가 밴드(501,000원~3,002,000원)에서 SK하이닉스는 중간보다 위쪽에 있습니다. 52주 최고가 대비로는 63.4% 낮은 수준입니다. 당일 거래량 1.8M주는 평균(3.6M) 대비 절반 이하로, 관망세가 짙습니다.

이 종목을 다루는 애널리스트 39명의 컨센서스는 ‘강력 매수'(1.3/5.0)입니다. 목표가 컨센서스는 3,056,127원(현재가 대비 +172.6%)입니다. 목표가 범위는 1,575,000원~4,700,000원입니다. 다음 실적발표 예정일은 2027-01-27입니다.

SK하이닉스는 순이익률 70.3%로 높은 수익성, ROE 92.5%로 우수한 자본 효율성을 보이고 있습니다. 매출 성장률 327.9%로 고성장세를 이어가고 있습니다. 부채비율 5.1%로 재무 건전성이 매우 양호합니다.

베타 2.47로 시장 평균보다 변동성이 큰 고위험·고수익 종목입니다.

주가 낙폭이 상당하여 밸류에이션 매력이 부각되는 구간입니다. 다만 하락 원인과 업황 변화를 충분히 분석한 후 접근하시기 바랍니다.

📋 최근 3개월 내 5건의 증권사 리포트 발표 (iM증권, 하나증권, 교보증권, 유안타증권)
 네이버 리포트 보기 →

📄 최근 iM증권 리포트: “HBM 하나로 시가총액 설명”  보기 →

※ 위 분석은 과거 데이터에 기반한 참고 자료이며, 애널리스트 투자의견(최근 3개월 내에 발행된 리포트 기반)도 참고자료일 뿐, 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

반대로 두 기업을 제외한 코스피 상장사들의 영업이익 증가율은 63.94%로 낮아집니다. 전체 증가율과 200%포인트 넘게 차이가 나면서, 지수 개선이 시장 전반의 수익성 개선을 그대로 의미하지는 않는다는 점이 드러났습니다.

💎 코스닥 전기전자는 적자 확대

3분기에는 집중 현상이 더 심해졌습니다. 코스피 전체 영업이익 가운데 삼성전자와 SK하이닉스의 비중은 75.2%까지 높아졌습니다. 반면 코스닥 전기전자 245곳 중 153곳, 즉 62.4%가 순손실을 기록했고, 76곳은 직전 분기 흑자에서 적자로 전환했습니다. 업종 전체 영업이익은 9천1억원이었지만 최종 순손익은 5천624억원 적자였습니다.

💎 숫자가 말하는 투자 시사점

이번 실적은 반도체 대형주의 이익 개선이 코스피를 끌어올리는 동시에, 중소형 전기전자 기업에는 비용과 수요 부담이 남아 있음을 보여줍니다. 따라서 지수 상승만으로 시장 전체의 건전성을 판단하기보다, 대형주 의존도와 개별 기업의 현금흐름·순이익을 함께 확인해야 합니다. 한국 증시의 다음 과제는 반도체 호황이 다른 업종과 기업 규모로 얼마나 넓게 확산되는지에 달려 있습니다.

더 자세한 기사 내용을 보려면 아래 링크를 클릭!


👇 👇 👇

⚠️ 투자 유의사항

본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
댓글 남기기