
KB국민은행이 2년6개월여 만에 신종자본증권 시장에 복귀했지만, 결과는 기대보다 미지근했습니다. 발행 물량을 당초 3천400억원에서 2천100억원으로 줄였음에도 최대 금리는 희망금리밴드 상단인 4.80%로 결정됐습니다. 시장의 온기가 금융권 신종자본증권까지 고르게 번지지는 않았다는 의미입니다.
💎 줄어든 물량에도 높은 조달금리
KB국민은행은 2천100억원 발행을 위한 수요예측에서 3천500억원의 주문을 모았습니다. 4.79% 금리에는 2천740억원이 들어왔고, 나머지 자금은 4.80%에 유입됐습니다. 만기는 없지만 5년 후 조기상환할 수 있는 콜옵션이 붙었으며, 최대 증액 물량인 3천억원 기준 발행금리는 4.80%입니다.
📌 자본 확충 필요성은 제한적
국민은행의 3분기 말 BIS 총자본비율은 17.52%, 보통주자본(CET1) 비율은 15.48%로, 두 지표 모두 전 분기보다 약 0.8%포인트 개선됐습니다. 신종자본증권은 기타기본자본(AT1)으로 분류돼 기본자본비율과 총자본비율을 높이지만 CET1 비율을 직접 개선하지는 않습니다. 발행액 3천억원을 기준으로 자본비율 개선 폭도 0.12%포인트 수준이어서, 높은 금리를 부담하며 발행 규모를 키울 유인은 크지 않았습니다.
🔎 리테일 냉각이 남긴 과제
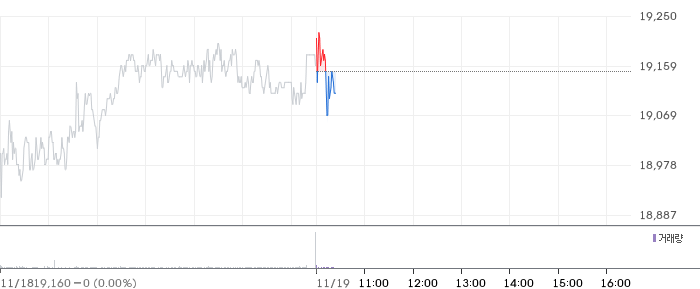
금융기관 신종자본증권 금리는 올해 초 3%대 후반에서 최근 4%대 후반으로 올라왔습니다. IBK기업은행19,150원 +0.00%도 2월 7천억원을 3.870%에 발행했지만 9월에는 4.840%까지 높아졌고, 제주은행과 JB금융지주는 5.90%에 조달했습니다. IBK기업은행의 최근 발행금리가 4.670%로 낮아졌음에도 KB국민은행 사례에서는 투자심리 회복이 확인되지 않았습니다. 연말 북클로징과 리테일 물량 누적이 겹친 만큼, 향후 핵심 변수는 금리 수준과 기관·개인 투자자의 소화 여력입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
