
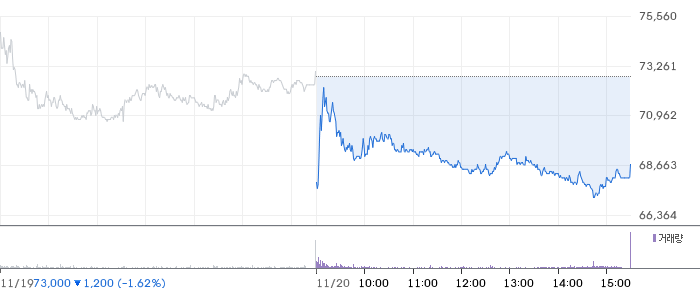
‘영구채’라는 이름만 보면 상환 부담이 먼 훗날로 밀린 듯하지만, 엘앤에프67,700원 ▼-7.01%의 10회차 전환사채(CB)는 발행 30개월 뒤부터 비용 구조가 급격히 달라집니다. 2029년 5월 28일부터 표면금리와 만기보장수익률(YTM)에 각각 연 5%포인트가 더해지기 때문입니다. 이름은 30년 만기지만, 실제로는 2년 반 뒤 상환 여부를 결정해야 하는 단기성 자금에 가깝습니다.
이번 거래의 핵심은 조달 규모보다 상환 시점이 한곳에 집중된다는 점입니다. 엘앤에프는 총 1515억원 규모의 무보증 사모 CB를 발행하며, 5년 만기 일반 CB 1212억원과 30년 만기 영구 CB 303억원으로 나눴습니다. 납입일은 오는 27일이며, 펀드를 포함한 투자자 24곳이 두 회차를 정확히 4대1 비율로 인수합니다.
💎 영구채에 숨은 스텝업 조항
10회차 영구 CB는 표면금리 0%, YTM 연 3%로 출발합니다. 그러나 첫 중도상환일 다음 날인 2029년 5월 28일부터 두 금리에 각각 연 5%포인트가 가산되고, 이후에도 매년 1%포인트씩 상승합니다. 특히 인상된 YTM이 발행일로 소급 적용되는 구조여서, 엘앤에프가 첫 콜옵션일인 2029년 5월 27일을 넘기면 원금 303억원에 대한 이자를 처음부터 연 8% 복리로 다시 계산해야 합니다.
이 조항은 만기를 30년까지 연장할 수 있다는 문구의 실효성을 약화시킵니다. 2029년 5월에 상환하면 회사가 부담할 이자는 23억원 수준이지만, 석 달 뒤 상환할 경우 70억원 안팎으로 세 배 넘게 늘어납니다. 채권자가 직접 상환을 요구할 수는 없더라도, 발행사가 스스로 조기 상환을 선택하도록 비용을 설계한 셈입니다.
💎 일반 CB도 같은 시점에 압박
9회차 일반 CB의 조기상환청구권, 즉 풋옵션도 발행 30개월째인 2029년 5월 27일부터 3개월마다 행사할 수 있습니다. 표면금리와 YTM이 모두 0%인 만큼 주가가 전환가액을 밑돌면 투자자에게는 주식 전환보다 원금 회수가 유리합니다. 9회차는 7개월마다 전환가액을 최저 5만5256원까지 낮출 수 있는 리픽싱 조항도 포함하고 있어, 주가 약세가 이어질 경우 잠재적인 주식 수가 더 늘어날 수 있습니다.
두 회차를 2029년 5월에 정리한다고 가정하면 합산 조달금리는 연 0.6% 수준입니다. 표면적으로는 낮은 비용처럼 보이지만, 실제 위험은 금리 자체보다 1515억원 전체의 상환 부담이 같은 시기에 몰린다는 점에 있습니다. 회계상 303억원의 영구 CB를 자본으로 분류해 부채비율 상승을 완화할 수 있다는 장점이 있지만, 회계 분류와 현금 상환 능력은 전혀 다른 문제입니다.
💎 기존 EB와 오버행까지 겹쳐
엘앤에프에는 자사주를 교환 대상으로 한 외화 해외 교환사채(EB) 잔액 3.8억 달러도 남아 있습니다. EB 교환가액은 43만8100원으로, 19일 종가 7만2800원의 6배 수준이며 2028년 4월부터 투자자의 풋옵션 신청이 가능합니다. 주가가 이미 전환가액 아래에 있다는 점은 향후 현금 상환 또는 주식 관련 부담이 발생할 수 있음을 의미합니다.
이번 CB로 전환 가능한 주식은 발행주식의 4.7% 늘어나는 것으로 분석됐습니다. 기존 신주인수권부사채(BW) 물량을 합치면 8.8%, EB 교환 물량까지 포함하면 12% 수준입니다. 이는 주가가 회복될 때 잠재 매물로 작용할 수 있고, 반대로 주가가 약세를 지속하면 전환보다 상환 압박이 먼저 부각될 수 있는 구조입니다.
💎 현금창출력이 관건
엘앤에프는 NCM과 LFP 양극재 원재료 구매 자금을 확보하기 위해 이번 거래를 추진했습니다. 회사는 이를 단순한 유동성 확보가 아니라 선제적 재원 마련이라고 설명했지만, 3분기 265억원 영업손실을 기록한 상황에서는 조달 자체보다 향후 현금흐름 개선 여부가 더 중요합니다. LG에너지솔루션 공급계약에 맞춘 증설 부담과 LFP 경쟁 심화도 동시에 관리해야 합니다.
결국 이번 CB는 낮은 초기 조달금리와 회계상 자본 인정이라는 장점을 제공하는 대신, 2029년 5월을 사실상의 분기점으로 만들었습니다. 그때까지 영업현금흐름을 회복하지 못하면 영구 CB, 일반 CB, EB가 각각 다른 방식으로 회사의 자금 여력을 압박할 수 있습니다. 투자자가 확인해야 할 핵심은 ‘30년 만기’라는 문구가 아니라, 30개월 뒤 실제로 얼마를 갚아야 하는가입니다.
⚠️ 투자 유의사항
본 사이트에서 제공하는 주식, 금융, 경제 관련 정보는 단순히 참고 자료로서 제공되는 것이며, 특정 종목에 대한 투자 권유나 매매 추천이 아닙니다. 투자 결정은 전적으로 이용자 본인의 판단과 책임 하에 이루어져야 하며, 투자에 따른 모든 손익은 투자자 본인에게 귀속됩니다.
